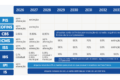
O lucro líquido do Santander Brasil caiu 28% em um ano, para R$ 2,9 bilhões, ficando 7% abaixo do consenso de mercado. O retorno sobre o patrimônio (ROE) despencou para 11,9%, o menor patamar em anos. Mas o balanço esconde um detalhe técnico que pode ditar o futuro da ação nas próximas semanas.
O resultado operacional assustou mais que o lucro final
Se o lucro líquido decepcionou, o pré-imposto (EBT) foi o verdadeiro choque: R$ 2,6 bilhões, queda de 38% na comparação anual. O número veio 15% abaixo da projeção do Citi e 30% aquém da estimativa do BTG Pactual.
A diferença para o lucro final vem de um “presente” contábil: créditos tributários tornaram a alíquota efetiva de imposto negativa, inflando o resultado líquido pelo segundo trimestre seguido. Sem esse efeito, a rentabilidade real seria ainda mais frágil.
A aposta arriscada de Gilson Finkelsztain
Na primeira call como CEO, Gilson Finkelsztain não mascarou o momento. Atribuiu a queda à mudança deliberada no mix de crédito: o banco está migrando para produtos de menor risco e spreads menores.
“Isso tem um custo, mas é uma estratégia vitoriosa no longo prazo”, afirmou. O executivo admitiu que o banco está abaixo do patamar de rentabilidade ideal e prometeu recuperação “gradual e sustentável”. O desafio é executar isso com Selic alta, empresas pressionadas e famílias endividadas.
Carteira cresce devagar; margem encolhe
A carteira total atingiu R$ 721 bilhões, expansão de apenas 0,9% no trimestre e 4,7% no ano — bem abaixo da média do setor. A margem financeira com clientes recuou 1% no tri e 4% em 12 meses.
Do lado do risco, a PDD (provisão para devedores duvidosos) caiu 2,5% no trimestre, mas subiu 14% no ano, para R$ 7,5 bilhões. O CFO Carlos Muñiz citou problemas no atacado, agro, baixa renda e classe média (especialmente cartões sem garantia). A sinalização, porém, é de estabilidade à frente.
Inadimplência: sinais mistos no radar
- Atraso acima de 90 dias: subiu para 3,4% (era 3,3% em jun/24 e 2,8% em set/23).
- Pessoas físicas: taxa saltou para 5,5%, ante 5,1% no tri anterior.
- Indicador antecedente (15 a 90 dias): caiu para 3,2%, sinalizando possível alívio futuro, segundo analistas do Citi.
Corte de custos dá fôlego à eficiência
Houve alívio nas despesas: R$ 6,4 bilhões, queda de 3% no trimestre e 0,6% no ano. Gastos com pessoal recuaram cerca de 4% nas duas bases, mesmo com reajuste salarial. O quadro encolheu 1,5 mil postos no tri e quase 6 mil em 12 meses.
O índice de eficiência melhorou 0,4 ponto percentual (p.p.) no trimestre, para 38,8%. Ainda assim, piorou 1,3 p.p. em um ano devido à fraqueza das receitas, nota o BTG.
O jogo da OPA e a armadilha de valuation
A ação caiu 4% no dia, alinhada a Bradesco (-5%) e Itaú (-3%). O ponto crucial, porém, é a Oferta Pública de Aquisição (OPA) da matriz espanhola pelos 10% restantes do capital.
Até pouco tempo, investidores rejeitavam a oferta, apostando na melhora doméstica e no desconto frente ao Bradesco. A reprecificação pós-eleições inverteu a lógica: na semana até 27/10, Santander caiu 7% contra 24% do Bradesco.
Resultado: o banco espanhol negocia a ~1,0x valor patrimonial (VP), enquanto o Bradesco está em ~0,9x VP. Para o BTG, isso aumenta drasticamente a probabilidade de adesão à OPA pelos atuais minoritários.
O que observar daqui para frente
Três variáveis definirão o próximo capítulo: a velocidade de estabilização da inadimplência (o indicador 15-90 dias é a bússola), a capacidade de manter a eficiência sem sacrificar receita e, principalmente, a decisão dos minoritários na OPA. Se a adesão for alta, a liquidez da ação na B3 pode secar, alterando para sempre a dinâmica do papel.