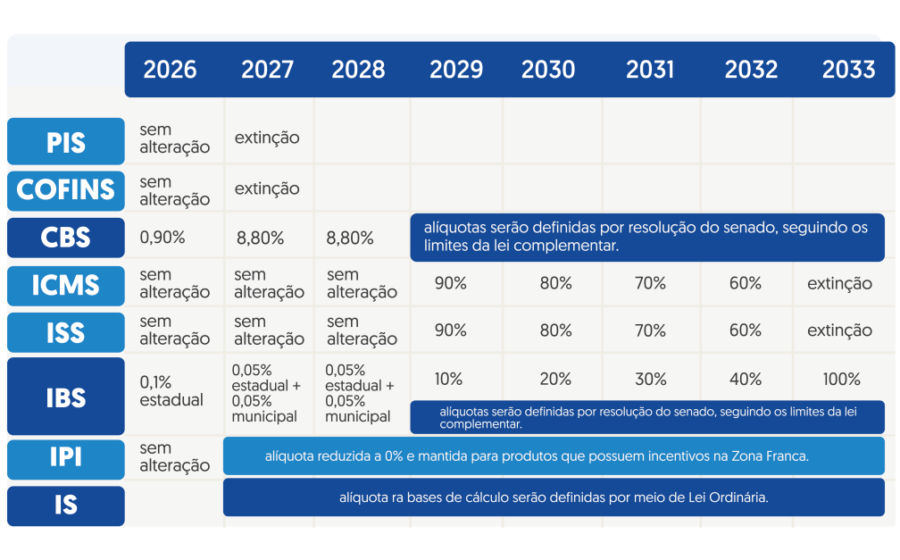
O Tribunal de Contas da União (TCU) fixou a alíquota da CBS em 11,3% para 2027, quase dois pontos percentuais acima das projeções de 9,5% que guiavam o mercado. Faltando menos de 60 dias para o ano novo, a conta não fecha para milhares de empresas. O Senado ainda pode alterar o número até 15 de dezembro, mas o relógio não para.
Por que a conta subiu tanto?
A discrepância não é um erro de arredondamento. As estimativas de 2023 do Ministério da Fazenda assumiam uma queda agressiva na sonegação e menos setores com alíquotas reduzidas. A realidade foi outra: o rol de exceções cresceu, a evasão não caiu no ritmo esperado e o governo optou por concentrar arrecadação na CBS em vez do Imposto Seletivo. O adiamento dos testes práticos, a pedido do setor produtivo, tirou a chance de calibrar o modelo na prática.
O impacto direto no caixa e no preço
Para o varejo, o prazo é o maior inimigo. Jorge Gonçalves Filho, presidente do IDV, resume o dilema: precisariam de dois a três meses para recalcular preços e orçamentos; terão semanas sobre um número que pode mudar no Congresso. A regra é clara: se a carga sobe, o repasse ao consumidor é automático. “Se o imposto for 30%, será 100% mais 30%”, exemplifica o executivo, alertando para a necessidade de comunicar que o aumento não é margem de lucro.
Setores encurralados: quem não tem para onde correr
A dor não é uniforme. Alguns segmentos não conseguem repassar o custo ou cortar investimentos sem quebrar contratos regulatórios:
- Saneamento (Abcon): Projetavam 9%. Contratos de concessão exigem universalização até 2033; reduzir aportes é inviável. A alta da CBS vai direto para a tarifa de água e esgoto, mas cada município calcula de um jeito — a precificação do impacto virou um “caixa preta”.
- Indústria (Fiesp/Fiemg): A Fiesp fala em R$ 100 bilhões a mais em tributos já em 2027, empurrando o IVA Dual para além de 30% — o maior do mundo. A Fiemg alerta: cláusulas de revisão de preços baseadas no antigo PIS/Cofins (9,25%) terão de ser acionadas em massa.
O teto de 26,5% já foi furado no papel
A alíquota combinada CBS + IBS caminha para 30% em 2033, estourando o teto constitucional de 26,5%. Pela regra, o governo teria de propor corte de benefícios a partir de 2032. O IDV defende antecipar esse gatilho: “Se já está além do estimado, não dá para esperar 2032. Quem não tem benefício está pagando a conta de quem tem”.
A versão do governo: a alíquota “real” é outra
O Ministério da Fazenda contesta a leitura do choque. Segundo a pasta, a alíquota efetiva para 2027 será de 8,5% para famílias de baixa renda, graças à isenção da cesta básica e ao cashback de 100% em contas de luz, água e celular. O número do TCU (11,3%) seria, portanto, o teto máximo de cobrança, não a média percebida pela população vulnerável.
O que observar daqui para frente
Três movimentos ditam os próximos passos: a votação no Senado até 15 de dezembro — única chance de mudar a base de cálculo antes de 2027; a renegociação de contratos de longo prazo com cláusulas de revisão tributária; e a definição regulatória do cashback, que determina se a alíquota efetiva de 8,5% se confirma na ponta. Empresas que não rodarem cenários com 11,3% e 9,5% simultaneamente correm risco de erro de precificação no primeiro trimestre do ano que vem.