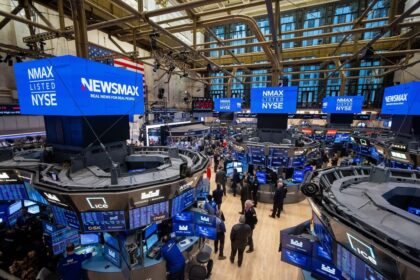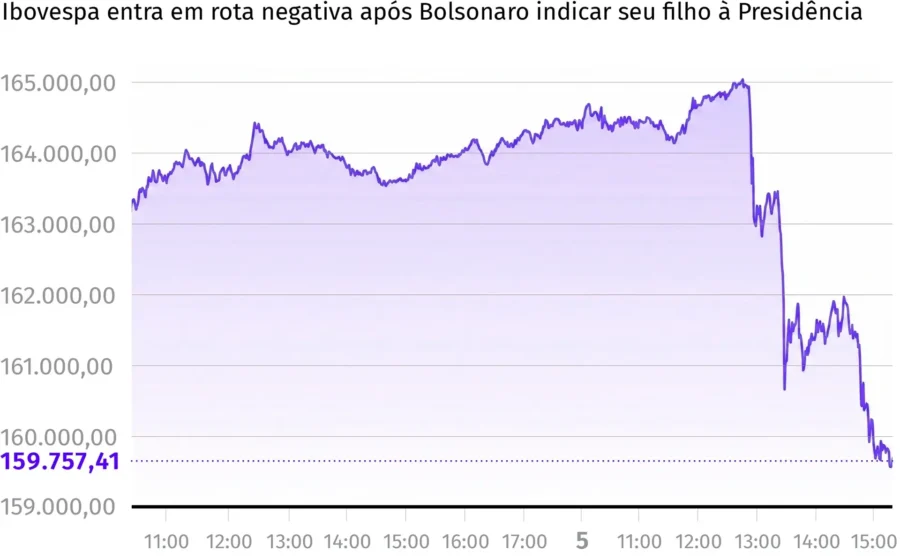
O Ibovespa despencou 2,40% para 171.481 pontos nesta quarta-feira (28), enquanto o dólar cedia 0,51% a R$ 5,320. O mercado segura a respiração antes da decisão do Federal Reserve às 15h — e o que vier depois pode ditar o rumo dos ativos brasileiros por semanas.
O fantasma da correção pós-urnas
A bolsa ainda digere o resultado do segundo turno. Parte relevante dos investidores precificava vitória da oposição, e a reação veio em forma de venda generalizada. O volume de negociação segue elevado, sinal de que o reposicionamento de carteiras está longe de terminar.
Setores sensíveis a juros lideram as perdas. Varejo, construção e saúde sentem o peso da curva de juros longa, que permanece pressionada mesmo com alívio nos vencimentos curtos.
Balanço do Santander acelera a fuga dos bancos
O gatilho imediato para o setor financeiro veio do balanço trimestral. O Santander reportou lucro 28% menor na comparação anual e queda de 4,3% frente ao trimestre anterior. A deterioração da qualidade de ativos e o custo de crédito assustaram.
O contágio foi imediato:
- Grandes bancos: todos no vermelho, acompanhando o movimento do Santander
- Azzas (AZZA3): exposição ao varejo de moda penalizada por juros altos
- Hapvida (HAPV3) e Magazine Luiza (MGLU3): dívida indexada ao CDI pesa no valuation
Juros futuros: alívio curto, tensão longa
Na curva a termo, o DI jan/25 subia 0,09% — movimento técnico após o salto de segunda-feira. Já o DI jan/28 recuava 0,40% a 14,325%, sugerindo que o mercado ainda aposta em afrouxamento lá na frente, mas exige prêmio de risco fiscal elevado.
Essa dicotomia expõe a incerteza: o curto prazo reflete a Selic atual; o longo, a desconfiança com a trajetória da dívida pública.
O que o Fed entrega hoje — e o que guarda para dezembro
A expectativa majoritária (90,6% segundo o FedWatch) é de manutenção dos juros americanos na faixa de 3,75% a 4,00%. O foco real, porém, está no comunicado e na fala do chair Jerome Powell às 15h30.
Dados recentes criaram um cenário ambíguo: o CPI veio acima do previsto, mas o mercado de trabalho dá sinais de moderação. Dirigentes do Fed sinalizaram que não há urgência para nova alta agora, mas mantêm a porta aberta para dezembro.
Se o tom for mais duro que o esperado, o dólar pode reverter a queda da manhã e pressionar ativos de risco globalmente.
A peça que falta: equipe econômica e âncora fiscal
Enquanto o exterior dita o ritmo de curto prazo, o vetor estrutural segue sendo a composição do novo ministério da Fazenda e a regra fiscal a ser proposta. Nomes e diretrizes devem surgir nas próximas semanas.
Analistas convergem: sem sinalização crível de contenção de despesas obrigatórias, a curva de juros longa dificilmente converge para patamares compatíveis com crescimento sustentado.
O que observar daqui para frente
Três variáveis definem o próximo capítulo: (1) a reação do dólar às 15h e nos dias seguintes; (2) a velocidade de anúncio dos nomes da área econômica; (3) a disposição do Congresso em aprovar medidas de ajuste ainda este ano. Quem posiciona carteira hoje precisa de cenários para cada combinação — não apenas para o caso base.