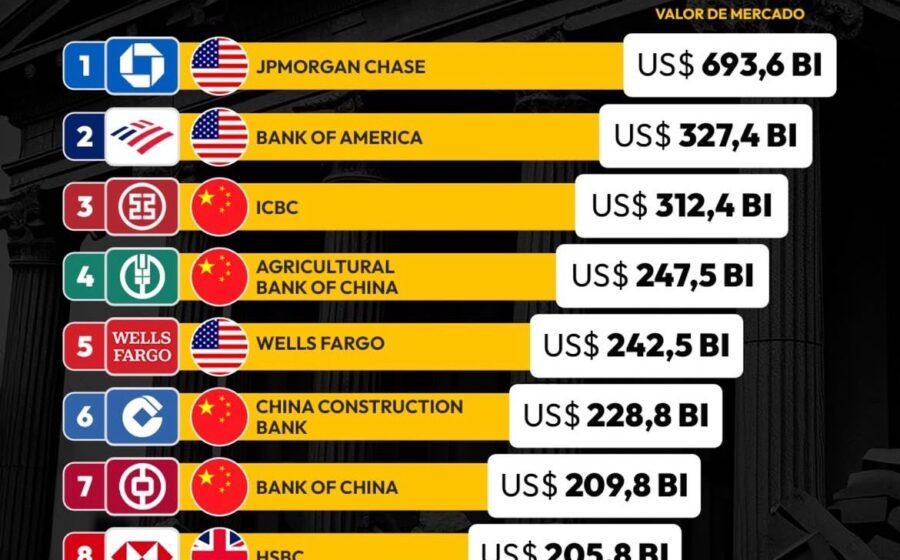
Os três maiores bancos da Europa — UBS, Deutsche Bank e BNP Paribas — fecharam o terceiro trimestre com lucros recordes ou acima das expectativas, somando dezenas de bilhões em receitas. Ainda assim, a festa tem um gosto amargo: a distância para os rivais americanos só aumentou. Por que o Velho Continente não consegue acompanhar o ritmo de Nova York?
A resposta passa por onde o dinheiro realmente está fluindo agora. A gestão de fortunas e o banco de investimento seguraram as pontas, mas o cenário macroeconômico impõe um teto de vidro que não existe do outro lado do Atlântico.
O mapa do dinheiro: quem ganhou e quanto
Os números divulgados nesta quarta-feira (28) desenham um quadro de solidez, não de euforia. O UBS viu o lucro líquido subir 8%, atingindo US$ 2,7 bilhões. O motor foi a entrada massiva de capital de clientes milionários na Ásia e nas Américas, além de um banco de investimento aquecido por negociações de ações.
Já o Deutsche Bank entregou o melhor trimestre da história: 1,9 bilhão de euros de lucro líquido. O segredo? O banco corporativo, divisão “chata” mas previsível, compensou a fraqueza no trading. A receita total subiu 4%, para 8,3 bilhões de euros.
O BNP Paribas roubou a cena com alta de 13,5% no lucro (3,5 bi de euros) e um salto de 50% nas receitas de ações e prime brokerage. Como cereja do bolo, anunciou recompra de 1,3 bi de euros em ações — um recado direto ao mercado de que confia no próprio taco, apesar do caos fiscal na França.
- UBS: Lucro de US$ 2,7 bi (+8%); Ebitda salta 27%.
- Deutsche Bank: Lucro recorde de € 1,9 bi (+2%); Receita corporativa cresce 4%.
- BNP Paribas: Lucro de € 3,5 bi (+13,5%); Receita de ações explode 50%.
O abismo transatlântico que ninguém comenta
Aqui mora o perigo para o acionista europeu. Enquanto Zurique, Frankfurt e Paris comemoram “resultados sólidos”, Wall Street entrega “ganhos extraordinários” trimestre após trimestre. A diferença não é operacional, é estrutural: o mercado de capitais americano é mais profundo, menos regulado e captura a maior parte do fluxo global de IPOs, M&A e trading de alta frequência.
O próprio BNP admitiu que a recuperação de clientes europeus no banco de investimento veio após meses de paralisia pela guerra no Oriente Médio. Ou seja: a volatilidade geográfica pesa mais aqui do que lá. O índice de capital do banco francês deve superar 13% no fim do ano, permitindo retorno ao acionista, mas o custo de funding da França beira 5% — nível não visto desde 2002 — apertando as margens futuras.
Os riscos que estão nas entrelinhas dos balanços
Nem tudo são flores nos relatórios. O Deutsche Bank provisionou 501 milhões de euros para calotes, alta de 20%. Fontes ligadas ao banco apontam exposição a um suposto esquema de notas fiscais falsas da Radiant World, tradadora de minério de ferro em Singapura. Um “evento idiossincrático”, nas palavras do banco, que lembra como o risco de crédito segue escondido em cantos obscuros do globo.
No UBS, a sombra regulatória suíça assusta. O CEO Sergio Ermotti pediu publicamente que o Parlamento não imponha exigências de capital “com custos indevidos”. O banco quer fechar a recompra de US$ 3 bilhões antes de fevereiro, mas futuros pagamentos dependem de políticos, não de balanços.
O Santander, por sua vez, lucrou 2% menos (3,43 bi de euros) por conta de encargos de aquisições nos EUA e UK. Mas o lucro ajustado disparou 19%, mostrando que a máquina está funcionando — só que a contabilidade da expansão cobra a fatura agora.
O que observar daqui para frente
O Standard Chartered, focado na Ásia, pode ser o termômetro mais honesto: elevou a meta de retorno sobre capital tangível para 14% em 2026 e viu as ações subirem 7% em Hong Kong. Enquanto os bancos “globais” europeus lutam contra regulação e juros altos domésticos, quem tem exposição a mercados emergentes crescentes dita o ritmo.
Três sinais para monitorar nas próximas semanas:
- O desfecho do debate sobre capital extra para o UBS na Suíça — define o payout de 2025.
- A trajetória dos juros soberanos franceses — se passarem de 5,5%, o BNP e o Société Générale sentirão no custo de captação.
- A qualidade dos ativos do Deutsche Bank na Ásia — a provisão de 501 mi pode ser só a ponta do iceberg.
O setor bancário europeu provou que sabe gerar caixa em tempo de crise. A dúvida de um bilhão de dólares é se conseguirá transformar essa resiliência em crescimento real ou se ficará eternamente preso no papel de “coadjuvante de luxo” de Wall Street.