O Ministério da Fazenda autorizou a garantia do Tesouro Nacional para um empréstimo de R$ 7 bilhões aos Correios, blindando os bancos contra calote e fixando o custo em 114,84% do CDI. A medida, publicada no Diário Oficial, destravar uma operação vital para o caixa da estatal, mas carrega cláusulas que moldam o futuro da empresa nos próximos 15 anos.
O aval soberano era a peça que faltava para fechar o sindicato com quatro grandes bancos privados. O dinheiro entra em duas parcelas: R$ 5 bilhões na assinatura, prevista para os próximos dias, e R$ 2 bilhões até dezembro. Mas o diabo mora nos detalhes do contrato.
Quem são os credores e qual o preço do risco
Diferente da operação anterior, capitaneada por bancos públicos e grandes varejistas, desta vez o risco foi assumido por Banco ABC, Citibank, Deutsche Bank e J.P. Morgan. A taxa de 114,84% do CDI — aproximadamente 16% ao ano — ficou ligeiramente abaixo do teto de 120% permitido pelo Tesouro e muito próxima dos 115,13% cobrados no empréstimo de R$ 12 bilhões de dezembro de 2025.
A aprovação dos comitês de crédito dessas instituições não veio apenas pela garantia da União. Segundo interlocutores, os números do plano de reestruturação apresentados pela gestão atual convenceram as áreas de risco de que a trajetória de recuperação é crível.
O fantasma do TCU e a blindagem política
O processo anterior, de R$ 12 bilhões, deixou cicatrizes. O Tribunal de Contas da União (TCU) apontou irregularidades na análise de risco, sugerindo que a União assumiu “risco fiscal relevante” sem o rito adequado. A resposta do governo agora foi preventiva: auditores do TCU foram convidados a acompanhar cada etapa técnica, da análise no comitê de garantias às minutas contratuais.
Não é uma auditoria formal, mas funciona como um seguro político. O próprio desembolso foi segurado até após o primeiro turno das eleições, evitando munição para adversários que exploraram o socorro federal como ponto de desgaste.
As armadilhas contratuais que ninguém comenta
O contrato de 15 anos prevê carência de três anos sem amortização. Parece confortável, mas duas cláusulas chamam a atenção de quem olha o balanço de longo prazo:
- Aporte obrigatório: A empresa deve “envidar melhores esforços” para captar R$ 6 bilhões da União até o fim de 2026. O valor já está no Orçamento, mas a execução depende de vontade política e espaço fiscal.
- Gatilho de privatização: Se a companhia for vendida, o vencimento antecipado da dívida é automático — prática padrão, mas que eleva o passivo a ser assumido por eventual comprador.
Comparativo rápido: a conta do socorro
| Indicador | Empréstimo 1 (Dez/2025) | Empréstimo 2 (Set/2026) |
|---|---|---|
| Valor | R$ 12 bilhões | R$ 7 bilhões |
| Bancos | BB, Caixa, Bradesco, Itaú, Santander | ABC, Citi, Deutsche, J.P. Morgan |
| Custo (CDI) | 115,13% | 114,84% |
| Prazo/Carência | 15 anos / 3 anos | 15 anos / 3 anos |
A trajetória do prejuízo e a meta de R$ 19 bi
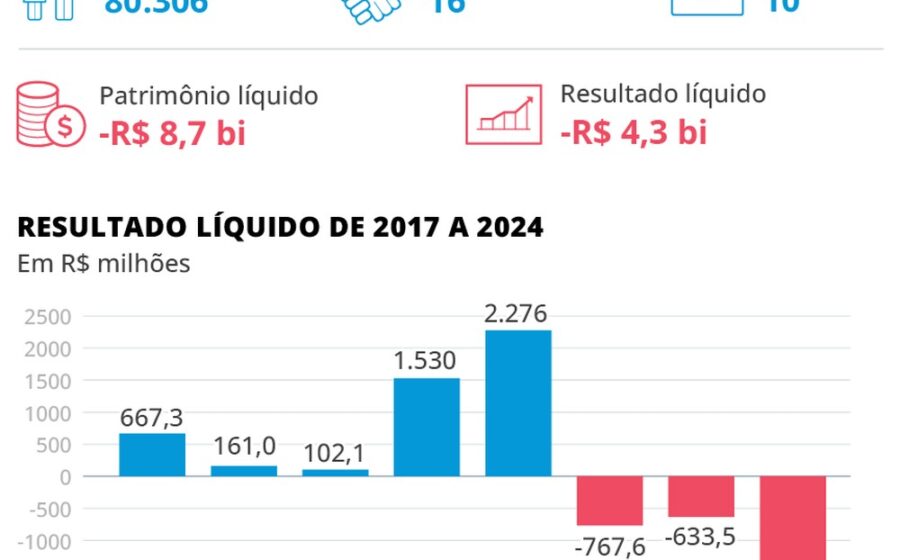
O diagnóstico inicial da gestão apontava necessidade de R$ 20 bilhões para estancar a sangria. Com a melhora de caixa, a projeção caiu para R$ 19 bilhões. Os números do segundo trimestre mostram a direção: prejuízo de R$ 2,4 bilhões, queda de 5,5% ante igual período de 2025 e recuo de 24,4% frente ao primeiro trimestre de 2026 (R$ 3,16 bi).
Ainda é sangria, mas a curva aponta para estabilização. O desafio agora é converter essa desaceleração das perdas em geração de caixa operacional antes que o período de carência termine e as amortizações comecem a pesar.
O que observar daqui para frente
Três variáveis definirão se este empréstimo será uma ponte ou um fardo: a efetiva liberação dos R$ 6 bilhões de capitalização prometidos para 2026, a capacidade dos Correios de manter a trajetória de redução do prejuízo operacional no segundo semestre e o desfecho das discussões sobre o modelo de privatização ou concessão, que acionaria o vencimento antecipado de toda a dívida soberana. O relógio da carência corre até 2029; até lá, a empresa precisa andar com as próprias pernas.