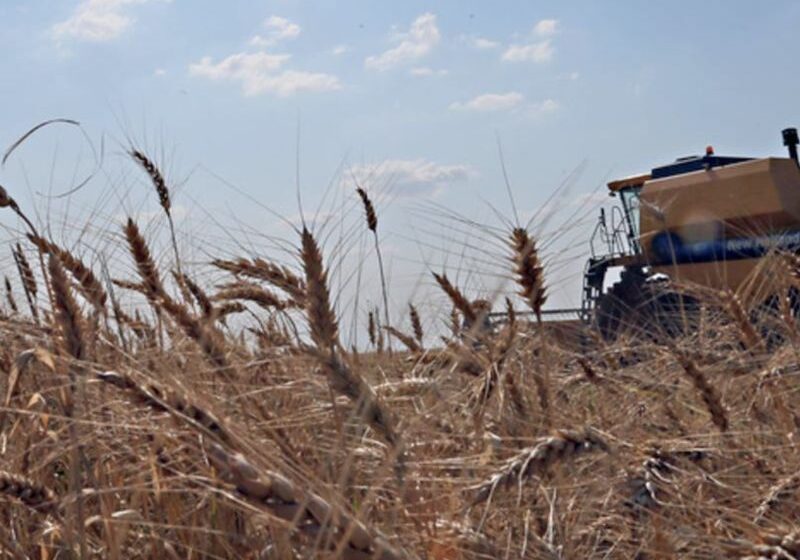
O preço do trigo despencou 13% nas bolsas internacionais em menos de três semanas, aliviando a pressão sobre a cadeia de moagem, mas o consumidor brasileiro ainda não sente o reflexo nas gôndolas. Em Chicago, o contrato de dezembro recuou de US$ 7,04 para US$ 6,10 o bushel, enquanto no Paraná a tonelada estaciona em R$ 1.564.
A queda ocorre mesmo com a produção global encolhendo para 822 milhões de toneladas na safra 2026/27, segundo o USDA — 22 milhões a menos que no ciclo anterior. O mercado aposta agora na oferta sul-americana para fechar a conta.
A virada de chave argentina que pesou no mercado
A grande surpresa veio dos pampas. A safra argentina foi reavaliada para cerca de 24 milhões de toneladas, bem acima dos 21 milhões projetados inicialmente. Embora não supere o recorde do ano passado, o volume extra injeta liquidez num momento em que os grandes exportadores travam.
Esse alívio compensa parcialmente os problemas logísticos da Rússia e da Ucrânia, que mantêm volumes estáveis, mas esbarram no conflito para escoar o cereal. O Canadá também colhe menos — 36 milhões de toneladas, queda de 11% — mas ainda assim acima da média quinquenal.
Europa e Austrália: o clima cobrou a fatura
Do lado da oferta restrita, dois pilares falharam:
- União Europeia: 124 milhões de toneladas (menos 2 mi vs. estimativa anterior), reduzindo exportações para 29 milhões.
- Austrália: 29,9 milhões de toneladas, recuo de 17% sobre a safra passada.
Mesmo assim, o mercado não entrou em pânico. A recomposição argentina funcionou como um “colchão” de curto prazo.
O Brasil na corda bamba: importação recorde à vista
O cenário doméstico é o mais sensível para o investidor atento à inflação de alimentos. A Conab projeta colheita de apenas 5,7 milhões de toneladas — uma das piores da série histórica — frente a um consumo de 12 milhões.
O gap obriga o país a importar no mínimo 7,1 milhões de toneladas. Até outubro, as exportações brasileiras somavam míseras 970 mil toneladas, contra 2,3 milhões em todo 2025. O fluxo se inverteu: viramos importadores líquidos agressivos.
Por que o pão não ficou mais barato ainda?
A defasagem entre a bolsa e a padaria é real. Nos últimos 30 dias, o pão francês subiu 1,15% em São Paulo (FIPE), acumulando 2,7% no ano. Moinhos e redes de varejo trabalham com estoques formados a preços mais altos e contratos de câmbio travados.
Além disso, o frete interno e a logística portuária encarecem a internalização do trigo importado, atrasando a transferência da queda do bushel para a farinha.
Soja e milho: o contraponto das commodities irmãs
Enquanto o trigo aperta, a soja bate recorde: 108 milhões de toneladas exportadas nos primeiros dez meses do ano, praticamente igualando o total de 2025 (108,7 mi). O milho, porém, decepciona: 26 milhões até outubro, bem aquém dos 42 milhões do ano passado.
Essa assimetria muda a dinâmica de hedge para tradings e cooperativas: margem cheia na oleaginosa, aperto no cereal de inverno.
O que observar nas próximas semanas
Três variáveis ditam o próximo movimento:
- Clima no Sul do Brasil: geadas tardias ou excesso de umidade na colheita podem cortar ainda mais a safra nacional.
- Câmbio: dólar acima de R$ 5,60 anula ganhos da queda em Chicago para o importador.
- Política comercial da Rússia: qualquer restrição oficial de exportação dispara prêmios no Mar Negro.
Para o gestor de risco, a janela atual de preços baixos em Chicago é oportunidade de travar custo de matéria-prima via derivativos, desde que o câmbio coopere. Para o varejista, a recomendação técnica é manter reposição curta e negociar contratos indexados à bolsa, não ao spot físico.