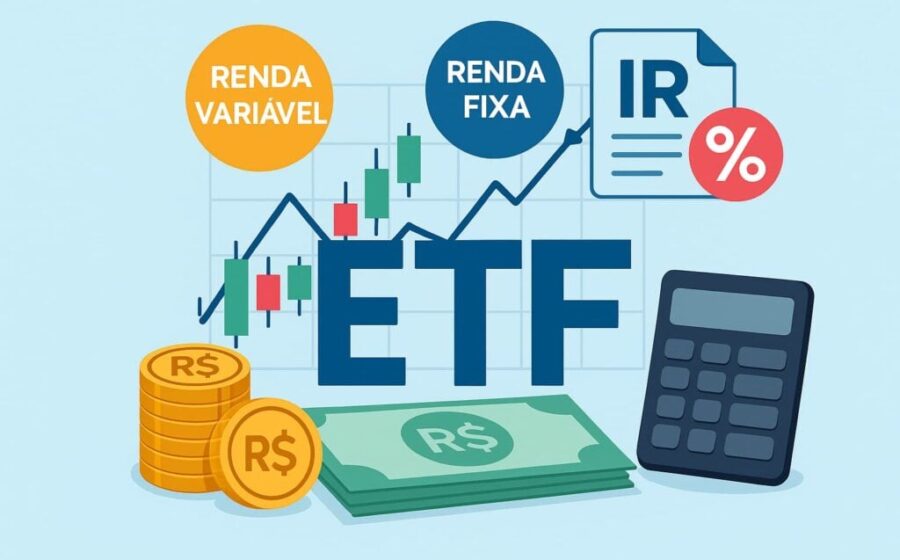
ETFs de renda fixa prometem simplicidade, taxa zero de come-cotas e alíquota de 15% mesmo no curto prazo. Mas a vantagem some se você vender no momento errado.
O segredo está no prazo médio da carteira, não no seu horizonte de investimento. Entenda a regra antes de aplicar.
O que muda na prática para o seu bolso
Ao comprar cotas de um ETF que replica o IMA-B ou o IRF-M, você acessa dezenas de títulos públicos com uma única ordem. Taxas de administração giram em torno de 0,15% a 0,25% ao ano — fração do cobrado em fundos ativos.
Não há come-cotas semestral. O imposto só incide na venda com lucro, retido na fonte. E não existe IOF regressivo nos primeiros 30 dias.
Até aqui, parece imbatível. O detalhe decisivo aparece na alíquota.
A regra do prazo médio que pega todo mundo de surpresa
Em fundos tradicionais, a alíquota cai conforme você fica mais tempo investido: 22,5% (até 180 dias), 20% (181 a 360), 17,5% (361 a 720), 15% (acima de 720).
Nos ETFs de renda fixa sob regime específico, a alíquota depende do prazo médio dos títulos da carteira, calculado pelas regras tributárias. Se o índice tiver duration acima de 720 dias, você paga 15% mesmo vendendo no mês seguinte.
Mas se o prazo médio for menor, a alíquota sobe para 20% ou 22,5% — igual a fundos de curto prazo. O seu prazo de permanência não importa.
Exemplo numérico: onde a economia aparece (e onde some)
Imagine duas aplicações de R$ 100 mil com ganho idêntico de R$ 5.000 em 180 dias:
- ETF com prazo médio > 720 dias (alíquota 15%): IR de R$ 750. Líquido: R$ 4.250.
- CDB mesmo prazo (alíquota 22,5%): IR de R$ 1.125. Líquido: R$ 3.875.
A diferença de R$ 375 a favor do ETF é real. Mas pressupõe que você consiga vender pelo preço justo.
O risco invisível: preço de mercado vs. valor patrimonial
Cotas de ETF são negociadas em Bolsa. O preço flutua com a curva de juros. Se as taxas subirem, ETFs de duration longa caem forte — mesmo no curto prazo.
Além do risco de mercado, há:
- Spread de compra e venda (pode widening em dias de estresse)
- Desvio entre preço de tela e valor patrimonial (VP)
- Custos de corretagem e emolumentos da B3
Economizar R$ 375 de IR não compensa vender com 1% de desconto sobre o VP — isso já equivale a R$ 1.000 de perda em R$ 100 mil.
Quando o ETF vence o título direto (e quando perde)
Quem compra Tesouro IPCA+ 2045 e carrega até o vencimento conhece a taxa real contratada. Zero surpresa. O ETF que replica o IMA-B renova a carteira eternamente: vence título, entra outro. A duration se mantém, mas a taxa real da carteira muda.
Para quem quer travar uma taxa para uma data futura (aposentadoria, faculdade do filho), o título individual vence. Para quem quer exposição permanente a juros reais sem gestão ativa, o ETF ganha em praticidade e eficiência tributária.
O que observar daqui para frente
Monitore três variáveis antes de decidir: o prazo médio tributário do índice (disponível no site do gestor), a liquidez diária do ETF (volume médio e spread) e a inclinação da curva de juros. Em cenário de alta de Selic, ETFs de duration longa sofrem marcação a mercado severa. Em queda de juros, capturam ganho de capital — mas o imposto virá na venda. A eficiência tributária só se materializa se você puder escolher o momento da saída.