A Boeing registrou prejuízo ajustado de US$ 0,34 por ação no terceiro trimestre, superando a estimativa de perdas de US$ 0,21 do mercado. O resultado expõe a dificuldade da fabricante em transformar a carteira de pedidos em caixa enquanto a dívida líquida permanece elevada em US$ 25,2 bilhões.
Apesar da redução no endividamento frente aos US$ 30,4 bilhões de um ano atrás, a geração de valor para o acionista segue travada pelos gargalos na divisão de aviões comerciais. A pergunta que fica: até quando a defesa e os serviços vão sustentar o balanço sozinhos?
O buraco na divisão comercial
A receita da Boeing Commercial Airplanes caiu para US$ 10,7 bilhões, com prejuízo operacional de US$ 697 milhões. A margem negativa de 6,5% representa uma melhora drástica frente ao rombo de 48,3% do ano passado, mas ainda sinaliza que cada avião entregue consome caixa.
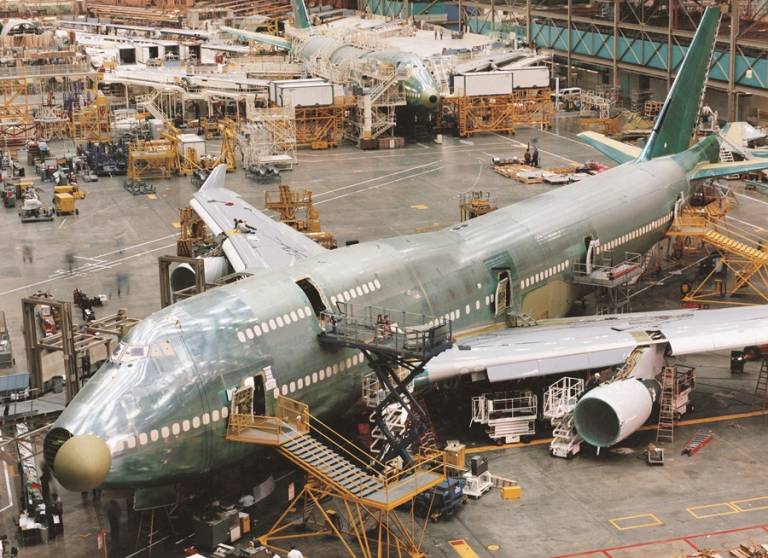
O centro do problema é a linha 737. A meta de produzir 47 unidades por mês durante o verão do hemisfério norte foi descartada. O gargalo está nas asas: a fornecedora Spirit AeroSystems não consegue entregar os componentes no ritmo necessário.
- Certificação do 737 Max 7: conquistada no trimestre junto à FAA.
- Max 10: certificação obtida em outubro, após o fechamento do balanço.
- Produção real: estagnada aquém das 42 unidades/mês atuais.
Kelly Ortberg, CEO desde agosto, admitiu em memorando interno que a base é “mais sólida que há um ano”, mas cobrou execução diária para limpar o backlog de mais de 5.600 aeronaves.
Defesa e serviços carregam o resultado
Enquanto o comercial sangra, os outros dois pilares entregaram números robustos. A divisão de Defesa, Espaço e Segurança lucrou quase US$ 500 milhões com margem de 6,2%, impulsionada por maiores entregas, eficiência operacional e a venda de uma subsidiária por US$ 252 milhões.
O contrato do caça F/A-XX de sexta geração para a Marinha dos EUA — cujo valor total pode ultrapassar US$ 20 bilhões ao longo das décadas — funciona como um colchão de receita futura de alta margem.
Já a Boeing Global Services manteve a previsibilidade: lucro de US$ 1 bilhão e margem operacional de 18,3%. O segmento de manutenção, peças e upgrades segue como o motor de caixa mais confiável do grupo.
Fluxo de caixa e o alívio no endividamento
A empresa gerou fluxo de caixa livre positivo pelo terceiro trimestre consecutivo. Isso permitiu reduzir a dívida líquida em US$ 700 milhões na comparação trimestral, para os atuais US$ 25,2 bilhões (cerca de R$ 136 bilhões).
A trajetória de desalavancagem depende, contudo, da aceleração das entregas comerciais. Cada 737 que sai da linha de Renton equivale a milhões em recebíveis que hoje estão parados no pátio.
O que observar daqui para frente
Três variáveis ditam o ritmo da recuperação nos próximos trimestres: a estabilização da cadeia de asas para o 737, a certificação final do 777X (ainda sem data firme) e a capacidade da defesa de converter o contrato F/A-XX em receita reconhecida sem estouros de custo.
Se Ortberg conseguir destravar a taxa de produção para 38 aviões/mês ainda no primeiro semestre de 2025, a geração de caixa livre pode finalmente cobrir o serviço da dívida sem depender de vendas de ativos. Caso contrário, o balanço continuará refém de um ciclo de “quase lá” que o mercado já precificou com ceticismo.