O Tribunal de Contas da União bate o martelo sobre a alíquota de referência da CBS nesta quarta-feira (28), a partir das 10h30. O percentual define quanto empresas e consumidores pagarão pelo novo tributo que substitui PIS, Cofins, IOF sobre seguros e parte do IPI. A decisão ecoa direto no caixa de qualquer negócio a partir de janeiro.
O relógio está correndo contra o Senado
O TCU tem até 31 de outubro para entregar o cálculo oficial aos senadores. A Casa legislativa ganha então uma janela apertada, até 22 de dezembro, para aprovar, rejeitar ou modificar o número. Se o prazo estourar sem deliberação, vale automaticamente a alíquota fixada pelo tribunal.
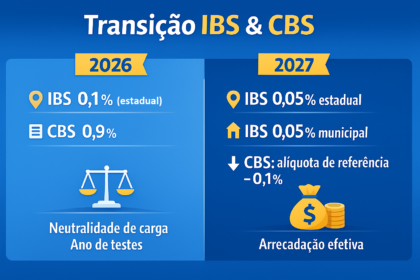
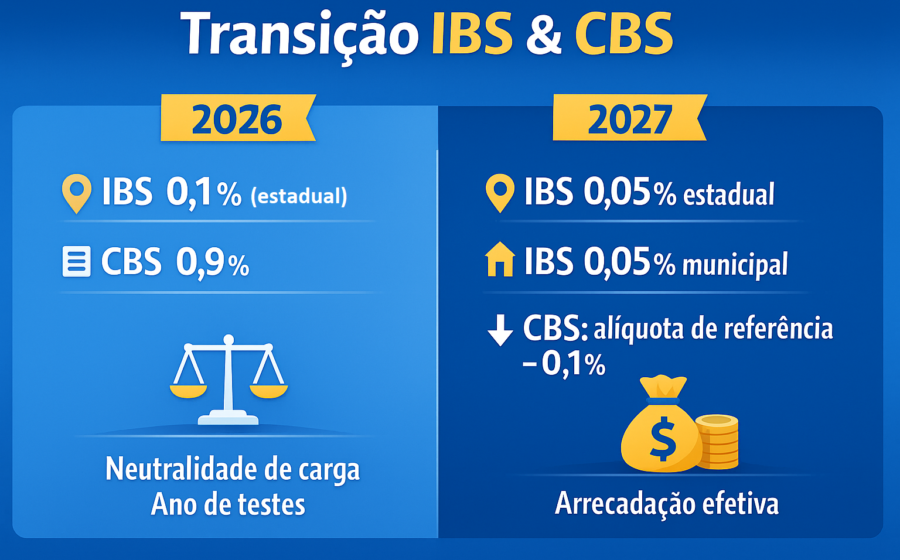
Um detalhe crítico: a cobrança começa em janeiro, sem a espera habitual de 90 dias para novos tributos. O primeiro mês de vigência, porém, será de transição. A arrecadação de janeiro (projetada em R$ 46 bilhões) ainda virá dos impostos antigos sobre fatos geradores de 2026. A CBS de fato entra no fluxo de caixa a partir de fevereiro.
Quanto vai custar? As estimativas divergem
Não existe consenso sobre o número final. Durante a tramitação da reforma, o Ministério da Fazenda trabalhava com uma banda entre 8,53% e 9,05%. A generosidade do Congresso com benefícios fiscais empurrou a projeção oficial para 9,21%.
O mercado, no entanto, aposta em valores mais altos. Veja os principais cenários na mesa:
- 9,43%: estimativa da Roit, empresa de tecnologia tributária.
- ~11%: cálculo do economista Sérgio Gobetti baseado no PLOA 2027.
Por que a conta do Gobetti assusta mais
A projeção de 11% não é um chute. Ela nasce da necessidade de fechar a conta do Orçamento de 2027. A regra da reforma trava a carga tributária na média histórica de 2012-2021, exigindo arrecadação equivalente a 5% do PIB — cerca de R$ 725 bilhões.
O desenho orçamentário prevê R$ 636,8 bilhões (4,3% do PIB) com a CBS de fevereiro a dezembro. O Imposto Seletivo entra com mais R$ 41,9 bilhões (0,3% do PIB). O problema: o Seletivo cobre apenas 40% da receita que o IPI gerava hoje. A diferença — 1,1 ponto percentual — precisa ser absorvida pela alíquota da CBS.
O que muda na prática para o empresário
Se a alíquota fechar acima de 10%, o impacto no capital de giro é imediato. Empresas do Simples Nacional estão fora da CBS, mas quem está no Lucro Real ou Presumido precisa recalcular precificação e fluxo de caixa para janeiro. A não observância da anterioridade nonagesimal significa que não há “período de teste”: a regra vale no dia 1º.
Outro ponto de atenção: a alíquota de referência serve de teto para a soma das alíquotas federal, estadual e municipal (CBS + IBS). Se o número subir, sobra menos espaço para Estados e Municípios comporem o IVA dual sem estourar a trava constitucional.
O que observar nas próximas semanas
A sessão do TCU é apenas o primeiro ato. O verdadeiro jogo político acontece no Senado em dezembro. Acompanhe três variáveis: a disposição dos senadores em alterar o cálculo do tribunal, a pressão setorial por mais exceções (que elevam a alíquota geral) e a sinalização do Ministério da Fazenda sobre a meta de 5% do PIB. Quem ajustar a precificação agora com base no teto de 11% dorme mais tranquilo em janeiro.