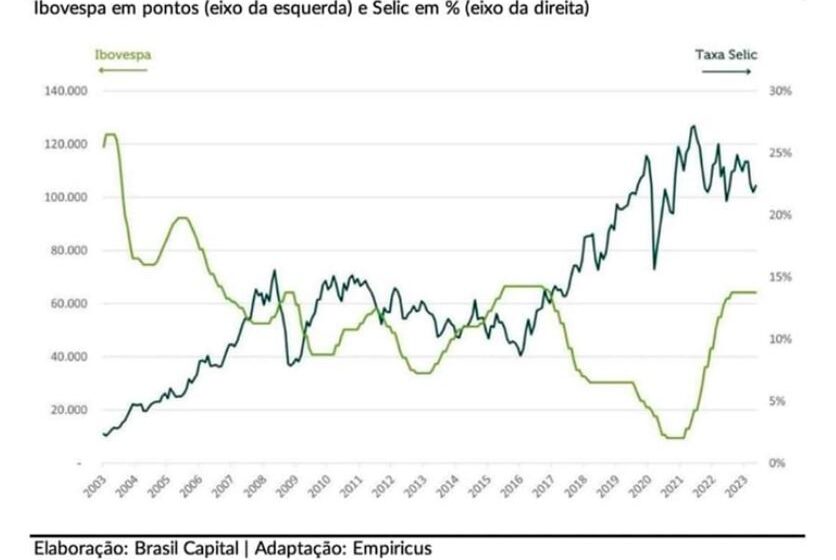
Uma carteira de títulos públicos atrelados à inflação com vencimento longo transformou R$ 100 mil em R$ 1,05 milhão nas últimas duas décadas. O Ibovespa, no mesmo período, mal passou de R$ 530 mil. A diferença não é um erro de cálculo: é a evidência de que o caminho para o primeiro milhão no Brasil pode ser muito menos volátil do que a maioria imagina.
Os dados mostram que o índice IMA-B 5+ — referência para títulos como o Tesouro IPCA+ com prazo acima de cinco anos — entregou 12,5% ao ano. O principal índice de ações ficou em 8,7%. Mas o choque real aparece quando colocamos o risco na balança.
O prêmio pelo risco que quase não existiu
Entre todos os índices de ações analisados, o melhor desempenho veio das carteiras de dividendos: 13,2% ao ano. Parece uma vitória da bolsa, até você perceber que a vantagem sobre o IMA-B 5+ foi de apenas 0,7 ponto percentual ao ano.
Para capturar esse 0,7% a mais, o investidor precisou atravessar:
- Crises políticas e mudanças de regime fiscal;
- Ciclos de alta e queda brusca de juros;
- Drawdowns (quedas de topo a fundo) superiores a 50% em diversos momentos.
Enquanto isso, a renda fixa de longo prazo apresentou volatilidade fracionária. O “prêmio pelo risco” das ações, na prática, foi praticamente nulo por 20 anos.
Quanto custava o bilhete de loteria da renda fixa?
Se o objetivo fosse acordar hoje com R$ 5 milhões (cerca de US$ 1 milhão) sem aportes mensais, o cheque inicial há 20 anos seria assim:
- IMA-B 5+: R$ 474 mil;
- IMA-B (geral): R$ 509 mil;
- IRF-M (prefixados): R$ 598 mil;
- CDI: R$ 730 mil.
Valores nominais e brutos, antes de impostos e custódia. Ainda assim, a eficiência do capital chama a atenção: o título indexado à inflação longo exigiu 35% menos capital inicial que o CDI para chegar ao mesmo lugar.
E se você não tinha meio milhão no bolso?
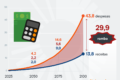
A matemática muda, mas o resultado permanece acessível. Um investidor que começasse do zero aplicando R$ 5.000 por mês, corrigindo o aporte pela inflação, atingiria o mesmo patamar de R$ 5 milhões em poder de compra atual em 30 anos.
A conta assume uma rentabilidade real líquida de 6,1% ao ano — perfeitamente compatível com o histórico do IMA-B descontado o IR. Ou seja: disciplina e tempo superam a necessidade de “acertar a ação da vida”.
Por que o Brasil pagou tão bem para quem emprestou ao governo?
A resposta está no prêmio de risco país. Para financiar sua dívida em moeda local, o Tesouro precisou historicamente oferecer juros reais (acima da inflação) entre 5% e 6% ao ano — níveis raros em economias desenvolvidas.
Essa anomalia estruturou uma oportunidade única: o investidor pessoa física pôde acessar taxas de “private equity” com liquidez diária e garantia soberana, bastando não vender no desespero quando a marcação a mercado mostrava prejuízo.
O que observar daqui para frente
Projetar os próximos 20 anos replicando o passado seria ingenuidade. A Selic em queda, a convergência da inflação para a meta e a mudança no perfil da dívida pública reduzem o prêmio oferecido nos títulos longos.
O cenário base exige projeções mais conservadoras — algo entre 4,5% e 5,5% reais para o IMA-B 5+. Isso não invalida a tese, mas altera o planejamento: o aporte mensal necessário para chegar aos R$ 5 milhões em 30 anos sobe para cerca de R$ 7.000 a R$ 8.000 corrigidos.
A lição final não é excluir ações da carteira. Empresas excepcionais seguem sendo a melhor forma de capturar crescimento real acima dos juros. O que os números provam é que, no Brasil, enriquecer não exigiu apostar no cassino. Bastou aceitar o juro real que o país pagou — e ter a paciência de deixar o tempo trabalhar.