Uma carteira de títulos públicos atrelados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice de ações brasileiro para trás por uma margem histórica. O mais surpreendente não é apenas o resultado final, mas o nível de risco assumido para alcançá-lo.
Enquanto o Ibovespa entregou 5,3 vezes o investimento inicial, o índice IMA-B 5+ — que reúne títulos federais longos indexados ao IPCA — transformou R$ 100 mil em pouco mais de R$ 1,05 milhão no mesmo período. A diferença escancara uma realidade que contraria o senso comum do mercado.
O placar que ninguém espera
Os números anuais contam a história com frieza matemática. Nos últimos 20 anos, a renda fixa brasileira ofereceu retornos anualizados que rivalizam — e muitas vezes superam — os ativos de risco:
- IMA-B 5+ (Títulos IPCA+ longos): 12,5% ao ano
- IRF-M (Títulos prefixados): 11,2% ao ano
- CDI (Referência de renda fixa curta): 10,1% ao ano
- Índice de Dividendos (Melhor bolsa): 13,2% ao ano
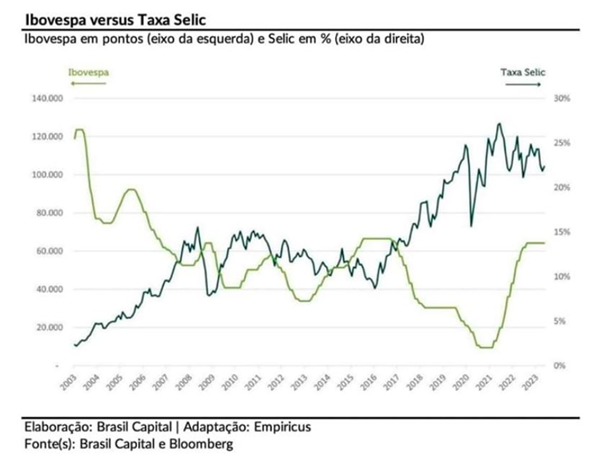
- Ibovespa: 8,7% ao ano
- Small Caps: 6,9% ao ano
- Ouro: 9,7% ao ano | Dólar: 4,3% ao ano
O índice de dividendos foi o único a superar o IMA-B 5+, mas a vantagem é irrisória: apenas 0,7 ponto percentual ao ano. Para capturar esse prêmio, o investidor precisou suportar a volatilidade inerente às ações, quedas bruscas e a incerteza de resultados corporativos. O “prêmio pelo risco” praticamente desapareceu.
Quanto custa chegar ao primeiro milhão?
Invertendo a conta, o esforço financeiro necessário no passado para atingir R$ 5 milhões hoje (valores nominais e brutos) revela a eficiência dos títulos longos:
- IMA-B 5+: R$ 474 mil
- IMA-B (Geral): R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Quem não dispunha de capital inicial alto também encontrou caminho. Um investidor que aportasse R$ 5.000 mensais, corrigidos pela inflação, atingiria o mesmo patamar de R$ 5 milhões em poder de compra após 30 anos, assumindo um retorno real próximo a 6,1% ao ano. A disciplina superou a necessidade de “acertar a ação da vez”.
Por que o Brasil foi exceção?
A explicação reside no histórico de juros reais elevados. Para financiar sua dívida, o governo federal precisou remunerar o capital acima da inflação em patamares raros no mundo desenvolvido. Isso criou uma janela única: quem teve paciência para carregar papéis longos capturou taxas reais de dois dígitos por anos a fio.
Não se trata de ausência de risco. O IMA-B 5+ oscila — e forte — quando a curva de juros abre. A marcação a mercado pode gerar perdas expressivas no curto prazo. A natureza do perigo, contudo, difere da bolsa: é risco de taxa de juros, não de negócio.
O que observar daqui para frente
Projetar os próximos 20 anos com base no retrovisor é perigoso. A Selic em queda, mudanças no regime fiscal e a dinâmica da dívida pública alteram o prêmio de risco dos títulos longos. A lição não é abandonar as ações — empresas excepcionais seguem criando valor extraordinário —, mas reconhecer que, no Brasil, enriquecer não exigiu concentração em ativos de alto risco. A combinação de juros reais altos, tempo e consistência fez o trabalho pesado. O investidor atento deve monitorar se o prêmio oferecido pelos títulos longos continua a compensar a duração estendida em um cenário de taxas estruturalmente mais baixas.