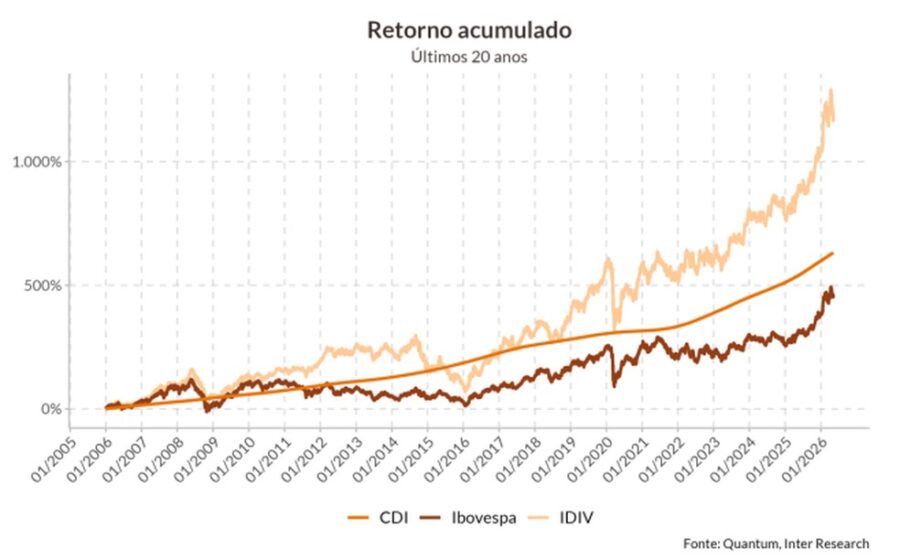
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes nas últimas duas décadas. O Ibovespa, referência do mercado acionário, parou em 5,3 vezes. A diferença não é margem de erro: é o dobro do resultado com uma fração da volatilidade.
Os dados cobrem o período de 2004 a 2024 e consideram o índice IMA-B 5+, que reúne títulos com vencimento superior a cinco anos. O retorno anualizado ficou em 12,5%, contra 8,7% da bolsa. Mas o que isso significa, na prática, para quem está construindo patrimônio hoje?
O abismo entre R$ 100 mil aplicados
Vamos aos números brutos. Se você tivesse colocado R$ 100 mil no IMA-B 5+ há 20 anos, teria hoje cerca de R$ 1,05 milhão. O mesmo valor no Ibovespa renderia aproximadamente R$ 530 mil. A distância supera meio milhão de reais.
O CDI, referência da renda fixa conservadora, transformaria a quantia em R$ 685 mil. Já o IRF-M (títulos prefixados) chegaria a R$ 836 mil. O único índice de ações a superar a renda fixa de longo prazo foi o de dividendos, com 13,2% ao ano — apenas 0,7 ponto percentual acima do IMA-B 5+.
Esse prêmio de 0,7% exigiu suportar oscilações brutais, riscos de governança corporativa e ciclos de queda prolongados. A renda fixa de longo prazo entregou retorno quase idêntico com perfil de risco radicalmente diferente.
Quanto faltava para chegar ao primeiro milhão de dólares
Invertendo a conta: qual valor inicial seria necessário para ter R$ 5 milhões (≈ US$ 1 milhão) hoje? A resposta surpreende pela acessibilidade relativa.
- IMA-B 5+: R$ 474 mil
- IMA-B (geral): R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Valores nominais e brutos, antes de impostos e custos. A lição central: o Brasil pagou juros reais historicamente elevados para financiar sua dívida. Quem teve paciência e apetite para marcar a carteira a mercado colheu o prêmio.
O caminho para quem não tem meio milhão no bolso
Nem todo investidor dispõe de capital inicial alto. A simulação de aporte mensal revela o poder da consistência. Investindo R$ 5.000 por mês, corrigidos pela inflação, e capturando uma taxa real próxima de 6,1% ao ano (referência do IMA-B), o patrimônio atinge R$ 5 milhões em poder de compra atual após 30 anos.
O segredo não está em encontrar a “ação da vida”. Está na disciplina de aportar, reinvestir os cupons e não resgatar no primeiro solavanco de juros. O tempo faz o trabalho pesado dos juros compostos.
Por que o passado pode não se repetir — e o que observar
Taxas de juros estruturalmente altas não são lei da física. O cenário fiscal, a trajetória da dívida pública e a política monetária global podem comprimir os prêmios de risco. Se o juro real cair para patamares de economias desenvolvidas (2% a 3%), a matemática muda drasticamente.
Além disso, o IMA-B 5+ carrega risco de marcação a mercado. Em 2013 e 2021, por exemplo, o índice teve retornos negativos expressivos. Quem precisa de liquidez no curto prazo pode realizar prejuízo. A estratégia exige horizonte compatível com a duration da carteira — no caso, acima de cinco anos.
Não se trata de abandonar ações. Empresas de qualidade geram valor acima da inflação no longo prazo. Mas os números mostram que, no Brasil recente, assumir risco acionário não foi condição necessária para enriquecer. A renda fixa de longo prazo cumpriu esse papel sozinha.
O que monitorar daqui para frente
Fique atento a três variáveis que ditam o jogo nos próximos ciclos: a trajetória da taxa Selic real, a credibilidade do arcabouço fiscal (impacto direto na curva de juros longa) e a inflação implícita nos contratos futuros. Se o prêmio de risco do título longo encolher, a atratividade relativa cai. Enquanto o Brasil pagar juros reais altos para se financiar, a porta segue aberta — mas o bilhete de entrada exige estômago para volatilidade de marcação e paciência para esperar o vencimento.