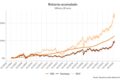
A França viu o custo da dívida de 10 anos furar 5% e o prêmio sobre a Alemanha saltar para 1,6 ponto percentual — níveis de 2011 — apenas porque o Parlamento travou o orçamento. O Brasil ainda tem a caneta na mão para escrever o próprio roteiro, mas a tinta está secando rápido. A diferença entre ajustar por escolha ou por força define quem paga a conta.
O aviso francês: paralisia tem preço imediato
Em 2027, a dívida francesa deve bater 121,7% do PIB com déficit de 5%. Para rolar o estoque, o país precisará emitir 340 bilhões de euros em títulos longos num cenário de baixo crescimento e juros altos. O mercado não esperou a crise estourar; cobrou a fatura na hora em que a incerteza política virou fato consumado.
Esse movimento não ficou restrito a Paris. Os spreads de Bélgica, Itália, Espanha e Grécia abriram em cadeia. A lição é direta: num mundo disputando a mesma poupança global, a credibilidade fiscal voltou a ter preço — e ele sobe mais rápido do que a política consegue reagir.
Por que isso atinge o seu bolso (e o caixa da empresa)
O Brasil não tem crise de financiamento externo hoje. Porém, compete por capital num ambiente de juros reais elevados, com uma particularidade perigosa: grande parte da dívida pública é atrelada à Selic. Cada alta de 1 ponto percentual na taxa básica chega ao orçamento quase na mesma velocidade de um boleto vencido.
Enquanto economias ricas emitem a prazos longos e taxas fixas, o Brasil rola o passivo no curto. Isso transforma qualquer ruído fiscal em pressão imediata sobre a taxa de juros, o câmbio e, consequentemente, o custo de capital das empresas.
Três tipos de ajuste — e qual o Brasil pode escolher
A experiência internacional separa os ajustes em categorias claras. Entender onde o Brasil se encaixa hoje evita comparações enganosas:
- Forçado pela falta de mercado (Grécia 2010): Corte de 17 pontos do PIB no primário em 3 anos, PIB caiu 25%, desemprego a 27%. Não havia alternativa.
- Choque de credibilidade instantâneo (Reino Unido 2022): Anúncio de cortes de impostos sem lastro derrubou a libra e obrigou o Banco da Inglaterra a intervir. A primeira-ministra caiu em 49 dias.
- Preventivo e gradual (África do Sul): Superávit primário de 1% do PIB em 2025/26, meta de 1,7% agora. Dívida estabilizada em 78,4%. Começou antes de o mercado fechar a porta.
O tamanho do esforço brasileiro em números reais
Estudos indicam que um ajuste de cerca de 3% do PIB em cinco anos seria suficiente para estabilizar a trajetória da dívida. A chave não é cortar gastos nominalmente, mas conter o crescimento das despesas obrigatórias acima da inflação. Não é um “ajuste grego” de 17 pontos, nem um “choque argentino” de 5% num ano. É uma correção de rota factível — desde que comece agora.
A armadilha está na matemática da espera: juros mais altos elevam o superávit necessário para estabilizar a dívida. Quanto mais o país demora, maior o esforço futuro. A França descobriu isso da pior forma; a África do Sul evitou o abismo antecipando a decisão.
O que observar daqui para frente
O gatilho decisivo não é técnico, é político: a capacidade de construir maioria para aprovar medidas que mexem em direitos adquiridos e indexadores automáticos. Enquanto o Congresso sinalizar disposição para votar, o prêmio de risco se comporta. No dia em que a fragmentação parlamentar travar a pauta — como aconteceu em Paris —, o custo da rolagem passa a ditar as regras do jogo.
Para o investidor e o empresário, o sinal a monitorar é a velocidade de tramitação das propostas de contenção de despesas obrigatórias. Não é o anúncio do ministro que move o mercado; é a votação no plenário. Quem lê o noticiário político como termômetro do custo de capital ganha tempo. Quem espera a crise chegar, paga a conta com juros.