Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas — quase o dobro do retorno do principal índice de ações brasileiro. O dado desafia a crença de que enriquecer exige necessariamente assumir riscos elevados na bolsa.
Mas será que esse cenário se repete nos próximos anos? A resposta exige olhar além da rentabilidade nominal.
O que os números revelam sobre o período
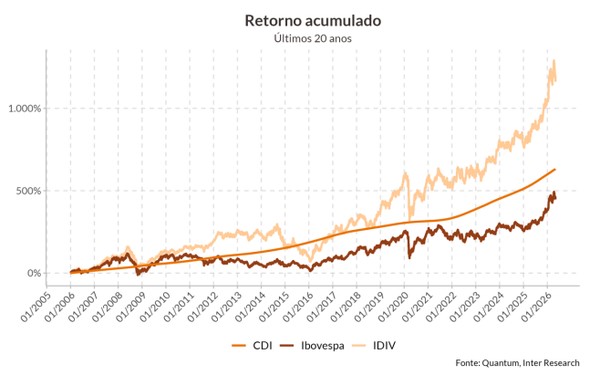
Entre 2004 e 2024, o IMA-B 5+ — índice que acompanha títulos públicos atrelados ao IPCA com vencimento acima de cinco anos — entregou 12,5% ao ano. No mesmo horizonte, o Ibovespa avançou 8,7% anuais. A diferença parece modesta em base anual, mas o efeito dos juros compostos transforma a vantagem em abismo patrimonial.
Na prática: R$ 100 mil aplicados no índice de inflação longa viraram aproximadamente R$ 1,05 milhão. O mesmo valor no índice de ações terminou em R$ 530 mil. A rentabilidade do CDI ficou em 10,1% ao ano, enquanto títulos prefixados (IRF-M) renderam 11,2%.
- IMA-B 5+: 12,5% a.a. → 10,5x o capital
- Índice de dividendos (melhor ação): 13,2% a.a. → 11,9x o capital
- Ibovespa: 8,7% a.a. → 5,3x o capital
- Small caps: 6,9% a.a. → 3,8x o capital
- Ouro: 9,7% a.a. → 6,3x o capital
- Dólar: 4,3% a.a. → 2,3x o capital
O prêmio pelo risco que quase não existiu
O índice de dividendos — melhor alternativa acionária do período — superou o IMA-B 5+ por apenas 0,7 ponto percentual ao ano. Em troca, o investidor precisou conviver com a volatilidade inerente às ações, drawdowns severos e incerteza de resultados empresariais.
Ou seja: o mercado pagou prêmio de risco quase inexistente para quem aceitou oscilar junto com a bolsa. Títulos públicos de longo prazo entregaram retorno competitivo com natureza de risco distinta — sensibilidade a juros, não a lucros corporativos.
Quanto era preciso para chegar a R$ 5 milhões
Invertendo a conta: qual capital inicial há 20 anos atingiria hoje o equivalente a US$ 1 milhão (R$ 5 milhões nominais)? Os valores brutos, antes de impostos e custos, surpreendem pela acessibilidade relativa:
- CDI: R$ 730 mil
- IRF-M (prefixados): R$ 598 mil
- IMA-B (inflação geral): R$ 509 mil
- IMA-B 5+ (inflação longa): R$ 474 mil
Quem não dispunha de centenas de milheiros também tinha caminho. Aportes mensais de R$ 5 mil corrigidos pela inflação, com rentabilidade real de 6,1% ao ano (acima do IPCA), alcançariam o mesmo patamar em 30 anos. A disciplina de poupança supera a caça a “ativos extraordinários”.
Por que a renda fixa brasileira venceu
A explicação estrutural reside nos juros reais historicamente elevados do país. Para financiar sua dívida, o Tesouro Nacional precisou ofertar prêmios superiores aos de economias desenvolvidas por décadas. Isso criou janela única para quem aceitou travar capital em prazos longos.
Não há garantia de repetição. Taxas podem cair, inflação pode mudar de regime e preços de títulos longos oscilam violentamente quando a curva de juros abre. O IMA-B 5+ já registrou perdas expressivas em janelas curtas — risco que não se confunde com o de ações, mas existe.
O que observar daqui para frente
Projetar os próximos 20 anos com base no retrovisor é arriscado. O cenário fiscal, a trajetória da Selic e a credibilidade da âncora inflacionária ditarão se a renda fixa manterá o protagonismo. A lição prática não é abandonar ações — empresas ainda geram riqueza exponencial —, mas reconhecer que concentração excessiva em risco de mercado não foi condição necessária para enriquecer no Brasil recente. Diversificação com alocação relevante em títulos indexados à inflação segue como estratégia racional para quem busca patrimônio real com previsibilidade de fluxo.