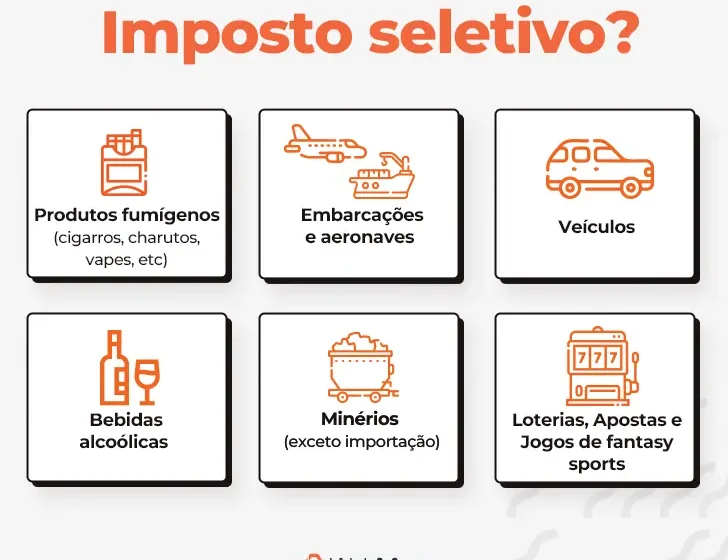
O Brasil corre o risco de iniciar 2027 sem a cobrança do novo Imposto Seletivo sobre automóveis — e a definição do próximo presidente da República será o fator decisivo para saber se isso se traduz em preços menores nas concessionárias.
A Lei Complementar nº 214/2025 estabeleceu que as alíquotas devem considerar potência, eficiência energética, emissões, reciclabilidade e etapas de fabricação no país. O problema: a lei ordinária que fixaria os percentuais ainda não existe.
O vácuo legal e o que ele significa para o bolso
Segundo Cassio Pagliarini, da Bright Consulting, não há como simplesmente migrar a tabela atual do IPI Verde para o novo imposto. A estrutura de critérios mudou radicalmente. Sem a legislação complementar aprovada e sancionada até 31 de dezembro, o Imposto Seletivo não pode ser cobrado a partir de 1º de janeiro.
Isso cria um cenário único: a alíquota efetiva seria zero no primeiro dia do ano. Cada fabricante decidirá individualmente se repassa a economia integral, parcial ou nenhuma ao consumidor final.
Por que a eleição trava tudo
Os dois candidatos à presidência seguem em debate sobre o rumo da política industrial e tributária. Sem saber quem ocupará o Palácio do Planalto, o Congresso não avança na votação da lei ordinária. O calendário legislativo de fim de ano é curto, e a janela para sanção presidencial se fecha junto com 2026.
Historicamente, o setor automotivo brasileiro carrega a maior carga tributária entre os principais países produtores. A concentração em poucas multinacionais sempre facilitou a fiscalização e garantiu arrecadação recorde. O novo modelo tenta mudar essa lógica premiando eficiência e produção local — mas só funciona se as regras estiverem claras.
Nissan antecipa movimentos para 2027
Enquanto o governo define as regras, a indústria se reposiciona. Ricardo Gondo, presidente da Nissan no Brasil há dois meses, confirmou:
- X-Trail e-Power chega no primeiro trimestre de 2027 — SUV médio híbrido de alcance estendido, 216 cv, tração 4×4, bateria de 1,85 kWh recarregada por motor 1.5 turbo a gasolina;
- Estudos para produção local via CKD/SKD (kits desmontados) estão em andamento;
- Kicks e Frontier seguem fabricados em Resende (RJ).
Gondo revelou dado relevante: o crescimento de 9,7% na produção nacional até setembro cai para apenas 2% se excluídos veículos montados a partir de kits importados — prática concentrada nas marcas chinesas hoje, com baixo uso de autopeças nacionais.
O que muda no parque fornecedor
BYD e GWM prometem produção local efetiva a partir de 2027. A Geely já fechou parceria com a Renault. Sindipeças e fabricantes de pneus aguardam o volume de encomendas efetivamente começar. A transição de CKD para produção com conteúdo nacional real será o termômetro de quanto o novo regime tributário efetivamente induz investimento.
Salão de Paris sinaliza o que vem para o Brasil
A edição 2026 do salão parisiense, reduzido para sete dias, mostrou que híbridos e elétricos conviverão por tempo indeterminado. Destaques com destino confirmado ou em estudo para o mercado brasileiro:
- BYD Dolphin G PHEV — híbrido plugável inédito;
- Leapmotor B03 (chamado B03x aqui) — com suporte direto da Stellantis;
- Omoda 4 híbrido pleno — segundo semestre de 2027;
- Hyundai Tucson híbrido (245 cv, 38,5 kgf·m) — importação em estudos;
- Jeep Recon — estreia na Europa em janeiro de 2027, parte de seis lançamentos até 2030;
- VW ID.Tiguan — três versões elétricas, lançamento europeu início de 2027.
Vinte marcas chinesas expuseram em Paris — um terço do total. Nomes como Li Auto e BAW ainda desconhecidos no Ocidente sinalizam a profundidade da ofensiva.
O que observar daqui para frente
Três variáveis definirão o cenário de preços em janeiro:
- Aprovação da lei ordinária do Imposto Seletivo ainda em 2026;
- Posicionamento do presidente eleito sobre sanção e regulamentação;
- Estratégia de cada montadora: repassar a alíquota zero, manter margens ou antecipar reajustes.
Para o empresário do setor — seja fabricante, importador ou revendedor —, o planejamento de estoque e precificação do primeiro trimestre de 2027 deve contemplar cenários com e sem o imposto. A janela de decisão se fecha nas próximas semanas.