Goiás abriga a única mina fora da Ásia que produz em escala os quatro elementos magnéticos essenciais para ímãs de alta performance — e uma venda de US$ 2,8 bilhões para uma empresa ligada ao governo dos EUA acabou de colocar o estado no centro de uma disputa geopolítica silenciosa. Por que isso importa para o seu negócio? A resposta está na cadeia que move carros elétricos, turbinas eólicas e smartphones.
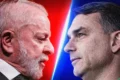
O debate chegou ao palanque presidencial. Ambos os candidatos à Presidência citaram terras raras em seus planos de governo, mas as propostas divergem no papel do Estado e na destinação da riqueza. Enquanto isso, o solo goiano já atrai aportes que somam bilhões.
A mina que quebrou o monopólio asiático
Localizada em Minaçu, no norte goiano, a Mineração Serra Verde opera comercialmente neodímio, praseodímio, disprósio e térbio. Juntos, esses quatro formam a base dos ímãs permanentes que equipam motores de veículos elétricos e geradores eólicos. Nenhuma outra operação fora da China consegue isso em escala hoje.
Em abril, a USA Rare Earth — com participação do governo norte-americano — adquiriu a mina Pela Ema por US$ 2,8 bilhões. O movimento sinaliza uma estratégia clara: reduzir a dependência ocidental da China, que hoje controla mais de 60% da produção global e quase 90% do refino, segundo o Serviço Geológico dos EUA (USGS).
O Brasil detém a segunda maior reserva mundial, atrás apenas dos chineses. Goiás concentra parte expressiva desse potencial.
Projetos que transformam o mapa da mineração estadual
A Serra Verde não está sozinha. Dois outros empreendimentos avançam em paralelo:
- Projeto Carina (Aclara Resources): Em Nova Roma, prevê investimento total de R$ 2,8 bilhões, sendo R$ 30 milhões apenas na unidade de Aparecida de Goiânia. Meta: processar 250 toneladas/ano de terras raras.
- Depósito de Catalão: Em fase de pesquisa, amplia o portfólio goiano além das terras raras — a região já lidera em nióbio e fosfato.
Segundo a professora Estela Leal (UFG), o estado virou “alternativa estratégica para o Ocidente” justamente pela diversidade de depósitos e pela infraestrutura de pesquisa já instalada.
Legislação local tenta evitar a armadilha da commodity
A Assembleia Legislativa aprovou a Política Estadual de Mineração Sustentável de Terras Raras. O decreto criou a Autoridade Estadual de Minerais Críticos (AMIC-GO) e Zonas Especiais de Mineração com incentivos fiscais — diferimento de ICMS para quem industrializar e beneficiar em solo goiano.
O objetivo declarado: impedir que o estado vire apenas exportador de concentrado bruto. A meta governamental projeta até 12 mil empregos diretos em 5 a 10 anos, abrangendo geologia, engenharia, química industrial e logística internacional.
Mas o gargalo real está além da extração.
O desafio que nenhum candidato resolve sozinho
“Se a gente só exportar o concentrado mineral, a gente vai estar capturando uma fração do valor econômico da cadeia”, alerta Estela Leal. A cadeia completa envolve: extração → processamento → separação química → produção de ligas metálicas → fabricação de componentes.
Hoje, o Brasil domina a primeira etapa. As demais? Concentradas na Ásia. Reverter isso exige investimento massivo em P&D — especialmente na separação química, tecnicamente complexa e ambientalmente sensível — e em plantas de refino e manufatura de ímãs.
É aqui que as propostas presidenciais colidem.
O que cada plano propõe para a cadeia
Lula (PT): Sanção da Política Nacional de Minerais Críticos (set/2024) criou fundo garantidor e crédito tributário de R$ 5 bi para processamento nacional. O Conselho Nacional (CIMCE) coordenará a verticalização. Discurso foca soberania: “a riqueza do Brasil tem um único dono: o povo brasileiro”.
Flávio Bolsonaro (PL): Plano prevê Estado como regulador ágil — licenciamento acelerado, marco regulatório estável, atração de capital estrangeiro “sem viés ideológico”. Destaca o Nordeste (reservas + energia limpa) como polo industrial. Em março/2024, na CPAC, disse que o Brasil é “a solução para os EUA quebrarem a dependência da China”.
Ambos defendem agregar valor local. A diferença está no peso do Estado versus mercado na condução do processo.
O que observar daqui para frente
Três variáveis definirão se Goiás vira potência tecnológica ou continua exportando pedra:
- Velocidade do licenciamento ambiental para os novos projetos (Carina e Catalão).
- Captação de capital para plantas de separação e refino — as etapas de maior barreira técnica e retorno mais lento.
- Alinhamento entre política federal (fundo, crédito tributário) e estadual (incentivos de ICMS, AMIC-GO) para não criar sobreposição burocrática.
O próximo ciclo de investimentos — e a primeira fábrica de ímãs permanentes em solo brasileiro — dirá se a aposta goiana virou realidade industrial ou ficou no papel.