O ministro da Fazenda, Dario Durigan, garantiu que o contribuinte de boa-fé não será multado durante a adaptação às novas regras tributárias. A declaração foi dada em encontro com o Conselho Federal de Contabilidade, mas a linha que separa a “boa-fé” do erro passível de autuação ainda é uma zona cinzenta.
Para o empresário, o recado traz alívio imediato, porém exige atenção redobrada nos processos internos. Afinal, a transição já começou e o calendário não para.
O que muda na prática a partir de 2025
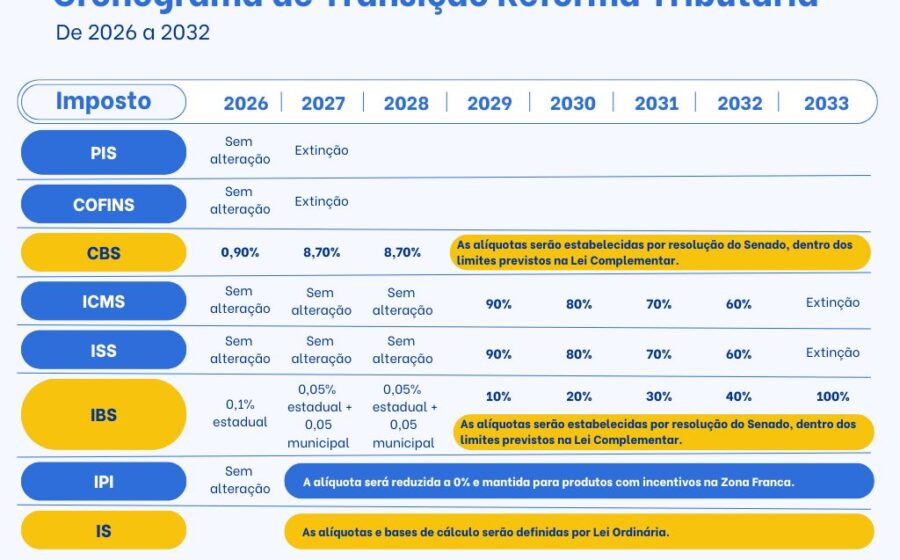
A fase de testes da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) já está em curso. Em 2026, começa a extinção gradual do PIS, da Cofins e do IPI — este último zerado, exceto para a Zona Franca de Manaus.
Em paralelo, entra em vigor o Imposto Seletivo, conhecido como “imposto do pecado”, com alíquotas elevadas sobre bebidas alcoólicas, cigarro e outros produtos nocivos à saúde. O split payment (pagamento dividido), mecanismo que separa o tributo no momento da operação, também passa a ser testado em larga escala.
- 2025: Testes operacionais da CBS e IBS;
- 2026: Início da extinção de PIS, Cofins e IPI + cobrança da CBS e Imposto Seletivo;
- 2027: Consolidação do IBS e transição completa do modelo.
O fator político que pode virar a mesa
Mas o efeito mais relevante para o planejamento de longo prazo aparece fora da esfera técnica. O senador Flávio Bolsonaro (PL), pré-candidato à Presidência, já anunciou que pretende rever pontos centrais da reforma caso vença a eleição.
Entre as propostas da equipe do parlamentar estão o fim do split payment, a redução da alíquota de referência do IVA dual e a reavaliação de setores beneficiados por regimes especiais. Se concretizadas, essas mudanças alterariam a base de cálculo e o fluxo de caixa de empresas de todos os portes.
A ponte entre o contribuinte e a Receita
Durigan esteve acompanhado do secretário especial da Receita Federal, Robinson Barreirinhas, e da vice-presidente do CFC, Sandra Campos. O trio reforçou a necessidade de uma “base maior de entendimento” entre contadores e o Fisco.
Na prática, isso significa que a responsabilidade pela conformidade será compartilhada. Empresas que mantiverem a escrituração em dia, utilizarem sistemas integrados ao novo ambiente e contarem com assessoria contábil ativa terão o respaldo da “boa-fé” citada pelo ministro.
Quem deixar para se adequar na última hora, no entanto, corre o risco de ver a tolerância oficial desaparecer justamente quando as autuações começarem a valer de verdade.
O que observar daqui para frente
O cenário exige duas frentes de ação simultâneas. A primeira é técnica: validar se o ERP e os processos de emissão de nota fiscal já suportam a estrutura da CBS e do split payment. A segunda é estratégica: monitorar o debate eleitoral, pois uma eventual mudança de governo em 2027 pode reabrir a discussão sobre alíquotas, regimes especiais e a própria arquitetura do IVA dual.
Manter o contador próximo e o compliance atualizado deixa de ser apenas uma obrigação acessória para se tornar a única proteção real contra a incerteza regulatória dos próximos anos.