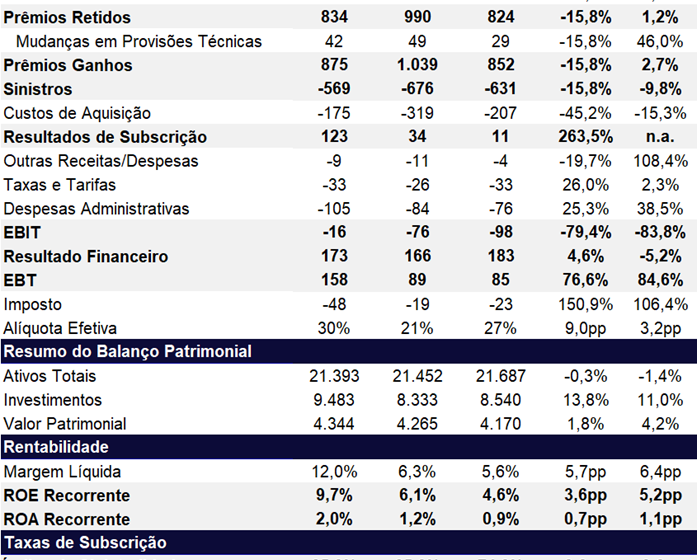
O IRB(Re) fechou agosto com lucro líquido de R$ 9,4 milhões, uma queda brutal de 74% frente aos R$ 35,7 milhões do mesmo mês de 2025. O vilão tem nome e sobrenome: piora acentuada na sinistralidade. Mas, se o prêmio emitido continua crescendo, por que o resultado derreteu?
A resposta não está apenas no volume de sinistros, mas na velocidade com que eles consomem a margem de segurança da resseguradora. Entender essa dinâmica é o que separa o investidor atento do espectador passivo.
A anatomia do tombo: quando o prêmio não cobre o risco
No negócio de resseguro, a sinistralidade não é apenas um indicador operacional; é o termômetro da disciplina de subscrição. O dado de agosto sinaliza que a carteira atual está pagando mais em indenizações do que o previsto nos modelos atuariais.
Isso força a companhia a reforçar reservas técnicas — o colchão de segurança para pagar sinistros futuros. Cada real alocado em reserva é um real que deixa de ir para o lucro líquido ou para a distribuição de dividendos. No curto prazo, o impacto contábil é imediato e visível.
Analistas de mercado observam que, sem um reajuste rápido de prêmios ou uma limpeza de carteira, a tendência é de pressão contínua sobre o combined ratio. O equilíbrio entre crescer em prêmios e manter a rentabilidade técnica nunca foi tão frágil.
O impacto direto no valuation e no caixa do investidor
Para o acionista, a matemática é simples: lucro menor significa menor geração de caixa livre. Em um cenário de juros elevados, a atratividade de manter posição em uma ação que entrega compressão de margem diminui frente a alternativas de renda fixa.
Além disso, a solvência da resseguradora entra no radar. O IRB vem em processo de recuperação de capital desde a crise de 2020. Um mês fraco não quebra a tese, mas uma sequência de meses com sinistralidade deteriorada pode postergar o retorno ao patamar de alavancagem ideal exigido pelos reguladores e agências de rating.
Pontos de atenção imediata para quem tem a ação na carteira:
- Combined Ratio: acompanhar se o índice combinado (sinistralidade + despesas / prêmio ganho) se mantém acima de 100%.
- Reservas de IBNR: verificar se há reforço nas reservas para sinistros ocorridos mas não avisados (IBNR), o que antecipa perdas futuras.
- Remuneração do capital: avaliar se o ROE (Retorno sobre Patrimônio) projeta superar o custo de capital próprio nos próximos trimestres.
Cenários para o próximo trimestre: sazonalidade ou mudança estrutural?
Agosto costuma ser um mês de menor frequência de grandes eventos catastróficos no Brasil, o que torna a piora ainda mais relevante. Se o resultado ruim veio sem um “furacão” ou “enchente histórica” no período, a origem pode ser estrutural: precificação defasada em ramos de longa cauda ou aumento de fraudes em linhas específicas.
Por outro lado, o quarto trimestre concentra a renovação de grandes contratos proporcionais. É a janela onde a gestão pode corrigir prêmios, excluir riscos ruins e recompor a margem. A execução dessa renovação dirá se agosto foi um ruído estatístico ou o início de um novo ciclo de aperto.
Mas o efeito mais relevante aparece na dinâmica de retrocessão. O IRB compra proteção para sua própria carteira. Se a sinistralidade sobe, o custo dessa proteção sobe junto, criando um ciclo vicioso que comprime o resultado líquido duplamente: na ponta do sinistro retido e na despesa com retrocessão.
O que observar daqui para frente: a bússola do investidor
O mercado não perdoa surpresas negativas recorrentes em resseguro. A leitura dos próximos relatórios mensais da SUSEP e dos resultados trimestrais auditados deve focar em três variáveis decisivas: a evolução do prêmio ganho (receita real), a trajetória do índice de sinistralidade ocorrida e a alocação de capital entre ramos de propriedade, vida e responsabilidade civil.
Se a gestão demonstrar capacidade de repassar custos nos contratos de 2025 sem perder market share, o tombo de agosto vira nota de rodapé. Caso contrário, a tese de “turnaround” perde força e o desconto de valuation sobre os pares internacionais tende a se ampliar. A disciplina de subscrição, mais do que nunca, é o único ativo que importa.