Políticos prometem abrir as torneiras do crédito, mas o efeito colateral pode ser uma conta mais salgada para quem produz. A lógica parece simples: mais estímulo, mais dinheiro na mão do empreendedor. A realidade, porém, guarda uma armadilha que poucos explicam.
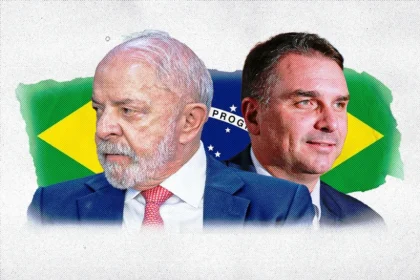
Nas últimas semanas, o presidente Lula defendeu a “maior política de crédito da história”, enquanto aliados de Flávio Bolsonaro apontam a Caixa como motor desse expansionismo. Ambos partem da mesma premissa: bastaria vontade política para multiplicar o financiamento. O problema está no que acontece depois.
Por que a oferta não acompanha a promessa
Imagine um subsídio para compra de laranjas. A demanda sobe, o preço sobe e o produtor planta mais pés. A oferta reage. Agora troque laranjas por quadros de Tarsila do Amaral. A demanda explode, mas a pintora morreu há 53 anos. Não há como aumentar a oferta. Resultado: só o preço sobe.
O crédito funciona mais como os quadros do que como as laranjas. Quando o governo estimula a tomada de empréstimos sem expandir a poupança real, a taxa de juros — o “preço” do dinheiro — dispara. E quem paga a conta não é quem prometeu o benefício.
De onde vem o dinheiro que falta
A oferta de crédito no Brasil depende de três fontes apenas:
- Poupança das famílias
- Superávit público (impostos maiores que gastos)
- Captação externa
Não existe quarta fonte. Quando a demanda por empréstimos salta sem que nenhuma dessas três cresça na mesma proporção, os juros sobem para racionar o recurso escasso.
Quem reage, quem ignora e quem foge
Famílias quase não mudam o consumo porque a Selic foi de 13% para 15%. A sensibilidade é baixa. Empresas, ao contrário, recalculam projetos na hora: dois pontos percentuais a mais na taxa real transformam investimentos viáveis em prejuízo certo. Elas deixam de tomar crédito.
Sobram os estrangeiros. Juros maiores atraem capital de fora, sim. Mas se esse fluxo resolvesse tudo, o Brasil não manteria a taxa básica nas alturas por tanto tempo. O efeito existe, é real, mas limitado.
O efeito líquido: expansão ou substituição?
Políticas que forçam a demanda por crédito empurram os juros para cima. Juros mais altos expulsam o tomador sensível — a empresa que investe, gera emprego e paga imposto. No lugar, entra quem topa pagar caro: consumo de curto prazo, rolamento de dívida, setores menos produtivos.
A expansão líquida do crédito, portanto, depende quase inteiramente de quanto o país decide se endividar lá fora. É uma escolha de risco cambial, não de generosidade fiscal.
O que observar daqui para frente
Candidatos terão de escolher: ou prometem mais crédito aceitando juros altos, ou defendem juros baixos aceitando crédito mais restrito. Tentar entregar os dois ao mesmo tempo é prometer quadros novos de Tarsila. Fique atento a quem apresenta o plano de poupança — pública, privada ou externa — que vai sustentar a promessa. Sem essa equação fechada, a conta chega na fatura do empresário.