Escolher entre um título prefixado a 12,5% ao ano e outro atrelado ao CDI a 13,65% parece óbvio: a taxa maior vence. Mas, em renda fixa, a maior rentabilidade nominal hoje não garante o melhor bolso amanhã. A armadilha está na diferença entre uma taxa de um dia e um contrato de cinco anos.
A pegadinha da taxa diária
O CDI reflete o custo do dinheiro hoje. Ele segue a Selic, que muda a cada 45 dias nas reuniões do Copom. Quem compra um papel atrelado a 100% do CDI por cinco anos não sabe quanto vai receber no final; sabe apenas quanto ganha agora.
Já o prefixado trava a conta. Se o papel paga 12,5% ao ano até 2029, o valor nominal do vencimento é matemática pura, independentemente do que o Banco Central decida no caminho. O preço do título oscila na marcação a mercado, mas o combinado no vencimento não muda.
O confronto real: cenários para R$ 100 mil
Para tirar a névoa da comparação, projeta-se o CDI médio nos cinco anos. Suponha aplicação de R$ 100 mil, mesma tributação e risco de crédito idênticos.
- Cenário A (Juros caem): CDI médio a 10% a.a. → Prefixado chega a ~R$ 180 mil | Pós-fixado para em ~R$ 161 mil.
- Cenário B (Juros altos): CDI médio a 13% a.a. → Pós-fixado sobe a ~R$ 184 mil | Prefixado fica em ~R$ 180 mil.
A diferença de R$ 19 mil no primeiro caso prova que a taxa inicial mais baixa pode ser a mais lucrativa. O vencedor não é quem larga na frente, mas quem mantém o ritmo até a linha de chegada.
O que o mercado já sabe (e você precisa saber)
As taxas prefixadas de hoje já embutem as apostas coletivas sobre a Selic futura. Se todo mundo espera queda de juros, o prefixado “caro” (taxa baixa) já precifica essa queda. Comprar prefixado esperando o óbvio não gera alpha; gera apenas o combinado.
A oportunidade real surge quando sua visão diverge do consenso. Se você projeta Selic a 10% e o mercado precifica 12%, o prefixado vira barganha. Se projeta 14%, o pós-fixado é o porto seguro. A decisão exige comparar sua expectativa pessoal com a taxa ofertada, não apenas torcer pelo próximo Copom.
Três perguntas antes de assinar
Antes de escolher, responda com honestidade:
- Qual trajetória da Selic considero mais provável nos próximos anos, considerando choques de inflação ou fiscais?
- Essa expectativa me faz aceitar a taxa prefixada disponível hoje?
- Consigo segurar o papel até o vencimento sem vender no prejuízo se a marcação a mercado for contra?
A última pergunta é decisiva. Prefixado longo vendido no meio do caminho pode render menos que a poupança se os juros subirem. Pós-fixado longo pode travar capital em fundos com carência. Liquidez não é detalhe; é cláusula de sobrevivência.
A solução não é “ou/ou”, é “quanto/quanto”
Não existe obrigação de casamento exclusivo. Uma carteira com 60% em prefixados (travando ganho real se juros caírem) e 40% em atrelados à Selic (protegendo se juros subirem) reduz a aposta binária. A proporção ideal depende do seu horizonte de resgate e da tolerância a ver o saldo oscilar no extrato.
O que observar daqui para frente
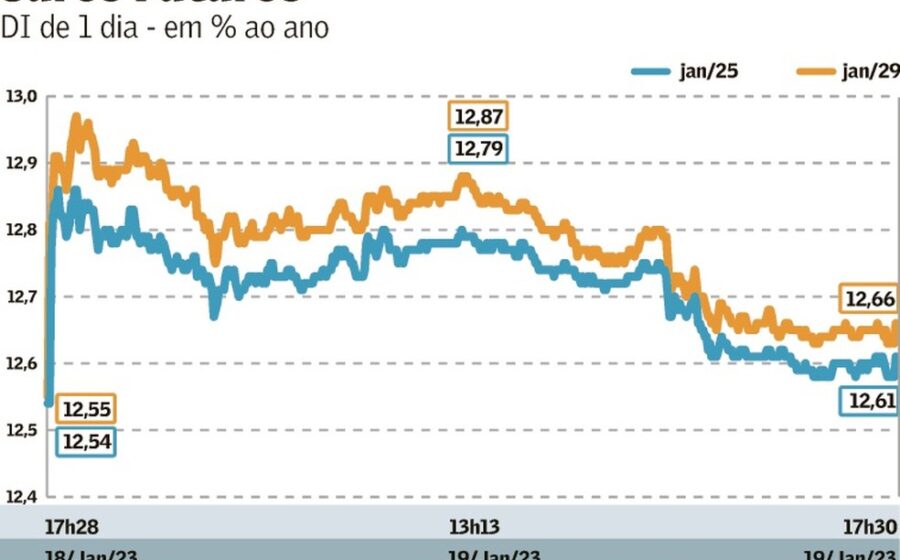
Monitore as curvas de juros futuros (DI1) negociadas na B3: elas mostram, em tempo real, onde o mercado aposta que a Selic estará em cada vencimento. Quando a curva inclinar para baixo forte, o prefixado longo fica caro; quando empinar, o pós-fixado ganha atratividade. Ajuste a mistura conforme o prazo do seu objetivo — casa em 3 anos, aposentadoria em 15 — e durma tranquilo sabendo que a melhor taxa não é a maior de hoje, é a que cabe no seu plano.