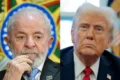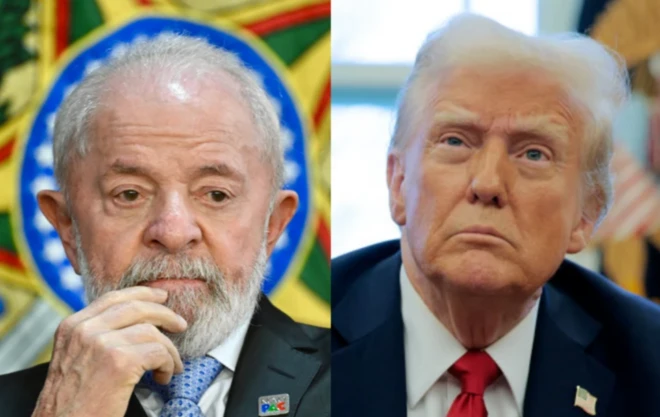
O presidente Lula defende abrir o sigilo fiscal dos mais ricos — uma prática que vigorou nos Estados Unidos por oito décadas antes de ser revogada por Donald Trump. A medida expõe rendimentos, impostos pagos e deduções de contribuintes de alta renda.
No Brasil, a proposta reacende o debate sobre transparência versus privacidade. Mas o precedente americano revela consequências práticas que poucos analistas mencionam.
O que os arquivos de 1924 mostram
Entre 1924 e 2017, a Receita Federal americana (IRS) publicava anualmente listas com nomes, endereços e valores pagos por contribuintes de alta renda. Jornais como The New York Times transformavam esses dados em reportagens de interesse público.
A prática nasceu após escândalos de sonegação na era Harding. O Congresso entendeu que a luz do sol funcionava como desinfetante: a exposição pública inibia fraudes e pressionava o Congresso a fechar brechas.
- 1924: Lei Revenue Act institui divulgação obrigatória
- 1934: Listas passam a incluir deduções e créditos
- 1976: Privacy Act restringe dados sensíveis, mas mantém renda bruta e imposto devido
- 2017: Tax Cuts and Jobs Act revoga a transparência total
Durante 93 anos, qualquer cidadão podia consultar quanto o magnata Henry Ford ou o banco J.P. Morgan pagavam — ou deixavam de pagar.
Por que Trump acabou com a tradição
A revogação veio embolada no pacote de corte de impostos de 2017. O argumento oficial: proteger contribuintes de roubo de identidade e assédio. Críticos apontam que a medida blindou justamente os 0,1% mais ricos — incluindo o próprio Trump, que se recusou a divulgar suas declarações voluntariamente.
Estudos do National Bureau of Economic Research mostram que a transparência reduzia em até 15% a evasão fiscal entre contribuintes expostos. Após 2017, a auditoria do IRS sobre alta renda caiu 72% em uma década.
O que muda para o empresário brasileiro
Se a proposta avançar no Congresso, contribuintes com renda acima de R$ 1 milhão/ano teriam dados tornados públicos. Não é apenas curiosidade: concorrentes, fornecedores e investidores passariam a acessar a estrutura de custos e planejamento tributário uns dos outros.
Um efeito colateral pouco debatido: a exposição de margens e benefícios fiscais pode forçar renegociação de contratos e alterar valuations em processos de M&A. Fundos de private equity já monitoram o tema.
Cenários para os próximos meses
O projeto depende de alteração no Código Tributário Nacional (Lei 5.172/66) e enfrentará resistência forte no Senado. A Receita Federal já possui a infraestrutura técnica para publicar os dados em portal aberto — basta vontade política.
Enquanto isso, a OCDE pressiona por troca automática de informações entre países. O Brasil aderiu ao padrão CRS em 2016; a transparência doméstica seria o passo lógico seguinte.
Para quem gere patrimônio ou empresas de grande porte, a recomendação prática é revisar agora a estrutura de planejamento tributário. O que era segredo industrial pode virar manchete — e o mercado precifica transparência antes da lei sair.