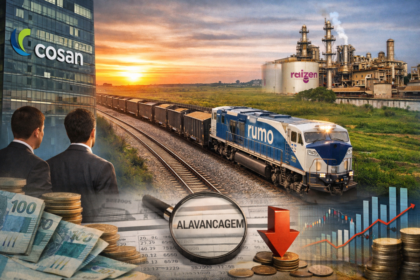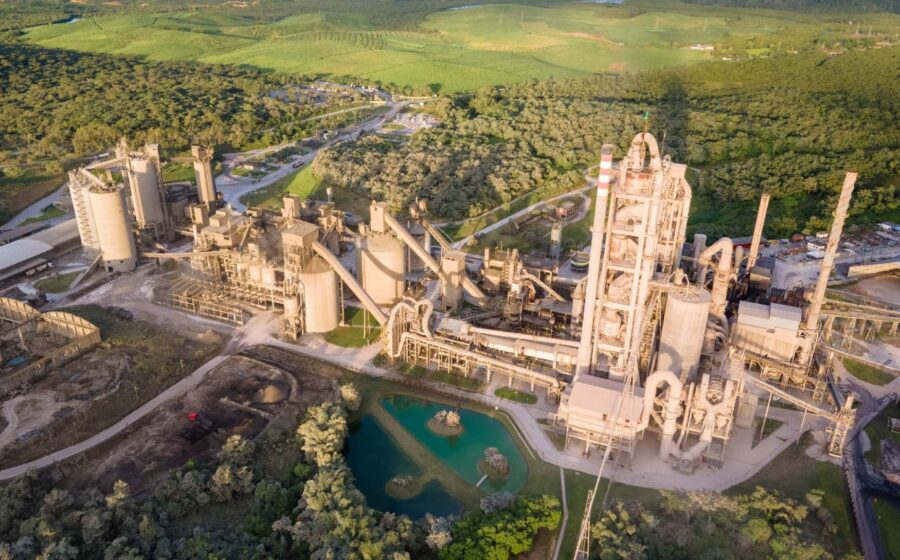
A CSN deve conceder exclusividade para a venda de sua divisão de cimentos nos próximos dias, em uma transação que pode chegar a R$ 15 bilhões. A decisão definirá o futuro do segundo maior player do setor no país e o ritmo de desalavancagem do grupo de Benjamin Steinbruch.
Dois nomes disputam o ativo: Votorantim Cimentos, atual líder de mercado, e a Cauê, controlada pelo fundo Apollo. A favorita tem a estrutura; a concorrente, o apetite financeiro.
O xadrez da negociação: estrutura versus preço
A Votorantim Cimentos entrou na frente pela capilaridade logística e sinergias operacionais óbvias. A combinação criaria um gigante com cerca de 45% de market share, o que acende o sinal vermelho no CADE.
A Cauê, por outro lado, não tem o mesmo entrave regulatório. Fontes próximas ao processo indicam que a proposta da empresa ligada ao Apollo Global Management carrega um cheque mais gordo no curto prazo, moeda valiosa para a CSN reduzir a dívida líquida imediatamente.
Por que o CADE pode virar o jogo
A concentração de mercado é o maior obstáculo para a Votorantim. Em 2023, o órgão antitruste vetou a compra da LafargeHolcim pela CSN justamente por riscos de oligopólio.
- Votorantim + CSN Cimentos: ~45% de participação nacional; análise complexa, prováveis remédios (venda de ativos).
- Cauê + CSN Cimentos: ~25% de participação; caminho regulatório mais curto e previsível.
- Prazo de exclusividade: Geralmente 30 a 60 dias para due diligence e assinatura do contrato definitivo.
Se o CADE exigir a venda de fábricas para aprovar a Votorantim, o valor final do negócio encolhe. A Cauê não precisaria desfazer ativos, o que equaliza — ou inverte — a conta líquida para o vendedor.
A urgência de caixa da CSN
O grupo siderúrgico carrega uma dívida líquida que supera R$ 30 bilhões. A venda do cimento não é apenas uma rotação de portfólio; é peça central no plano de redução de alavancagem para níveis abaixo de 2,5x Dívida Líquida/EBITDA.
O prazo para ofertas vinculantes já foi estendido uma vez. O mercado lê isso como sinal de que as propostas iniciais não fecharam a conta do vendedor, forçando uma rodada final de lances.
O que observar daqui para frente
A assinatura do termo de exclusividade (binding offer) é o gatilho para a due diligence confirmatória. Acompanhe três variáveis nas próximas semanas: a disposição da Votorantim em aceitar remédios antitruste agressivos, a capacidade da Cauê de financiar a oferta integralmente sem condicionantes e a reação do mercado de capitais às métricas de alavancagem pro forma da CSN pós-venda. Quem levar o ativo redesenha o mapa competitivo do cimento brasileiro por uma década.