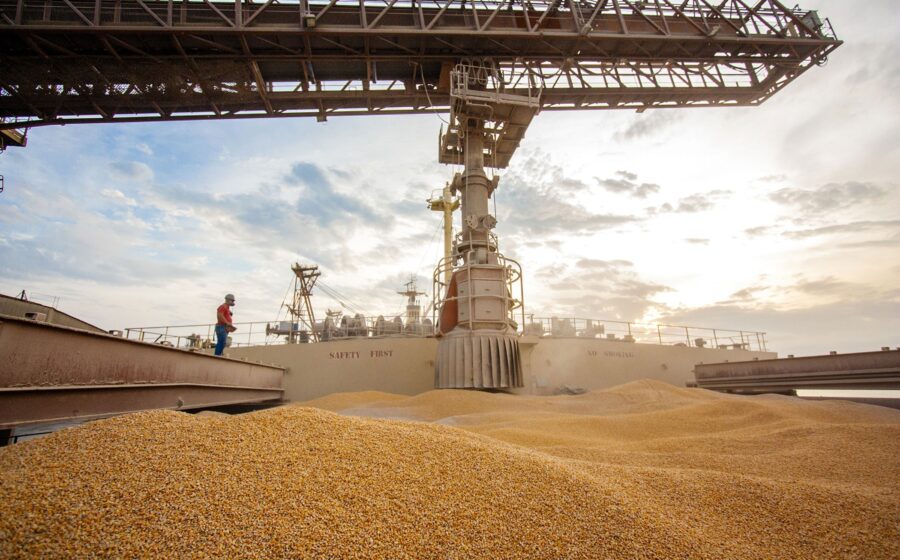
As importações de milho pela União Europeia dispararam 40% na safra 2026/27, atingindo 6,64 milhões de toneladas até meados de outubro. O movimento expõe a fragilidade de um bloco que, pela primeira vez em décadas, não consegue se abastecer sozinho.
O que está por trás dessa corrida aos portos? A resposta envolve uma mudança radical no mapa de fornecedores globais.
O efeito da seca na maior safra do século
A colheita europeia caminha para o menor volume desde pelo menos 2000. A estiagem severa que castigou o continente no verão passado reduziu a oferta interna a um ponto crítico. Fabricantes de ração e indústrias de amido não tiveram alternativa: precisaram buscar grãos lá fora para manter as linhas de produção girando.
O resultado imediato foi uma injeção massiva de volume nos portos do bloco. Mas a origem desse milho conta uma história ainda mais interessante.
EUA assumem protagonismo e triplicam embarques
Os Estados Unidos foram os grandes vencedores dessa disputa logística. Os embarques americanos para a UE saltaram de modestas 900 mil toneladas no ano passado para impressionantes 2,9 milhões de toneladas no mesmo período comparativo. Uma alta superior a 220% que recolocou o grão dos EUA no centro da estratégia de abastecimento europeia.
Essa guinada não foi por acaso. A competitividade do milho americano, somada à disponibilidade logística imediata, permitiu preencher o vácuo deixado pela quebra de safra interna com velocidade.
Ucrânia dobra aposta; Brasil perde espaço
Enquanto os EUA triplicavam sua fatia, a Ucrânia também aproveitou a janela de oportunidade. Os embarques ucranianos mais que dobraram, passando de 770 mil para 1,62 milhão de toneladas. O corredor de exportação do Mar Negro mostrou resiliência, mantendo o fluxo mesmo em cenário de conflito.
O Brasil, por outro lado, viu sua participação encolher. As importações de milho brasileiro pela UE caíram de 2,74 milhões para 1,82 milhão de toneladas. Apesar de manter a posição de segundo maior fornecedor, o país perdeu relevância relativa num momento de demanda recorde.
- EUA: 2,9 milhões de t (era 900 mil t)
- Brasil: 1,82 milhão de t (era 2,74 milhões de t)
- Ucrânia: 1,62 milhão de t (era 770 mil t)
O cenário do trigo “soft” permanece estável
Enquanto o milho vive um choque de oferta, o mercado de trigo “soft” (trigo mole) segue em outra cadência. As exportações da UE se mantiveram estáveis em 8,47 milhões de toneladas no mesmo intervalo. A diferença de comportamento entre os dois cereais reforça a natureza pontual — porém severa — do problema climático no milho.
O que observar nos próximos meses
A safra 2026/27 ainda está no começo. O ritmo atual de importações sugere que a UE deve fechar o ciclo com volumes recordes de compras externas. Para o investidor e o tradear, o ponto de atenção está na transição da safra sul-americana: se o Brasil recuperar competitividade no segundo semestre, a fatia de mercado pode voltar a crescer. Caso contrário, a dependência do milho do Mar Negro e dos EUA deve se consolidar como nova norma estrutural.