Transportadoras enquadradas no Simples Nacional têm até 30 de outubro para escolher como recolher a CBS e o IBS no primeiro semestre de 2027. A decisão, irreversível por 12 meses, impacta diretamente a carga tributária e a competitividade no frete.
O prazo não é burocracia: quem não optar será automaticamente enquadrado no regime padrão, podendo perder vantagens de crédito ou enfrentar alíquotas mais altas. Entenda o que muda e como avaliar o melhor caminho.
O que está em disputa na escolha do regime
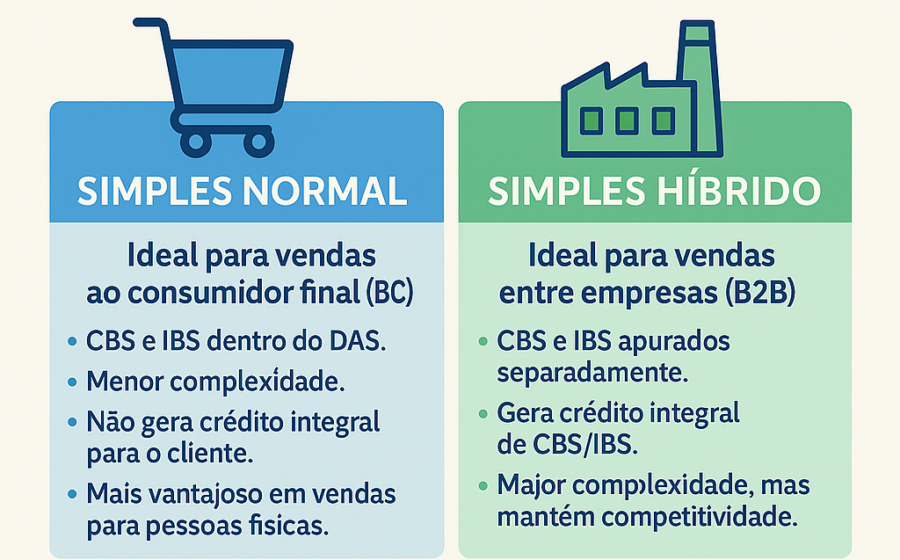
A Reforma Tributária cria dois tributos federais — CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços) — que substituem PIS, Cofins, ICMS e ISS. Para empresas do Simples, há duas rotas possíveis no período de transição:
- Regime opcional: recolhimento por fora do Simples, com direito a crédito de CBS/IBS nas aquisições.
- Regime padrão: tributação concentrada no DAS, sem apropriação de créditos dos novos tributos.
A opção vale apenas para janeiro a junho de 2027. A partir de julho, as regras definitivas entram em vigor para todos.
Impacto direto no custo do frete
Transportadoras que compram combustível, peças, pneus e serviços de manutenção com destaque de CBS/IBS na nota fiscal podem reduzir o custo efetivo se optarem pelo regime opcional. O crédito compensa parte da alíquota incidente sobre a receita.
Por outro lado, quem tem estrutura enxuta e poucas aquisições com crédito disponível pode sair no prejuízo: a alíquota cheia da CBS/IBS sobre o faturamento supera a alíquota efetiva do Simples.
Como decidir na prática
Três variáveis definem a conta:
- Volume de créditos recuperáveis: some CBS/IBS destacados em notas de entrada (combustível, peças, seguros, aluguéis, serviços).
- Alíquota efetiva do Simples atual: compare com a alíquota de referência da CBS/IBS (prevista em 26,5% combinados, mas com redutores setoriais).
- Perfil dos clientes: se a maioria é pessoa jurídica que exige crédito, o regime opcional facilita a negociação.
Simulações preliminares indicam que frotas acima de 20 veículos com frota própria tendem a se beneficiar do regime opcional. Operadores menores, com muitos agregados, precisam calcular com lupa.
O risco de não decidir
O silêncio leva ao enquadramento automático no regime padrão. A empresa perde a chance de testar o modelo de créditos no semestre-piloto e entra em 2027 sem histórico de apuração — o que complica a transição para as regras definitivas a partir de julho.
Além disso, a opção pelo regime opcional exige emissão de nota fiscal com destaque de CBS/IBS. Quem não estiver preparado tecnologicamente (ERP atualizado, certificado digital, emissão em nuvem) pode enfrentar multas e glosas já no primeiro mês.
O que observar daqui para frente
Até 30 de outubro, faça três movimentos: (1) peça ao contador uma simulação lado a lado com dados dos últimos 12 meses; (2) verifique se seu emissor de NF-e já suporta os novos campos de CBS/IBS; (3) alinhe com os principais clientes como eles tratarão o crédito no recebimento do frete.
A decisão de outubro não é definitiva para sempre — mas define o ponto de partida. Quem chegar preparado em janeiro de 2027 evita retrabalho, multas e perda de margem num ano que já promete ser de adaptação intensa.