O índice de preços ao consumidor (CPI) de setembro nos Estados Unidos veio acima do consenso e reacendeu a pressão por uma ação mais agressiva do Federal Reserve. A inflação anualizada atingiu 3,7%, superando a projeção de 3,6%, enquanto a alta mensal de 0,6% dobrou o ritmo do mês anterior. Para o economista Matheus Pizzani, do PicPay, a composição do dado elimina a margem para hesitação: o próximo ajuste pode acontecer já na reunião de outubro.
O peso do petróleo e da geopolítica
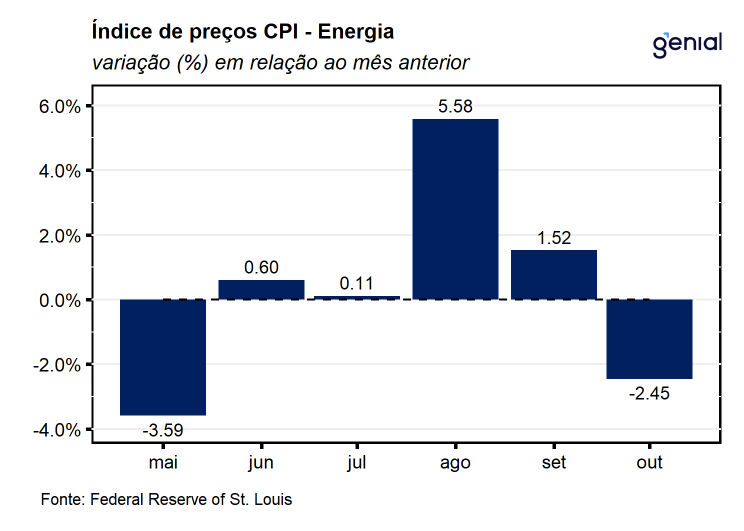
A primeira camada da análise aponta para o choque de oferta energético. Com o barril de petróleo sustentado acima de US$ 100 em meio à instabilidade no Oriente Médio, a cadeia de combustíveis americana sofre pressão direta. Esse componente, volátil por natureza, contaminou o índice cheio e limitou o alívio esperado nas bombas.
No entanto, o alerta real não vem da energia. Pizzani destaca que a leitura superficial esconde uma deterioração mais profunda nos componentes estruturais da inflação.
Núcleo da inflação: o verdadeiro vilão
O chamado core inflation — que exclui alimentos e energia — mostrou resiliência preocupante em duas frentes simultâneas:
- Bens industriais: automóveis usados voltaram a subir com força, revertendo a tendência de desaceleração dos meses anteriores.
- Serviços: educação, saúde e serviços financeiros superaram as expectativas de forma disseminada.
O componente de habitação (shelter), equivalente ao aluguel no IPCA brasileiro, registrou o segundo mês consecutivo de aceleração. Como esse item possui peso elevado e inércia alta, sua trajetória ascendente torna a convergência da meta de 2% um cenário distante sem intervenção monetária adicional.
Mercado de trabalho esfria, mas não quebra
O último payroll trouxe alívio aparente: apenas 29 mil vagas criadas, ante expectativa de 80 mil, com desemprego subindo a 4,2%. Em tese, um argumento para o Fed pausar. A leitura de Pizzani, contudo, diverge.
Segundo ele, o arrefecimento ocorre sem o aumento simultâneo de demissões. A renda dos trabalhadores mantém crescimento saudável, sinalizando equilíbrio, não recessão. Esse cenário de “pouso suave” no emprego libera o comitê — atualmente inclinado a priorizar o mandato de inflação — para manter a postura restritiva sem medo de colapso no mercado de trabalho.
“Estamos falando de um colegiado que não cumpre a meta de inflação há cinco anos e demanda atuação incisiva”, resume o economista.
O que observar daqui para frente
A combinação de núcleo pressionado, habitação acelerando e emprego resiliente desenha um caminho estreito para o Fed. A aposta majoritária migra para uma alta de 25 pontos-base em novembro, com risco não desprezível de movimento já em outubro.
Para o investidor e o gestor de negócios, o recado é claro: a janela de juros terminais mais baixos fechou. O planejamento de caixa, precificação de contratos longos e estrutura de dívida devem incorporar um horizonte de Selic americana elevada por mais tempo. O próximo dado de inflação ao produtor (PPI) e a fala de dirigentes regionais nas próximas semanas ditarão o ritmo, mas a assimetria de risco aponta para cima.