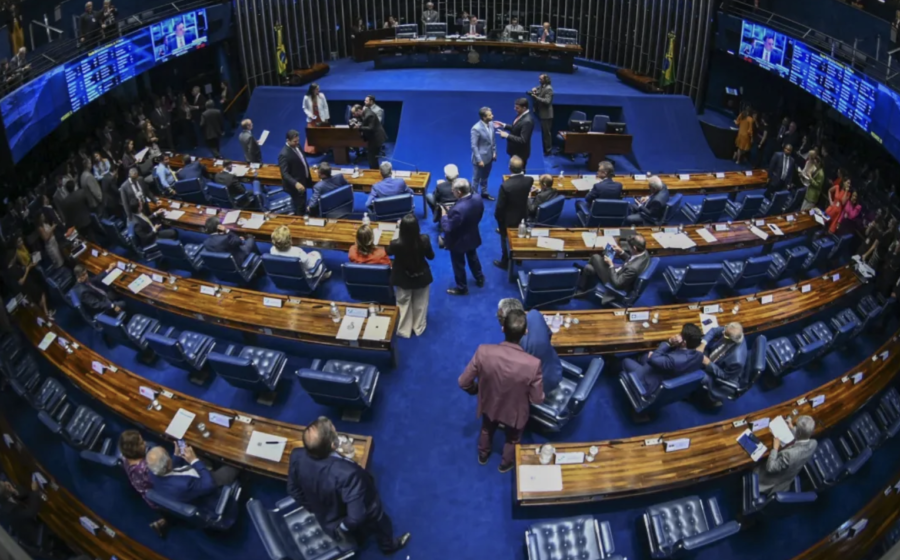
O Senado aprovou na quinta-feira (15.out.2026) a remissão total das dívidas de microempreendedores individuais inscritas na Dívida Ativa da União. A medida está no projeto de lei complementar 186 de 2026, que agora segue para sanção presidencial. A decisão pode alterar a situação fiscal de milhares de pequenos negócios, mas depende de etapas burocráticas antes de valer na prática.
O que o projeto aprovado estabelece
O texto prevê o perdão integral — e não apenas o parcelamento — dos débitos tributários e não tributários de MEIs que já foram inscritos na Dívida Ativa da União. A remissão atinge o valor principal, multas, juros e encargos legais.
Na prática, isso significa a extinção da certidão positiva de débitos para esses contribuintes, permitindo a emissão de certidão negativa. O benefício é restrito aos microempreendedores individuais enquadrados na legislação vigente.
O caminho até a vigência efetiva
A aprovação no Senado é uma etapa decisiva, mas não a final. O projeto segue agora para a Presidência da República, onde pode ser sancionado integralmente, vetado parcial ou totalmente.
Caso sancionado, a lei entra em vigor na data de publicação no Diário Oficial da União. Se houver vetos, o Congresso Nacional pode analisá-los em sessão conjunta para mantê-los ou derrubá-los. Só após esse trâmite a norma produz efeitos jurídicos plenos.
Impacto direto para o microempreendedor
Para quem tem pendências na Dívida Ativa, a consequência imediata da sanção será a limpeza do nome cadastro perante a União. Isso abre portas para:
- Acesso a linhas de crédito públicas e privadas;
- Participação em licitações e contratos governamentais;
- Regularização para emissão de notas fiscais sem bloqueios;
- Fim de execuções fiscais em curso referentes a esses débitos.
Contudo, a medida não apaga dívidas com estados, municípios ou autarquias que não sejam federais. Tampouco vale para débitos ainda não inscritos na Dívida Ativa — esses seguem as regras comuns de cobrança.
Diferença entre remissão e programas de parcelamento
É fundamental distinguir este perdão de programas como o “Relp” ou o “Pert”. Parcelamentos alongam o pagamento, mantêm a dívida ativa e exigem adesão formal. A remissão extingue a obrigação tributária de forma automática, sem necessidade de adesão ou pagamento de entrada.
Essa característica reduz a burocracia para o contribuinte, mas impõe ao Poder Executivo a obrigação de regulamentar a operacionalização nos sistemas da Procuradoria-Geral da Fazenda Nacional (PGFN) e da Receita Federal.
Cenários fiscais e projeções
A renúncia de receita decorrente do perdão deverá ser demonstrada no projeto de lei orçamentária ou em créditos adicionais, conforme exige a Lei de Responsabilidade Fiscal. O impacto orçamentário dependerá do volume total de dívidas elegíveis na data da publicação.
Especialistas em contabilidade pública alertam que a medida pode criar expectativa de novos perdões futuros, o que demanda cuidado na sinalização de política fiscal para não comprometer a arrecadação estrutural.
O que observar daqui para frente
O empresário deve monitorar a publicação no Diário Oficial e a posterior regulamentação pela PGFN. Enquanto a lei não estiver em vigor, as certidões positivas permanecem válidas e as execuções fiscais continuam tramitando. A recomendação técnica é manter a documentação organizada e consultar um contador antes de tomar decisões baseadas na expectativa do perdão.