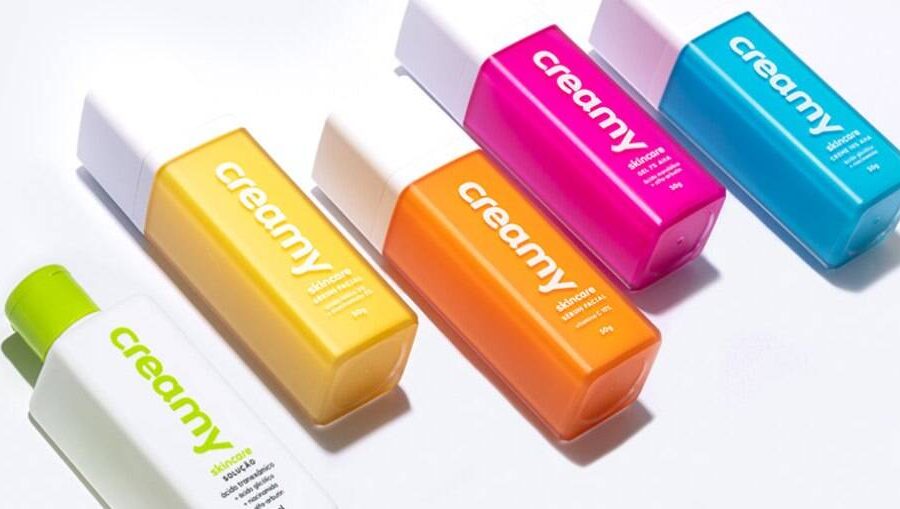
A marca brasileira Creamy consolidou uma estratégia de portfólio minimalista que desafia a lógica de lançamentos infinitos do setor de beleza. Com apenas quatro SKUs principais, a empresa cobre as três etapas obrigatórias da dermatologia — limpeza, hidratação e fotoproteção — e oferece um único produto complementar opcional.
O movimento reflete uma mudança de comportamento do consumidor: segundo dados de associações do varejo farmacêutico, rotinas com mais de cinco passos apresentam taxa de abandono superior a 60% no primeiro trimestre. A aposta da Creamy é que a simplicidade operacional gere recompra previsível e lifetime value mais alto.
O modelo de “rotina fechada” e a economia de decisão
Diferente de concorrentes que apostam em linhas extensas para capturar prateleira, a Creamy estrutura o catálogo como um funil de entrada. Três produtos formam o núcleo duro: limpador glicerinado (50% de glicerina), gel-creme hidratante de absorção rápida e protetor solar FPS 60 com resistência a água e suor. O quarto item — sérum de ácido hialurônico — atua apenas como upsell para quem demanda hidratação extra.
Essa arquitetura reduz o custo de aquisição de cliente (CAC) ao eliminar a necessidade de educar o consumidor sobre dezenas de ativos. O varejo também ganha: estoque enxuto, giro rápido e menor risco de encalhe de SKUs sazonais.
Fichas técnicas que sustentam a proposta de valor
- Limpador Glicerinado: 50% glicerina — umectante que mantém hidratação durante a limpeza; pH fisiológico; indicado para peles sensíveis.
- Calming Cream: textura gel-creme; ativos reparadores de barreira cutânea; não comedogênico; compatível com pele oleosa.
- Protetor Solar Watery Lotion FPS 60: amplo espectro UVA/UVB; toque seco efeito matte; resistência a água/suor (80 min); reaplicação a cada 2h.
- Sérum Ácido Hialurônico: baixo peso molecular para penetração; hidratação de superfície; uso opcional manhã/noite.
Posicionamento de preço e margem no varejo especializado
A marca pratica price point médio entre R$ 69 e R$ 119 por unidade, posicionando-se acima de mass market (CeraVe, Neutrogena) e abaixo de dermocosméticos de prescrição (La Roche-Posay, Vichy). Essa faixa permite margem bruta atrativa para farmácias e e-commerces de nicho, sem exigir verba massiva de mídia paga — a distribuição orgânica via recomendação dermatológica e skinfluencers sustenta o sell-out.
Em 2023, a categoria de fotoprotetores faciais cresceu 18% em unidades no canal farma (IQVIA), enquanto hidratantes faciais avançaram 12%. A Creamy captura esse fluxo com um único protetor que resolve a queixa número um do consumidor brasileiro: sensação oleosa.
Riscos da concentração de portfólio
A dependência de poucos best-sellers expõe a marca a rupturas de fornecimento e saturação de público-alvo. Sem inovação incremental — novas texturas, ativos em tendência (ex.: niacinamida 10%, peptídeos) ou formatos travel size —, o crescimento orgânico tende a estagnar após a penetração inicial no early adopter.
Outro vetor de atenção: a ANVISA atualizou em 2024 as regras de rotulagem de FPS e reivindicações de “toque seco”. Qualquer adequação de fórmula no protetor solar impacta 25% do faturamento presumido, dado o peso do item no kit básico.
O que observar nos próximos trimestres
Três indicadores dirão se a tese de “menos é mais” se sustenta como tese de investimento: (1) taxa de recompra do kit tríade em 90 dias; (2) penetração do sérum como attach rate (meta saudável > 15%); (3) expansão para canais de larga escala (grandes redes de farmácia e marketplaces) sem diluição de margem. A entrada em PDV físico massificado será o teste de estresse da proposta de valor minimalista.