
A maioria das pessoas começa a planejar a aposentadoria pelo produto — PGBL ou VGBL, qual fundo, qual banco. Essa ordem está invertida e pode consumir décadas de rentabilidade. O segredo não está na embalagem, mas na matemática que vem antes dela.
Todo mundo precisa de um plano para a previdência. Nem todos precisam de um plano de previdência. A diferença entre as duas frases parece semântica, mas separa quem acumula patrimônio de quem apenas paga taxas.
Por que a ordem dos fatores muda o resultado
Antes de escolher qualquer instituição, responda quatro perguntas: quando quer parar de trabalhar, quanto vai gastar por mês, qual o montante necessário e quanto consegue investir hoje. Só depois faz sentido avaliar veículos de investimento.
Pular essa etapa é como comprar passagem sem saber o destino. Você gasta tempo comparando poltronas enquanto o avião pode nem decolar na data certa.
Onde a previdência brilha — e onde falha
Quando bem estruturada, a previdência privada oferece três vantagens técnicas difíceis de replicar em outros veículos:
- Ausência de come-cotas: o IR não é antecipado a cada seis meses. O dinheiro que ficaria retido continua rendendo por décadas.
- Portabilidade sem resgate: troca de estratégia ou gestor sem disparar tributação. Cada ajuste preserva o diferimento fiscal.
- Alíquota regressiva até 10%: no regime de longo prazo, a mordida do Leão cai de 35% para 10% — mas o prazo conta por cada aporte individual, não pela data de abertura do plano.
Esses benefícios compõem um efeito composto tributário. Em horizontes de 20 a 30 anos, a diferença entre pagar IR antecipado ou diferido pode representar dezenas de porcentos a mais no montante final.
PGBL ou VGBL: a pergunta errada
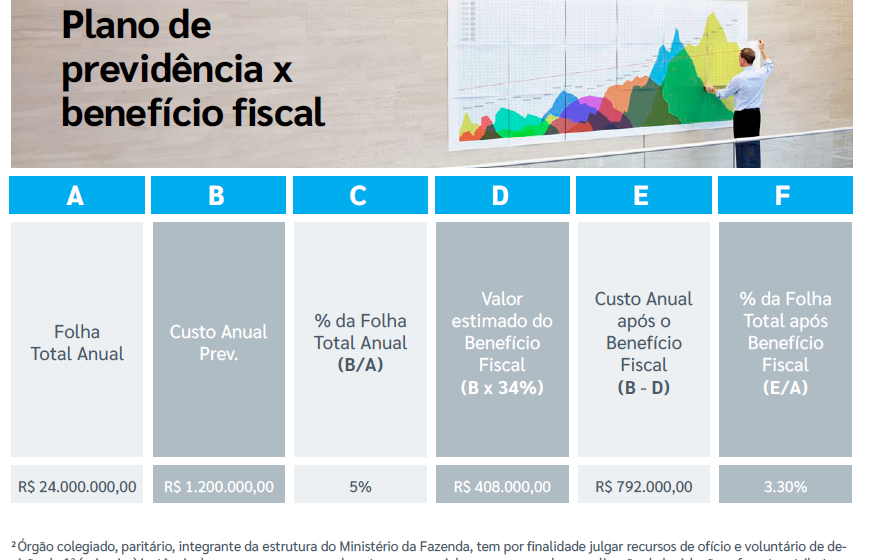
Escolher entre eles sem conhecer o perfil tributário do investidor equivale a prescrever remédio sem exame. No PGBL, quem declara IR no modelo completo pode deduzir aportes até 12% da renda bruta tributável — é diferimento, não isenção. No resgate, o imposto incide sobre o total, mas a alíquota costuma ser bem menor.
No VGBL, não há dedução na entrada, mas o IR no resgate atinge apenas os rendimentos. Para quem já usa o limite de dedução ou declara no simplificado, costuma ser mais eficiente.
A armadilha está em tratar a previdência como classe de ativo. Ela é invólucro. Dentro cabem renda fixa, multimercados, ações, internacionais. Um fundo ruim embrulhado em previdência continua sendo fundo ruim — só que com benefícios fiscais que podem mascarar o custo por um tempo.
O custo invisível que come a vantagem
Taxas de administração de 1,5% a 2% ao ano, repetidas por três décadas, podem consumir toda a economia tributária obtida pelo diferimento. Não existe alíquota de 10% que compense um produto caro e mal gerido.
Além disso, a sucessão facilitada e a disciplina dos aportes automáticos são benefícios reais — mas secundários. Não justificam contratar um plano ruim só para “não precisar pensar”.
O que observar daqui para frente
Monte o plano de aposentadoria primeiro: meta, horizonte, aporte, tolerância a risco. Defina a alocação ideal. Só então decida qual fatia desse patrimônio ganha eficiência dentro de uma previdência — PGBL, VGBL ou nenhuma das duas.
Muita gente chega ao mesmo objetivo só com fundos imobiliários, ações e renda fixa direta. Outras ganham eficiência extra usando a previdência como ferramenta tática. O produto deve servir ao plano. Nunca o contrário.












