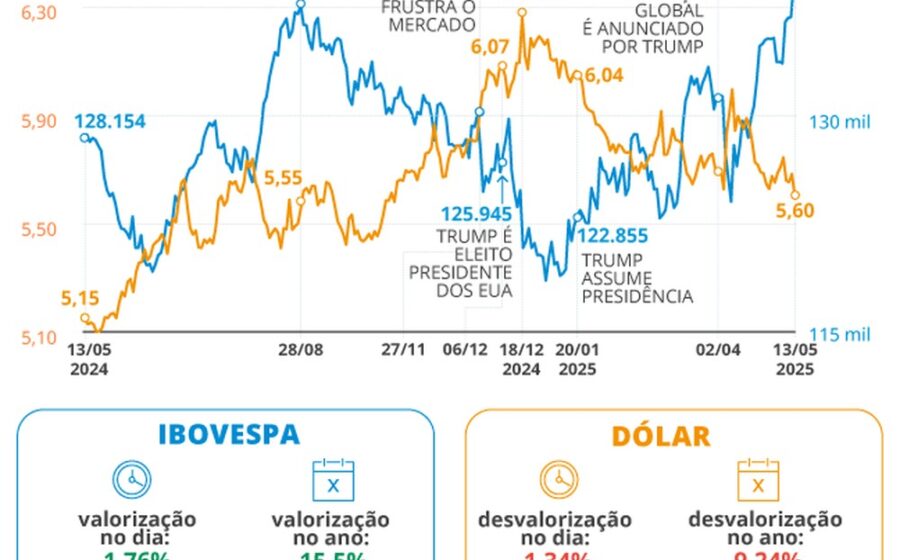
O dia seguinte ao primeiro turno trouxe um choque de realidade para quem acompanha os ativos brasileiros: o dólar despencou mais de 4%, fechando a R$ 5,00, enquanto o Ibovespa saltou 7,7% e cravou 206.912 pontos, maior nível da história. A razão não está no resultado final, mas na leitura que o mercado fez das probabilidades fiscais a partir das urnas.
Investidores não votam; eles precificam cenários. Entender como essa conta é feita separa quem surfou a onda de quem vendeu no pânico.
O motor invisível: a trajetória das contas públicas
Segundo Rogerio Freitas, CIO do ASA, cada pesquisa ou declaração de candidato mexe nas variáveis que definem o preço dos ativos: crescimento, inflação, juros e, principalmente, o equilíbrio fiscal. A eleição deixa essas incógnitas em aberto, e o mercado passa os meses anteriores ajustando as apostas a cada nova informação.
Na prática, a bolsa reage às expectativas de lucro das empresas e da economia real. Já o dólar funciona como um termômetro de risco: entra capital quando a percepção melhora, sai quando o perigo fiscal aumenta.
O termômetro da campanha: do Bolsa Família às pesquisas
A volatilidade não esperou a apuração. Em momentos-chave, a reação foi imediata e violenta:
- Anúncio de reajuste no Bolsa Família (17 dias antes do pleito): real se desvalorizou e o Ibovespa recuou para 185 mil pontos, com medo do rombo nas contas.
- Pesquisa de 10 de setembro (vantagem numérica de Bolsonaro no 2º turno): dólar caiu 0,18% (a R$ 5,10) e a bolsa subiu 1,42% (188 mil pontos).
A leitura predominante no mercado financeiro é que a vitória do candidato à reeleição tende a favorecer o ajuste fiscal, o que pressiona os juros futuros para baixo e atrai capital externo.
Por que 2006 não se repetiu: o contexto externo muda tudo
Nem toda crise política derruba a bolsa. Alvaro Maia, da StoneX, lembra do Mensalão: o escândalo abalou a política, mas os ativos brasileiros resistiram. A explicação está fora do país: havia liquidez global abundante, commodities em alta e ações baratas.
Hoje, o cenário externo é outro. Juros altos nos EUA e crescimento global mais fraco tornam o Brasil mais sensível ao ruído interno. O risco fiscal, portanto, pesa muito mais na formação de preços do que em ciclos passados.
Estratégia para não ser engolido pela volatilidade
Especialistas convergem em três pilares para atravessar o período sem decisões emocionais:
- Renda fixa como escudo: Com a Selic em dois dígitos, títulos prefixados e fundos de renda fixa oferecem retorno real atrativo com risco controlado.
- Bolsa só no longo prazo: Montar carteira baseada em pesquisas eleitorais é aposta, não investimento. A diversificação — inclusive no exterior — e a reserva de emergência evitam vendas forçadas nas quedas.
- Perfil acima de palpite: Conservadores devem concentrar em ativos de baixa oscilação. Quem tolera risco pode manter maior exposição a ações, desde que a alocação total faça sentido no plano financeiro.
O que observar daqui para a frente
O primeiro turno passou, mas a volatilidade não acabou. O mercado agora precifica a transição e, principalmente, os primeiros atos do governo eleito. Medidas concretas na área fiscal — como a regra de teto de gastos ou a reforma tributária — terão peso muito maior do que discursos de campanha. Acompanhar a composição da equipe econômica e os sinais sobre o arcabouço fiscal nos primeiros 100 dias será o termômetro real para o dólar e para a bolsa nos próximos trimestres.