A State Grid Brasil fechou a captação de 3 bilhões de yuans (R$ 2,5 bilhões) via panda bonds para bancar a maior linha de transmissão de ultra-alta tensão do país. A taxa? Fixada em 1,59% ao ano por três anos — uma fração do custo de capital local.
Os títulos estreiam no mercado secundário chinês na segunda-feira (16). Mas o verdadeiro impacto vai muito além do balanço da estatal chinesa.
Por que essa emissão muda o jogo para o setor elétrico
O dinheiro vai direto para o projeto Gate (Graça Aranha Silvânia Transmissora de Energia). São 1.468 km de linhas em ±800 kV cortando 42 municípios do Maranhão, Tocantins e Goiás.
A obra, orçada em R$ 20 bilhões, começou em junho de 2025 e deve operar em 2029. O objetivo é escoar energia eólica, solar e hidrelétrica do Nordeste para o Centro-Oeste e Sudeste.
Sem essa infraestrutura, gigawatts de geração renovável ficam “encalhados” no Nordeste. A linha conecta subestações estratégicas: Presidente Dutra, Teresina, Samambaia, Itumbiara e Emborcação.
A matemática que explica a corrida ao yuan
Compare os custos de financiamento atuais:
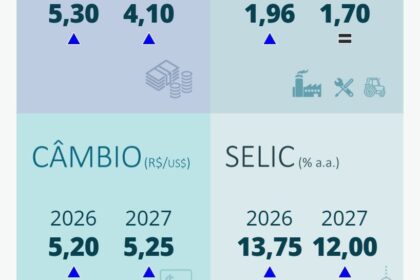
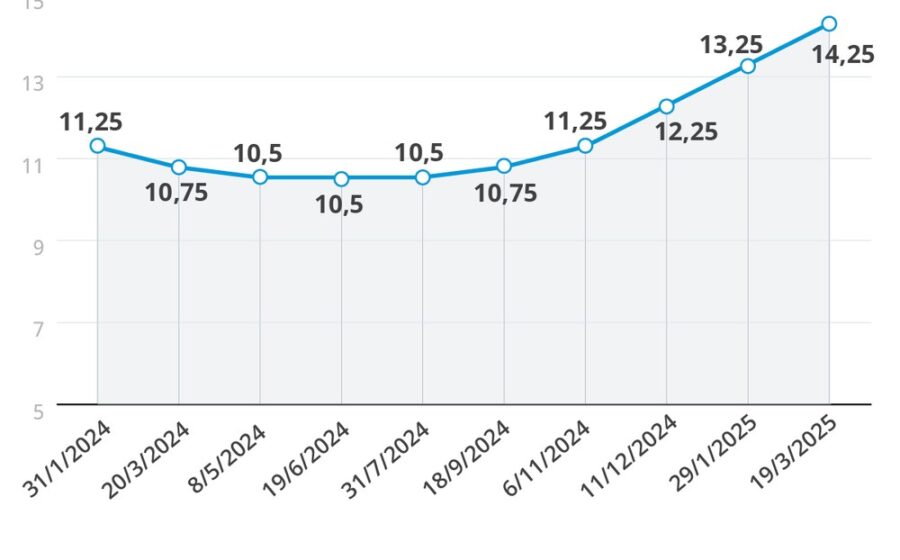
- Selic (Brasil): 13,75% a.a.
- Fed Funds (EUA): Acima de 5% a.a.
- Taxa chinesa (Panda Bonds): Abaixo de 3% a.a. (State Grid travou 1,59%).
Para projetos de longo maturação — como transmissão, com receitas indexadas à inflação por 30 anos — o spread cambial compensa o risco. Hsia Hua Sheng, vice-presidente do Bank of China Brasil, resume: “Empresas brasileiras acessam capital mais barato em renminbi para economia verde”.
O efeito dominó: quem vem depois da State Grid
A Suzano abriu a porteira em 2024 com 1,2 bilhão de yuans. Agora a State Grid repete a dose. A fila de espera já tem peso-pesado:
- Vale: Protocolou pedido para até 10 bilhões de yuans (2026-2028).
- WEG: Estudava emissão, segundo o Ministério da Fazenda.
- Tesouro Nacional: Planeja captar ~5 bilhões de yuans ainda este ano.
O movimento sinaliza mudança estrutural: diversificação de funding fora do dólar. O governo Lula trata o acesso ao mercado chinês como eixo da política econômica externa.
Riscos que o prospecto não destaca
A taxa de 1,59% é atrativa, mas carrega exposição cambial direta. Se o real desvaloriza 20% frente ao yuan nos 36 meses, o custo efetivo dobra.
Hedge cambial de longo prazo em yuan é escasso e caro no Brasil. A maioria dos emissores assume o risco direcional — aposta que o real não vai colapsar frente à moeda chinesa.
Além disso, a liquidez no secundário de panda bonds ainda é baixa. Quem precisa vender antes do vencimento costuma aceitar desconto pesado.
O que observar daqui para frente
Três sinais dirão se isso vira rota padrão ou episódio isolado:
- Volume da emissão do Tesouro: se sair acima de 3 bi de yuans, valida a curva soberana.
- Entrada de bancos brasileiros como arranjadores: hoje só bancos chineses (BOC, ICBC, CCB) lideram.
- Evolução do swap cambial yuan/real no B3: sem derivativos líquidos, o risco de balanço assusta CFOs conservadores.
Para investidores de infraestrutura, a lição é clara: o custo de capital de projetos verdes no Brasil pode cair 10 pontos percentuais se a ponte financeira com Pequim se consolidar. O próximo leilão de transmissão da Aneel já terá competidor com funding a 1,59%. Quem não acessar esse mercado entra com desvantagem competitiva estrutural.