Os índices de Small Caps, Imobiliário e Consumo acumulam quedas entre 12% e 14% no ano, enquanto o Ibovespa avança quase 7%. Essa abertura histórica escancara o medo do mercado com a economia real e aponta para um único gatilho capaz de reverter o jogo: um sinal fiscal crível do governo.
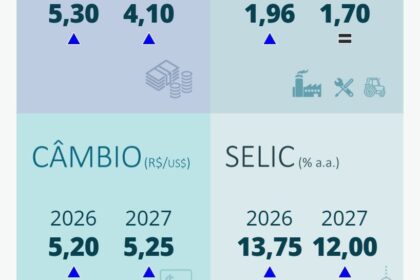
Sem esse aceno, a Selic deve permanecer estacionada em 13,75% por tempo indeterminado, sufocando lucros e afastando compradores dos setores mais sensíveis ao ciclo doméstico.
O abismo entre quem sobe e quem desce
A disparada não é aleatória. Os números mostram uma fratura clara:
- SMLL (Small Caps): -14% no acumulado do ano;
- IMOB (Imobiliário): -12%;
- ICON (Consumo): -13%;
- Ibovespa: +7% (puxado quase sozinho por Petrobras).
Enquanto as gigantes exportadoras surfam na alta do petróleo, as empresas que dependem do consumo interno, crédito barato e emprego aquecido pagam a conta da incerteza.
Por que o juro alto trava tudo
O Copom interrompeu o ciclo de cortes na última reunião e não sinalizou novos passos à frente. A leitura unânime entre gestores é direta: a taxa básica em 13,75% limita o crescimento, o consumo e o caixa das companhias.
“O que sufoca as empresas é o juro nesse nível. Para ter mais flexibilização, precisamos de indicação do lado fiscal”, resume Eduardo Rahal, analista-chefe da Levante Inside Corp. A conta do investidor fica simples: com juros altos, o upside na Bolsa encolhe e o risco deixa de compensar.
O efeito cascata no crédito e na inadimplência
O cenário não é apenas teórico. A taxa de financiamento imobiliário sobe junto com a Selic, justamente quando a inadimplência atinge recordes históricos. O resultado é uma oferta de crédito mais restrita e cara.
Gabriel Mota, da Manchester Investimentos, alerta para um agravante em 2025: a desaceleração da renda e do mercado de trabalho, que começa a aparecer nos dados recentes, deve pressionar ainda mais o varejo e o setor de serviços.
Nomes como Magazine Luiza, Renner e Localiza seguem entre os mais castigados, dependentes de uma melhora clara no ambiente fiscal para reagir de forma consistente.
O risco de recessão se o fiscal não vier
Para Isabel Lemos, gestora da Fator Administração, a ausência de um plano “bem contado e plausível” para conter a dívida/PIB tende a empurrar os juros futuros para cima na B3.
O cenário-base, caso o governo não trate o tema com seriedade, é uma forte desaceleração econômica. O paradoxo assusta: mesmo que os juros caiam nesse ambiente recessivo, a Bolsa não necessariamente se beneficia, pois o lucro das empresas encolhe junto.
“Os primeiros meses da nova gestão são decisivos. Se nada acontecer, o investidor fica mais defensivo”, sentencia Lemos.
Onde há oportunidade (e onde não há)
Nem tudo é terra arrasada. Mota enxerga valor em ativos com fundamentos mais sólidos e menor sensibilidade ao ciclo, citando Itaú Unibanco como papel “bem aquém do que deveria estar” e com relação risco-retorno atrativa.
Contudo, a virada estrutural do mercado depende da composição da equipe econômica, especialmente no Ministério da Fazenda. “Não vejo gatilho que anime que não seja uma fala sobre contas públicas”, afirma o analista.
Gustavo Bertotti, head da Fami Capital, reforça: diferentemente de outros mandatos, o mercado agora será criterioso. “Não aceitará qualquer coisa.”
O que observar daqui para frente
Três variáveis ditam o próximo movimento:
- Anúncio de cortes de gastos críveis (não apenas aumento de receita);
- Nomeação e primeiras falas do ministro da Fazenda;
- Comportamento do fluxo estrangeiro, que já reverteu a entrada pré-eleição.
Enquanto o fiscal falar mais alto que o monetary, as cíclicas seguem no banco de reservas. Quem tem prazo longo pode garimpar qualidade a preço de liquidação; quem precisa de liquidez no curto prazo deve manter a postura defensiva.