A projeção do IPCA para 2027 acabou de saltar para 5,5%, furando o teto da meta com folga. A conta chega turbinada por El Niño, câmbio pressionado e a sazonalidade de fim de ano — um coquetel que obriga o investidor a reposicionar a carteira agora.
Por que a inflação assusta mais do que o esperado
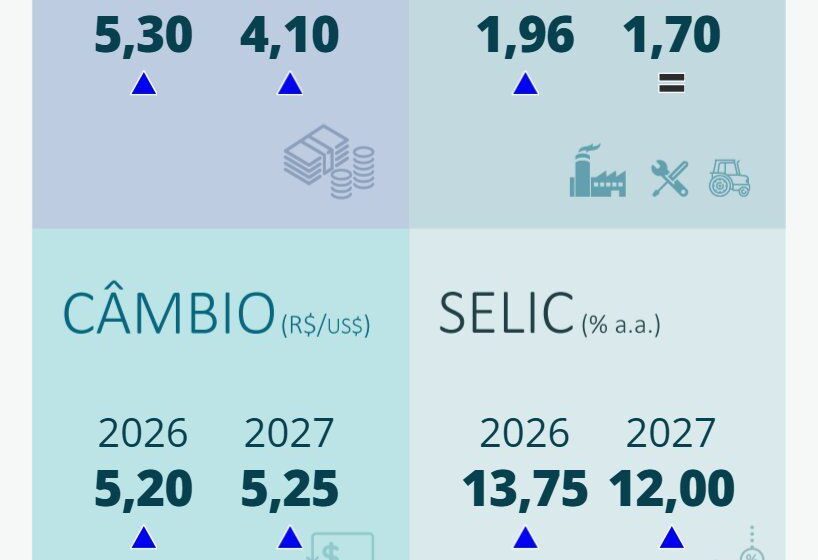
A XP revisou suas estimativas: 5,2% para 2026 (era 5,1%) e 5,5% para 2027 (era 4,4%), com viés de alta. Três vetores explicam o movimento:
- Choque de oferta: chuvas excessivas no Centro-Sul travam colheita de arroz, feijão e cana-de-açúcar.
- Câmbio: real depreciado encarece bens industriais.
- Demanda sazonal: fim de ano puxa proteínas e passagens aéreas.
O resultado é uma pressão difusa que dificulta o trabalho do Banco Central e eleva o prêmio de risco dos ativos locais.
A debandada do capital externo pós-eleição
Outubro fechou com saldo positivo de R$ 8,2 bilhões no mercado à vista, mas o filme esconde a reviravolta. Até o dia 23, entraram R$ 16,2 bilhões. Nos cinco pregões seguintes ao segundo turno, saíram R$ 8,0 bilhões — concentrados em bancos e elétricas, justamente os setores que lideravam as compras antes.
O movimento sinaliza aversão ao risco fiscal percebido após a definição eleitoral. Mas o efeito mais relevante aparece na estratégia de alocação.
Portfólio: defesa no Brasil, status quo lá fora
Diante da reprecificação dos ativos domésticos, a recomendação tática para novembro adota perfil defensivo na fatia brasileira. A exposição internacional permanece inalterada. Na prática, significa priorizar:
- Empresas com geração de caixa resiliente e baixa alavancagem.
- Títulos atrelados à inflação (IPCA+) com vencimentos intermediários.
- Posição caixa tática para capturar oportunidades de entrada.
Balanços: Petrobras decepciona, Vivo entrega consistência
A temporada do 3T26 trouxe sinais mistos. A Petrobras (PETR4) reportou números operacionais dentro do consenso, mas o anúncio de dividendos ficou abaixo da expectativa do mercado. Do lado positivo, a Vivo (VIVT3) lucrou R$ 2,46 bilhões em mais um trimestre sólido. Ambev (ABEV3) e Direcional (DIRR3) também divulgaram resultados no período.
Resumo rápido dos destaques:
- Petrobras (PETR4): Proventos frustraram; operacional alinhado.
- Vivo (VIVT3): Lucro líquido de R$ 2,46 bi; consistência operacional.
- Ambev (ABEV3) / Direcional (DIRR3): Resultados divulgados na semana.
Anthropic: o “desconto” da IA que revela o custo do capital
Fora do radar macro, o IPO da Anthropic precificou entre US$ 70 e US$ 78 por ação — valuation de US$ 1,12 a 1,24 trilhão. Soa alto, mas representa cerca de 40% de desconto sobre os US$ 2 trilhões ventilados semanas antes.
A receita saltou quase 50% no 3T26 e os investimentos em capacidade computacional aceleraram ainda mais. O ponto de atenção: a cadeia de IA carrega compromissos de financiamento na casa de US$ 900 bilhões. O ajuste no preço reflete o encarecimento do custo de capital, não perda de apetite pela tecnologia.
COP31 na Turquia: execução acima de promessas
A cúpula climática iniciou em Antália com foco na implementação prática de metas já assumidas, em detrimento de novos anúncios. O cenário geopolítico complexo e transições eleitorais no Brasil e EUA tornam a coordenação global mais difícil, elevando a importância de iniciativas locais e privadas.
O que observar daqui para frente
Três variáveis ditam o ritmo dos próximos 30 dias: a tramitação do arcabouço fiscal no Congresso, a ata do Copom e a velocidade de desembolso dos capex de IA globais. Se o fiscal entregar ancoragem, o prêmio de risco cai e a bolsa retoma fluxo. Caso contrário, a postura defensiva deixa de ser tática e vira estratégica. Mantenha o stop-loss mental nos níveis de suporte do Ibovespa e olho no dólar acima de R$ 5,70.