O governo mira um superávit de 0,5% do PIB em 2027, mas economistas de peso alertam: o plano ignora as engrenagens que fazem a dívida explodir. A conta real vai muito além do anúncio da semana passada.
Com a dívida bruta beirando 83% do PIB — o pico de cinco anos — e juros reais no topo do ranking mundial, a estabilidade prometida depende de mexer em três “vacas sagradas” que o pacote deixou intocadas.
Por que a meta de 2027 não convence o mercado
O “plano Moretti” aposta em bloqueios de gastos, travas em compensações tributárias e cortes lineares em benefícios fiscais. Parece técnico, mas há um problema: são medidas de caixa, não de regra.
Bráulio Borges, do FGV Ibre e da Macrotempo, resume o ceticismo: “É uma estratégia que não transmite credibilidade, pois está sujeita ao ciclo político”. O estudo que assina propõe um caminho gradual até 2036, com superávit de 2% do PIB no fim do percurso.
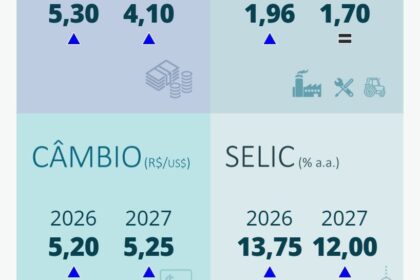
Enquanto isso, a dívida subiu mais de 4 pontos percentuais só neste ano, segundo o Banco Central. Cada ponto a mais pressiona a Selic, hoje em 13,75% ao ano.
Os três pilares que o governo evitou tocar
Economistas de diferentes escolas convergem: sem alterar estes eixos, a dívida não para de crescer.
- Salário mínimo: a regra atual (inflação + PIB de dois anos atrás, teto de 2,5%) empurra benefícios previdenciários e assistenciais. Cada R$ 1 de alta custa mais de R$ 400 milhões ao ano, diz o Ministério do Planejamento.
- Saúde: piso de 15% da receita sobe mais que o teto de gastos (inflação + 2,5%) quando a arrecadação aquece — justo quando a demanda não explode.
- Educação: 18% da receita vinculados, mas o número de alunos cai. Dinheiro sobra onde falta gente para ensinar.
O que cada economista propõe na prática
Samuel Pessôa (FGV Ibre/BTG) defende indexar saúde ao arcabouço (inflação + 2,5%) e educação apenas ao IPCA. Quer ainda reduzir o limite de alta de gastos para 1,5% ao ano e travar o ganho real do mínimo em 0,5%.
Fabio Giambiagi (FGV Ibre) vai além: teto efetivo (sem exceções), crescimento zero real no primeiro ano e IPCA + 1,5% depois. Mínimo corrigido por inflação + 0,5%. Resultado: superávit de 1,5% no fim do mandato, diz ele.
Borges propõe corrigir o mínimo pelo PIB per capita (cerca de 1,6%), mais próximo da produtividade. E desvincular saúde e educação da receita, atrelando-as à demografia.
A ala do “choque fiscal”: ajustar rápido ou quebrar depois
Gabriel Barros (ARX) e Solange Srour (UBS GWM) discordam da gradualidade. Para eles, o buraco exige virada de 4 a 4,5 pontos do PIB no primário — saindo de -1% para +3% em 2030.
Barros projeta: se o choque vier inteiro no primeiro ano, PIB cresce 0,8% no seguinte, inflação entre 3,5% e 4,5%, Selic caindo para 9–11%. Srour ressalta: “O que precisa ser concentrado no início são as decisões, não necessariamente o caixa”.
Ambos citam a desindexação de benefícios ao mínimo e a reforma da Previdência como âncoras. Mais de 90% das despesas são obrigatórias; ajuste lento só posterga a dor.
E a meta de inflação? O debate que ninguém vê
Aloisio Araujo (EPGE/FGV) e Vitor Costa (Impa) jogam outra variável na mesa: subir o centro da meta de 3% para 4%. Argumentam que o juro real perto de 9% embute prêmio de risco por uma meta “baixa demais, que só se cumpre com ajuste excessivo e pouco crível”.
O que observar daqui para frente
Três sinais dirão se o ajuste vira realidade ou retórica: (1) envio de PEC ou PL alterando a regra do mínimo; (2) proposta de desvinculação de saúde e educação da receita; (3) definição clara sobre a meta de inflação no próximo ciclo do CMN. Sem isso, a dívida segue subindo e o juro, no teto. Seu custo de capital agradece a atenção.