Mercado Livre, Amazon e Shopee concentram 17,8% de toda a área logística premium monitorada no país. O avanço dessas três empresas redefiniu o mercado imobiliário industrial e empurrou a vacância para o menor nível da história. O que acontece quando a oferta acaba?
O movimento não é apenas expressivo — é desproporcional. Enquanto a receita de aluguel do setor como um todo subiu 122% entre 2020 e 2025, a fatia dessas três companhias explodiu 1.102% no mesmo período. Nove vezes mais rápido.
Quem lidera a corrida por metros quadrados
O Mercado Livre comanda a frente com 3,51 milhões de m² locados. A Shopee aparece em segundo com 1,36 milhão de m². A Amazon fecha o pódio com 739,4 mil m². Juntas, ocupam um espaço equivalente a centenas de estádios de futebol.
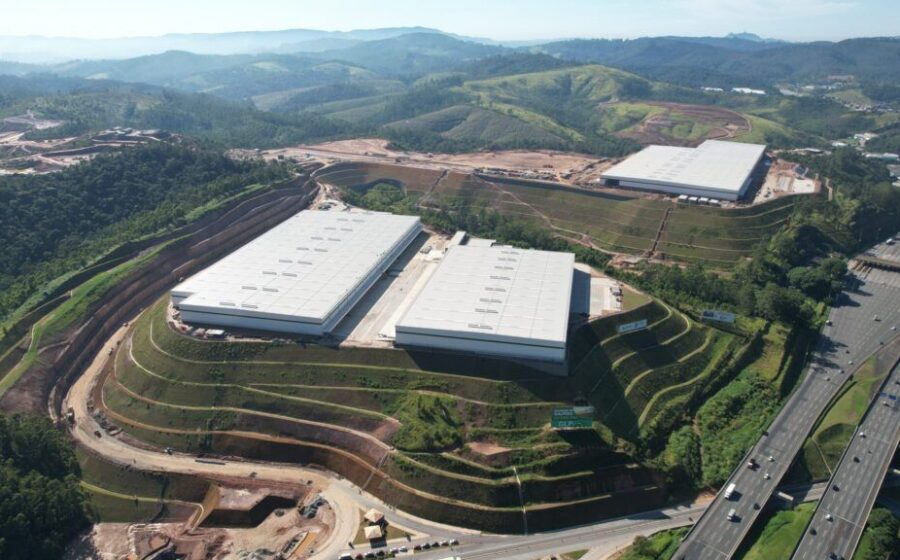
Um único condomínio em Cajamar (SP), o Marq Cajamar II, tem 85% de sua área alugada para o Mercado Livre. O caso ilustra como grandes operadores travam empreendimentos inteiros antes mesmo da inauguração.
Vacância histórica mascara dependência perigosa
No terceiro trimestre de 2026, a taxa de vacância dos condomínios logísticos brasileiros atingiu 3,06% — o piso histórico. Em tese, um sinal de saúde. Na prática, esconde uma concentração extrema.
Retire as três gigantes da equação e a vacância salta para 19,67%. Quase um em cada cinco galpões estaria vazio. O mercado, portanto, gira em torno de um punhado de inquilinos. Isso cria risco sistêmico: se um deles reduzir o ritmo, o impacto será imediato.
Aluguéis dobram em polos estratégicos
A escassez de espaço permite que proprietários renegociem contratos por valores muito superiores. Em regiões prime de São Paulo, o metro quadrado já passa de R$ 50. Há poucos anos, o teto ficava entre R$ 26 e R$ 28.
Essa pressão de preço não beneficia apenas os fundos imobiliários. Pequenos e médios operadores logísticos são expulsos das localizações mais eficientes, obrigados a migrar para áreas periféricas com infraestrutura precária.
Por que a construção nova não acompanha a demanda
Terrenos existem. Projetos aprovados também. O gargalo está na viabilidade financeira. Custos de obra elevados, pressão cambial sobre insumos e taxas de retorno exigidas pelos investidores tornam muitos empreendimentos inviáveis no papel.
O valor necessário para erguer um galpão classe A+ nem sempre cabe no aluguel que o mercado consegue pagar. O resultado: estoque reprimido e fila de espera por espaços de qualidade.
Exigências técnicas elevam o padrão mínimo
Não basta ter quatro paredes e teto alto. Operadores de ecommerce exigem:
- Infraestrutura energética robusta para automação e robótica
- Pisos de alta precisão (superplanos) para equipamentos de movimentação
- Pé-direito livre acima de 12 metros
- Docas niveladas e sistemas de prevenção de incêndio avançados
Galpões antigos ou de classe B/C ficam fora do radar. A obsolescência funcional acelera: imóveis de 10 anos já podem não atender ao perfil dos grandes locatários.
O que observar daqui para frente
Três variáveis vão ditar o próximo ciclo: a capacidade de expansão orgânica das três gigantes, a entrada de novos players (Shein, Temu, varejistas tradicionais digitalizados) e a velocidade de entrega de novos ativos classe A. Se a vacância permanecer abaixo de 5%, a pressão de preço continuará — e a concentração de risco, também. Quem depende de logística como diferencial competitivo precisa travar contratos de longo prazo agora. Quem investe em fundos imobiliários logísticos deve monitorar a exposição a inquilinos únicos. O jogo mudou. Quem não se adaptar, fica sem espaço.