O Goldman Sachs projeta que gastos com hardware e propriedade intelectual ligados à inteligência artificial atinjam US$ 1,4 trilhão ao fim de 2027, representando quase 4% de toda a economia americana. O valor supera em larga margem as estimativas de consenso do mercado para o mesmo período. Mas a conta real que importa para quem decide investimentos tem um detalhe crucial escondido nas entrelinhas.
O motor que não para de acelerar
Segundo o relatório divulgado nesta quarta-feira (11), a IA seguirá como “o principal motor do crescimento dos investimentos empresariais” no próximo ano. A projeção aponta para uma marca de US$ 900 bilhões já no encerramento de 2026, numa curva de crescimento que ignora os alertas sobre juros altos e crédito mais caro.
O banco prevê expansão de 8% nos investimentos de capital (capex) corporativo dos EUA em 2027. O consenso de mercado trava em 4,2%. A diferença não é marginal: sinaliza que as grandes corporações estão dispostas a se alavancar para não ficar para trás na corrida computacional.
Por que o PIB cresce menos do que o investimento
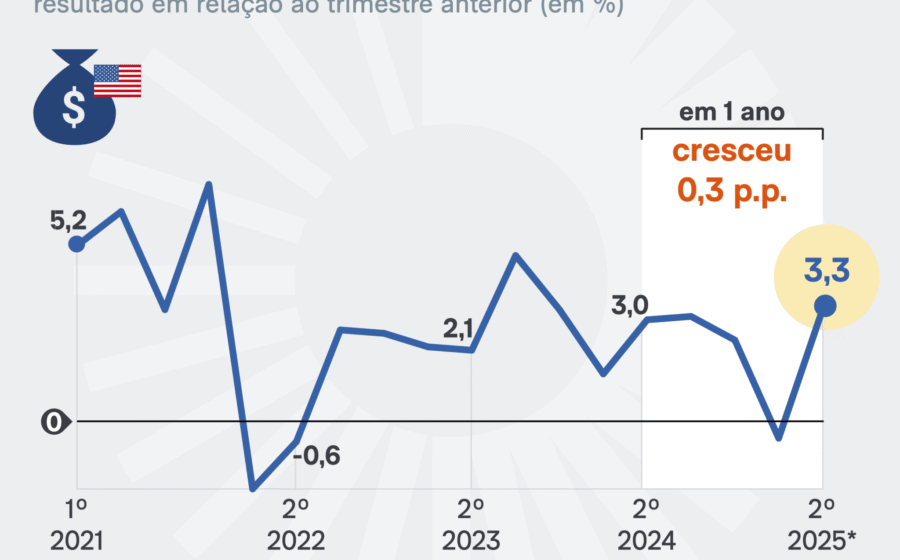
Aqui está o ponto que poucos analistas destacam: nem todo dólar gasto em IA engorda o PIB na mesma proporção. O Goldman separa a conta em dois cenários reveladores:
- Com semicondutores: impulso de 5,3 pontos percentuais no capex e 0,6 pp no PIB.
- Sem semicondutores: impulso cai para 4,3 pp no capex e apenas 0,2 pp no PIB.
A explicação é técnica, mas decisiva: a maior parte dos equipamentos de processamento é importada. Nas contas nacionais, importação subtrai do PIB. Ou seja, bilhões fluem para fora antes de virar produto final doméstico.
O risco regulatório que não assusta
As vitórias democratas nas eleições de meio de mandato acenderam alertas sobre regras mais duras para data centers — consumo de energia, água e zoneamento. O Goldman classifica o risco como “limitado”. A demanda por capacidade de inferência e treinamento segue ditando o ritmo, independentemente do ruído político de curto prazo.
O que separa os vencedores dos expectadores
O relatório expõe uma assimetria: empresas que já dominam a infraestrutura de chips e propriedade intelectual capturam a fatia majoritária do valor. Quem entra agora no jogo de “comprar GPUs” paga prêmio máximo e compete por oferta restrita. A vantagem competitiva migrou para quem controla a camada de silício e a arquitetura de modelos proprietários.
O que observar daqui para frente
Três variáveis vão ditar se a projeção de US$ 1,4 trilhão se confirma ou derrapa: a trajetória da taxa de juros real nos EUA, a capacidade da cadeia de semicondutores de escalar sem gargalos logísticos e a velocidade com que a inferência (não apenas o treinamento) vira receita recorrente nos balanços. Quem monitorar apenas o capex agregado perde o sinal. O detalhe está na composição do gasto: importado versus nacional, treinamento versus inferência, dívida versus caixa próprio.