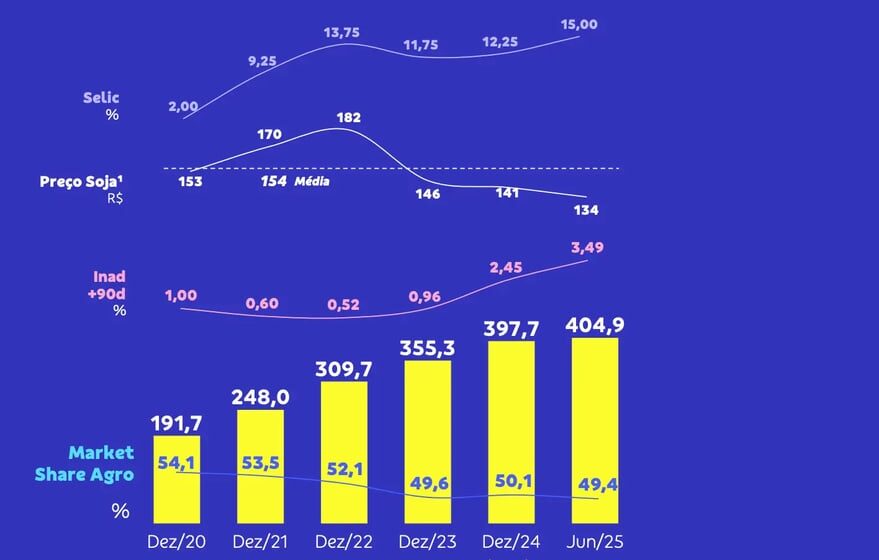
O Banco do Brasil (BB) fechou o terceiro trimestre de 2026 com lucro líquido ajustado de R$ 1,27 bilhão — uma queda de 66,5% na comparação anual. O tombo obriga a instituição a rever metas e reduzir a fatia de lucro destinada aos acionistas. O que esse movimento sinaliza para quem tem posição no papel ou acompanha o crédito rural?
A resposta passa pelo custo do crédito, que saltou 18,4% em um ano, atingindo R$ 21,2 bilhões. Esse indicador engloba provisões para calotes, descontos em renegociações e recuperações. A inadimplência acima de 90 dias chegou a 6,08% em setembro, contra 4,51% no mesmo mês de 2025.
Onde o calote está concentrado
O banco aponta o agronegócio como principal vetor de deterioração. Produtores de médio e grande porte de soja, milho e pecuária, sobretudo no Centro-Oeste, puxam a alta. A carteira de crédito expandida encolheu 0,5% no trimestre, para R$ 1,3 trilhão.
Veja a inadimplência por segmento em setembro:
- Agronegócio: 6,92% (era 4,84% um ano antes)
- Pessoa física: 9,14% (era 6,01%)
- Pessoa jurídica: 3,44%
Projeções cortadas ao meio
Diante do cenário, a direção reduziu a estimativa de lucro líquido ajustado para 2026: a faixa anterior, de R$ 18 bilhões a R$ 22 bilhões, deu lugar a um intervalo entre R$ 9 bilhões e R$ 11 bilhões. O custo do crédito projetado subiu de R$ 65–70 bilhões para R$ 80–83 bilhões.
A expectativa de crescimento da carteira também inverteu: de expansão de 0,5% a 4,5%, passou para variação entre estabilidade e queda de 2%. A margem financeira bruta recuou 1,5% em 12 meses, para R$ 26 bilhões.
Dividendos no piso e calendário alterado
O BB anunciou que distribuirá apenas 25% do lucro — o mínimo legal — em 2026. Os juros sobre capital próprio (JCP) do terceiro trimestre somaram R$ 197 milhões (R$ 0,04 por ação), queda de 52% na comparação anual.
Mudanças no cronograma de proventos:
- Não haverá anúncios intermediários em 11 e 19 de novembro
- Complemento do exercício 2026 será divulgado em 17 de fevereiro de 2027
- Pagamento previsto para 10 de março de 2027
- Em 2027, não haverá dividendos intermediários
Solidez medida pelo índice de Basileia
O índice de Basileia, que mede a capacidade de absorver perdas, caiu para 13,45% (era 14,81% em setembro de 2025). O capital principal (CET1) recuou a 10,80%, ante 11,16%. O retorno sobre patrimônio (ROE) despencou de 8,4% para 2,8%.
O que observar daqui para frente
A safra 2026/27 e a renegociação de dívidas rurais ditarão o ritmo de recuperação. Investidores devem monitorar: (1) a evolução da inadimplência no agro nos próximos dois trimestres; (2) se o custo do crédito converge para a nova faixa projetada; (3) a capacidade do banco de recompor capital sem recorrer ao mercado. O pagamento de março de 2027 será o primeiro teste concreto da nova política de remuneração.