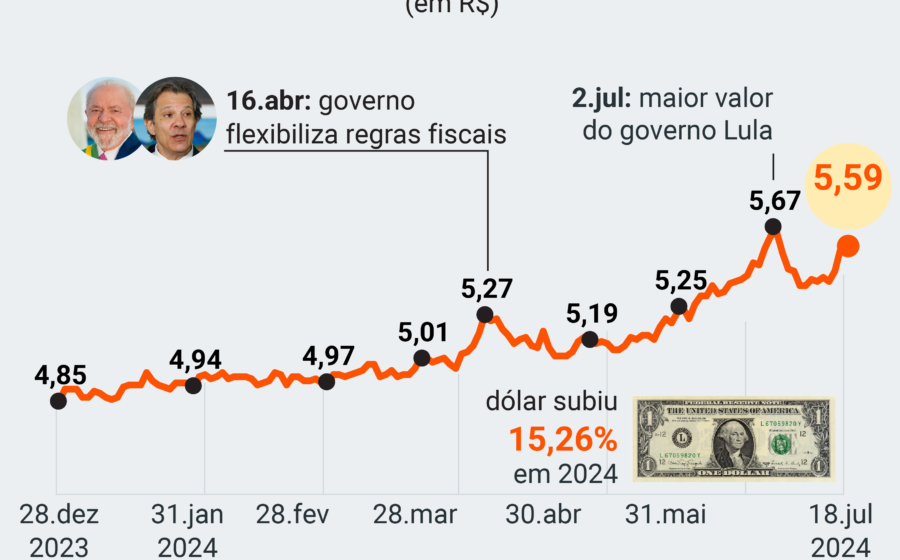
O dólar abriu esta quinta-feira (12) cotado a R$ 5,59, alta de 0,69%, enquanto o Ibovespa recuava 0,75% para 170.766 pontos. O gatilho? Um pacote fiscal recebido com ceticismo e um balanço do Banco do Brasil que assustou até os otimistas.
As ações do BB despencavam mais de 9% às 11h18, após o banco reportar queda de 66,5% no lucro líquido ajustado do terceiro trimestre. Mas o buraco é mais embaixo: o mercado não comprou a narrativa de ajuste das contas públicas.
O pacote que não fecha a conta
Anunciado na quarta (11), o conjunto de medidas prevê impacto de R$ 50 bilhões a R$ 60 bilhões em 2025, segundo o ministro Bruno Moretti (Planejamento). Para economistas ouvidos pelo mercado, o número fica aquém do necessário para estabilizar a dívida.
O “Plano Moretti” ainda precisa passar pelo Senado. O presidente da Casa, Davi Alcolumbre (União-AP), adiou a votação que poderia ocorrer ainda nesta quinta, diante de resistências parlamentares. No radar, uma autorização para cancelar até R$ 12,8 bilhões em despesas do Orçamento de 2027 — uma peça complementar ao contingenciamento já previsto.
O estrago da semana passada ainda sangra
Não é só o anúncio de quarta. O fantasma dos cinco pregões anteriores assombra: a Bolsa acumulou tombo de 18% — pior queda desde 2020 — e o dólar disparou 9,18%, maior alta em 18 anos. Os juros futuros subiram mais de 2 pontos percentuais no período.
A leitura dos investidores é direta: sem âncora fiscal crível, o prêmio de risco sobe, os juros longos pressionam e o crédito fica mais caro para empresas e famílias. O dólar caro, por sua vez, encarece insumos importados e dificulta a convergência da inflação à meta.
Copom parou de cortar — e o exterior não ajuda
Neste mês, o Banco Central manteve a Selic em 13,75% ao ano, interrompendo o ciclo de afrouxamento. O Copom citou “aumento significativo das incertezas”, expectativas de inflação elevadas e atividade mais fraca.
Lá fora, o cenário piorou. O CPI americano de outubro subiu 0,4% (esperava-se 0,3%), após 0,6% em setembro. O resultado elevou para 88,5% a aposta em alta de 0,25 p.p. nos juros do Fed em 8 e 9 de dezembro, levando a taxa ao intervalo de 4% a 4,25%.
- Treasury de 10 anos: rendimento a 4,987% — flertando com 5%
- Treasury de 30 anos: 5,349%
- Dólar global: fortalecido pela revisão de “juros altos por mais tempo”
“A inflação nos EUA pressionou os Treasuries de volta a 5%. Isso reforça dólar forte e juros futuros pressionados no Brasil, ampliando o prêmio de risco”, resume Leonardo Mendes, consultor da Manchester Investimentos.
Carry trade perde graça e risco cambial assombra
Juros americanos mais altos reduzem o diferencial que torna o carry trade atrativo — a estratégia de tomar emprestado em moeda barata e aplicar onde os juros pagam mais. Com o Fed subindo, a vantagem do Brasil encolhe.
Some-se o risco cambial: a desvalorização do real corrói o retorno em dólar de quem investe aqui. Gabriel Galípolo, presidente do BC, foi direto em evento na terça: “Os juros acumulam rentabilidade e o câmbio deteriora. Em títulos longos, a exposição é simultânea à curva de juros e ao câmbio. Uma abertura na taxa machuca ainda mais o valor desses ativos”.
O que observar daqui para frente
A votação do Plano Moretti no Senado é o termômetro imediato. Se o texto for desidratado ou travar, a pressão sobre dólar e juros longos deve persistir. No radar externo, a decisão do Fed em dezembro e os próximos dados de inflação americana ditam o ritmo do dólar global.
Para o empresário e o investidor, a equação prática segue a mesma: custos de financiamento elevados, câmbio volátil e a necessidade de hedge cambial mais robusto em contratos longos. O fiscal, por enquanto, continua sendo a variável que o mercado não consegue precificar com confiança.