O presidente do Banco Central, Gabriel Galípolo, foi direto: ter 96,3% da dívida pública em moeda nacional não impede o país de pagar juros elevados. A explicação está no histórico cambial que assombra investidores há décadas.
Durante evento da Abracam, Galípolo desmontou a ideia de que soberania monetária garante financiamento barato. Quem define a taxa é quem empresta — e esse credor carrega na memória cicatrizes de desvalorizações sucessivas do real.
O fantasma do câmbio que assusta o credor
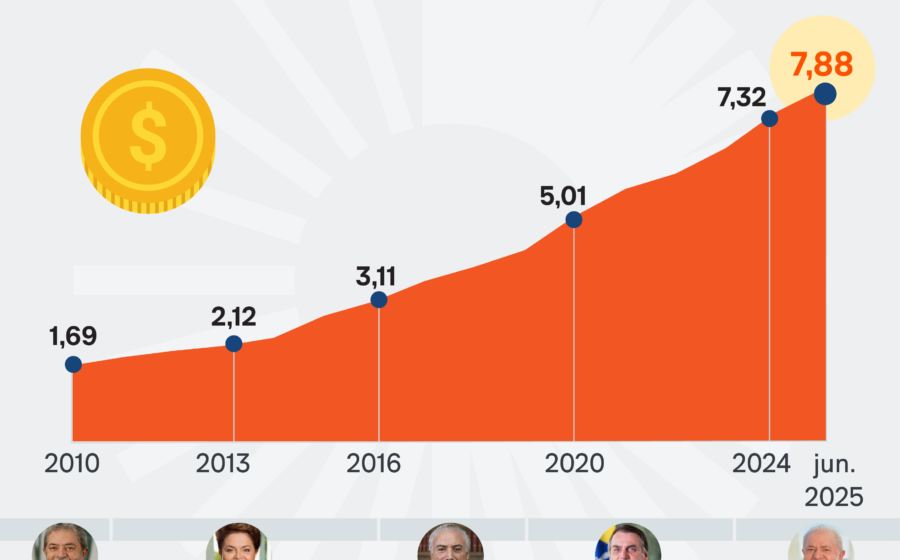
Desde os anos 1990, episódios de queda brusca da moeda brasileira transformaram ganhos nominais em perdas reais quando convertidos para dólar. Mesmo com juros altos no papel, o investidor estrangeiro — e o próprio brasileiro com opções no exterior — calcula o retorno em moeda forte.
Esse prêmio de risco não desaparece por decreto. Segundo Galípolo, credibilidade se constrói com tempo, não com atalhos. Enquanto a memória inflacionária e cambial pesar, o custo de oportunidade seguirá ditando a Selic.
Como a dívida mudou nos últimos dez anos
A composição da Dívida Pública Federal (DPF) revela a estratégia do Tesouro para conviver com esse cenário:
- Pós-fixada (Selic): 51,6% — era 18% há uma década
- Prefixada: 21,1%
- Atrelada ao IPCA: 23,6%
O avanço dos títulos pós-fixados não é coincidência. Investidores fugiram do risco de duration — a exposição a oscilações de preço em prazos longos. O Tesouro atendeu à demanda: rolou a dívida no curto, aceitando juros flutuantes para garantir liquidez.
A analogia médica e o custo do remédio
Galípolo comparou o BC a um médico tratando febre alta — a inflação — com doses de antitérmico — os juros. Efeitos colaterais existem: atividade econômica mais fraca, crédito caro, investimento contido. Mas, na visão da autoridade monetária, deixar a febre subir “desnatura as proteínas do paciente”, causando danos permanentes.
O BC assume esse trade-off. A instituição sinaliza que aceitará o custo do remédio sempre que a inflação ameaçar sair do controle.
O que observar daqui para frente
Três variáveis vão ditar se o prêmio de risco cai — e com ele a Selic necessária:
- Trajetória fiscal crível e sustentável, reduzendo a necessidade de rolagem constante
- Estabilidade cambial prolongada, apagando a memória de perdas em dólar
- Composição da dívida: se o alongamento de prazos voltar a ser aceito pelo mercado
Enquanto isso, o empresário e o investidor devem precificar cenários com Selic elevada por mais tempo. O “atalho” da dívida em reais existe no papel — mas o preço real continua sendo negociado dia a dia no mercado secundário.