O presidente do Banco Central, Gabriel Galípolo, deixou claro: a desconfiança do investidor em relação à economia brasileira não é um ruído passageiro — é um fator estrutural que mantém o custo do dinheiro elevado por anos a fio.
A fala, feita em evento da Abracam em São Paulo, conecta dois pontos que o mercado já precifica, mas que raramente aparecem juntos com tanta clareza: a memória dos choques cambiais e a composição da dívida pública.
O mecanismo invisível que encarece o crédito
Galípolo explicou que a emissão de títulos em reais — vantagem para o Tesouro — transfere o risco cambial para quem compra a dívida. Se o real se desvaloriza, o investidor estrangeiro perde em dólares mesmo recebendo o combinado em moeda local.
Esse prêmio de risco não some com alguns meses de calmaria. “Períodos tranquilos, se forem curtos, não conseguem comprimir esse risco”, disse o presidente do BC. A credibilidade, segundo ele, não tem atalho: exige um intervalo longo sem turbulências.
Números que explicam a pressão atual
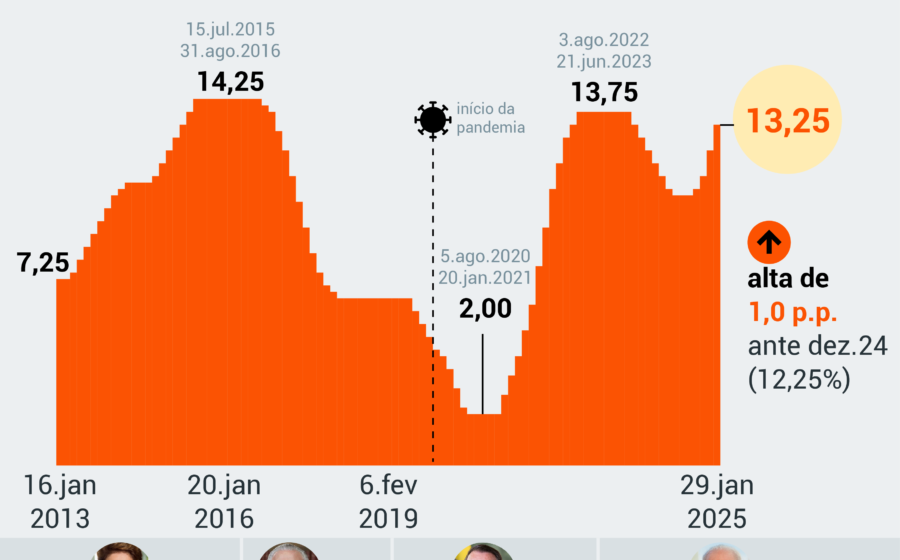
- Selic: 13,75% ao ano
- DI para 2028–2035: entre 14% e 15% ao ano
- Dólar: R$ 5,58 (era ~R$ 5,00 antes do segundo turno)
- Dívida atrelada à Selic: 51% do total
A fatura da desconfiança aparece na estrutura da dívida. Com investidores relutantes em alongar prazos, o governo concentra emissões no curto prazo, indexadas à taxa básica. Isso reduz a margem de manobra fiscal e eleva o custo de rolagem.
Por que choques passados ainda pesam no bolso hoje
A tese de Galípolo é direta: a percepção de risco não depende apenas de reformas ou regras formais. Ela se alimenta de episódios concretos de perda de credibilidade que geraram desvalorização cambial abrupta. O investidor precifica a probabilidade de repetição — e cobra por isso.
Não houve menção direta a eventos recentes nem ao governo atual. A leitura, porém, é imediata: o mercado segue atento à composição da equipe econômica e à âncora fiscal que será apresentada.
O que observar nas próximas semanas
Três variáveis vão ditar se o prêmio de risco começa a ceder ou se consolida em novo patamar:
- Anúncio da equipe econômica e sinais de continuidade ou ruptura na política fiscal
- Evolução das expectativas de inflação nos relatórios Focus do BC
- Comportamento do fluxo cambial e da curva de juros futuros nas próximas reuniões do Copom
Se a sinalização for de compromisso crível com metas fiscais e controle de gastos, a curva pode inclinar para baixo. Caso contrário, o cenário de juros reais elevados por período prolongado deixa de ser hipótese e vira projeção base.
Para o empresário e o investidor, a lição prática é uma só: planejar cenários com custo de capital alto por mais tempo. A credibilidade, como lembrou Galípolo, se constrói no tempo — e o relógio não para.