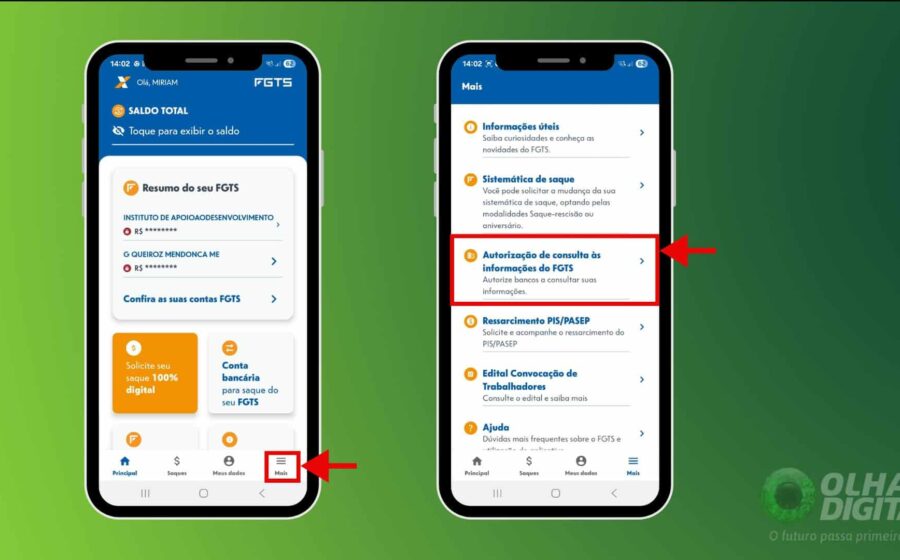
A Caixa Econômica Federal liberou nesta terça-feira (10) uma função que elimina a burocracia de levar extrato impresso ao banco: o trabalhador agora autoriza, direto pelo app, que instituições financeiras consultem o histórico de depósitos do FGTS. A permissão vale por 90 dias e pode ser revogada a qualquer momento.
Mas nem tudo é liberado na consulta. O saldo total da conta permanece invisível para terceiros — um detalhe que muda completamente a dinâmica de risco na hora de pedir crédito.
Como funciona a autorização na prática
O processo é gratuito e leva menos de dois minutos no aplicativo FGTS. Também é possível fazer presencialmente em agências da Caixa. O titular escolhe quais bancos entram na lista de consulta e define a validade, limitada a 90 dias corridos.
Uma vez autorizado, o banco enxerga apenas os depósitos dos últimos 12 meses. Isso serve para confirmar vínculo empregatício e regularidade nos recolhimentos, dados essenciais para análise de crédito e prevenção de fraudes documentais.
O que o banco vê (e o que fica blindado)
- Visível: histórico de depósitos mensais dos últimos 12 meses.
- Invisível: saldo total acumulado na conta vinculada.
- Controle: cancelamento imediato a qualquer instante pelo app.
Essa segregação de dados é o ponto central da medida. O banco consegue avaliar se o empregador deposita em dia — indicador forte de estabilidade — sem acessar o patrimônio total do trabalhador, que costuma ser usado como garantia em operações específicas como o saque-aniversário.
Impacto direto para quem busca crédito
Com dados oficiais e inalteráveis na mão, as instituições tendem a reduzir a exigência de documentos físicos e, em tese, aprimorar os modelos de scoring. Para o trabalhador formal, isso pode se traduzir em aprovação mais rápida e, potencialmente, taxas melhores em linhas de crédito pessoal ou consignado.
Por outro lado, a medida não resolve a vida de quem está no informal ou tem recolhimentos irregulares — o vazio nos depósitos continuará sendo um sinal de alerta para os algoritmos de risco.
Habilitação dos bancos: nem todos estão prontos
Antes de aparecer na lista de opções do trabalhador, o banco precisa ser habilitado pela Caixa. O cadastro é feito via e-mail corporativo (cefge24@caixa.gov.br) seguindo o Manual Operacional disponível no site do banco e no portal do FGTS. Até a conclusão desse processo, a instituição não consegue consultar nada, mesmo com a autorização do cliente.
O que observar nos próximos meses
A adesão das instituições financeiras ditará o ritmo real da mudança. Se os grandes bancos integrarem a consulta aos seus motores de decisão de crédito ainda este trimestre, veremos queda no tempo de resposta para empréstimos consignados e pessoais. Acompanhe a lista de habilitados no app FGTS: só autorize quem já estiver apto a ler os dados — autorizar banco não habilitado gera expectativa, mas não agiliza a análise.