O índice de preços ao consumidor (CPI) dos Estados Unidos avançou 0,4% em outubro, superando a projeção de 0,3% do mercado. O dado praticamente crava uma nova alta de 25 pontos-base pelo Fed na reunião de dezembro. Mas o número cheio esconde um detalhe técnico que muda a leitura de quem acompanha a política monetária de perto.
O choque nos números: núcleo resiliente e dado anual “fantasma”
A alta mensal de 0,4% veio após um salto de 0,6% em setembro, mostrando que a desinflação perdeu fôlego. O núcleo da inflação — que exclui alimentos e energia — subiu 0,3%, repetindo setembro e frustrando a expectativa de 0,2%.
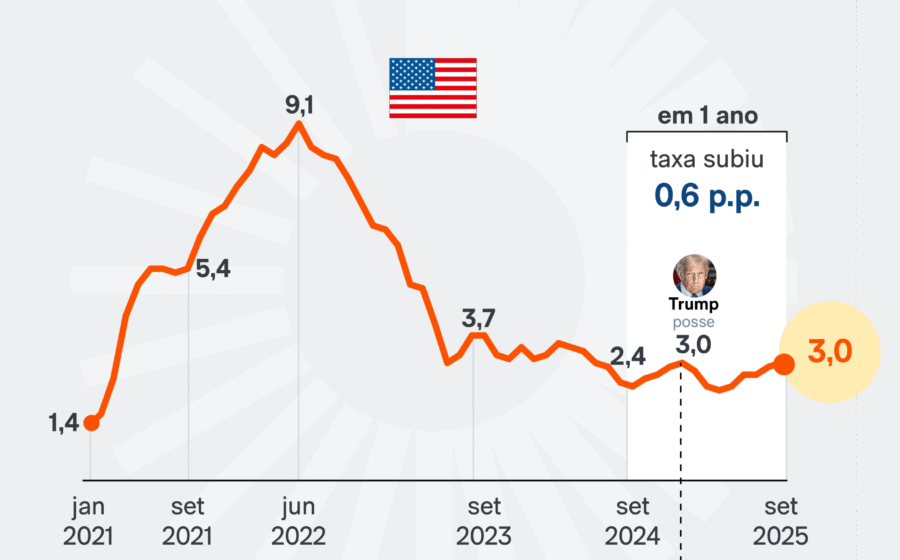
Há um ruído estatístico importante: o Escritório de Estatísticas do Trabalho não divulgou a taxa anual. A paralisação do governo federal em outubro de 2025 impediu a coleta de dados naquele mês, criando um vácuo na base de comparação. Em setembro, a inflação em 12 meses estava em 3,7%, bem acima da meta de 2%.
Por que o mercado já precifica a alta de juros
No início do pregão de terça-feira (10), os contratos futuros já embutiam 100% de chance de elevação da taxa básica no próximo encontro. Hoje, os juros estão na faixa de 3,75% a 4%.
Dois vetores explicam a pressão persistente:
- Choque de oferta: O conflito envolvendo EUA, Israel e Irã elevou o preço do petróleo.
- Barreiras comerciais: As tarifas de importação implementadas pela gestão Trump no ano passado seguem repassando custos ao consumidor.
O efeito colateral político e a métrica preferida do Fed
A inflação elevada cobrou seu preço nas urnas. O partido Republicano sofreu pesadas derrotas nas eleições de meio de mandato na semana passada, sinalizando o custo político do custo de vida alto.
Para o Federal Reserve, no entanto, o CPI é apenas um termômetro. A métrica oficial é o PCE (Despesas de Consumo Pessoal). A boa notícia técnica: a falha na coleta de outubro de 2025 não afeta o cálculo do PCE. A má notícia: ambos os índices rodam acima de 3%.
O que observar daqui para frente
Com a taxa terminal ainda em debate, três variáveis vão ditar o ritmo do aperto monetário nos próximos meses:
- A divulgação do PCE de outubro (prevista para o fim do mês);
- O comportamento do mercado de trabalho no relatório payroll de novembro;
- A evolução do preço do barril de petróleo diante das tensões geopolíticas.
Se o núcleo do PCE mantiver a teimosia vista no CPI, o ciclo de alta pode se estender além de dezembro. Para o investidor, a lição é clara: a volatilidade nos títulos de renda fixa curta deve persistir até que haja evidência concreta de convergência para a meta de 2%.