Setenta e quatro das maiores associações empresariais do país entregaram ao Congresso e ao governo federal uma carta aberta pedindo o adiamento do início da cobrança da CBS e do Imposto Seletivo para janeiro de 2028. O argumento central: a fase de testes de 2026 falhou em dar às empresas condições mínimas de preparação.
O prazo atual prevê que os novos tributos comecem a ser recolhidos de fato em 2027. Faltando pouco mais de 40 dias úteis para essa data, os sistemas do Fisco seguem instáveis, incompletos e sem ambiente de testes equivalente à produção.
O que as entidades dizem que ainda não existe
A carta detalha uma lista de lacunas técnicas que impedem a homologação segura dos processos:
- Módulos de débitos e créditos não liberados na íntegra, travando a reconciliação contábil e fiscal;
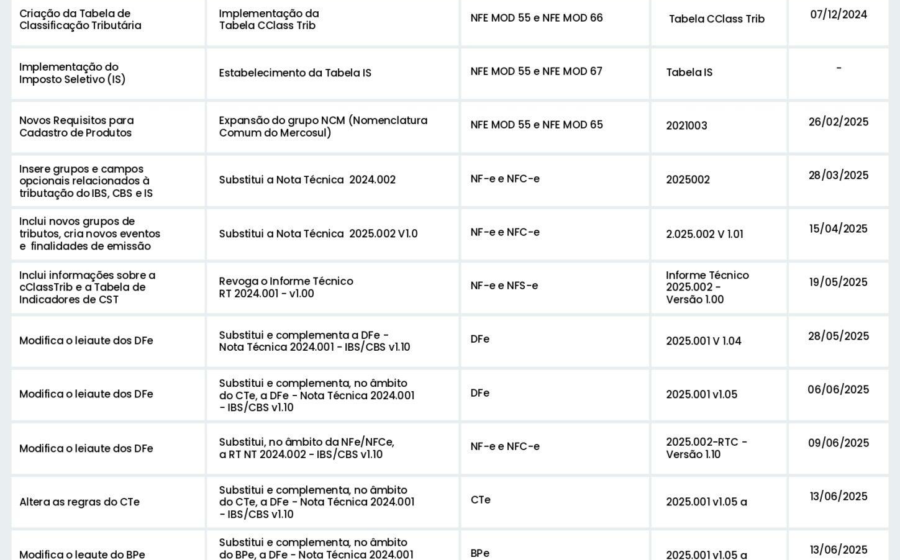
- Layouts e regras definitivas indisponíveis com antecedência para integração sistêmica;
- Ambiente de testes sem dados e cenários equivalentes à produção real;
- Split payment — a separação automática dos tributos no pagamento — não operacional entre empresas em 2027.
Sem o split payment funcionando na plenitude, o pilar de combate à sonegação e garantia da não cumulatividade fica comprometido. A adesão facultativa e gradual cria insegurança sobre o creditamento em cada operação, com risco de pressão de caixa e distorção de preços.
Imposto Seletivo: alíquotas desconhecidas e lei pendente
Outro ponto crítico é o Imposto Seletivo. As alíquotas de todos os produtos sujeitos a ele dependem de lei ordinária que ainda não foi enviada ao Congresso. Faltam também regras de cálculo, tratamento de devoluções, estornos, ajustes que reduzem o débito, mecanismos para furto ou roubo e definições sobre o período de transição.
Para completar, a alíquota de referência da CBS — 11,3% — foi estimada pelo TCU apenas no fim do mês passado, pegando os setores produtivos de surpresa e dificultando projeções de precificação e fluxo de caixa.
O que muda se o adiamento for aceito
As entidades não pedem a revogação da reforma. Declaram apoio ao novo modelo, mas condicionam a entrada em vigor a critérios objetivos de prontidão: sistemas estáveis, ambiente de testes fiel à produção, split payment operacional e legislação completa do Imposto Seletivo.
Se o pedido for atendido, a CBS e o Imposto Seletivo passariam a valer apenas em janeiro de 2028. Isso daria ao Fisco e às empresas mais um ano civil para resolver as pendências técnicas e realizar testes reais de ponta a ponta.
Sinalização do governo: “boa-fé não será punida”
Em outubro, o ministro da Fazenda, Dario Durigan, afirmou que contribuintes de boa-fé não serão penalizados durante a adaptação. Disse reconhecer o receio de erros diante das mudanças e que o Fisco deve atuar para orientar, não punir.
A fala traz alívio político, mas não resolve a insegurança jurídica e operacional. Sem sistemas prontos, a orientação do Fisco se baseia em regras que ainda não estão completamente implementadas ou testadas em escala.
O que observar daqui para frente
Três movimentos definirão o cenário nas próximas semanas:
- Posicionamento formal do Congresso e do Ministério da Fazenda sobre o pedido de prorrogação;
- Entrega da lei ordinária do Imposto Seletivo ao Legislativo;
- Liberação completa dos módulos de débito, crédito e split payment no portal da reforma.
Empresas de grande volume de dados — que dependem exclusivamente de integração sistêmica — são as mais expostas. Pequenos e médios negócios, embora com menos complexidade, também carecem de orientação padronizada e ferramentas acessíveis. O relógio corre, e a definição sobre 2027 versus 2028 deve sair antes do fim do ano.