Dois investidores colocam todo o capital em ETFs. Anos depois, um construiu riqueza; o outro amargou prejuízo. A diferença não está no veículo, mas nas escolhas invisíveis que cada um fez.
Escolher o índice, definir o peso de cada mercado e decidir o momento de mexer na carteira são, na prática, decisões de gestão ativa — mesmo dentro de fundos passivos.
A armadilha do “investimento automático”
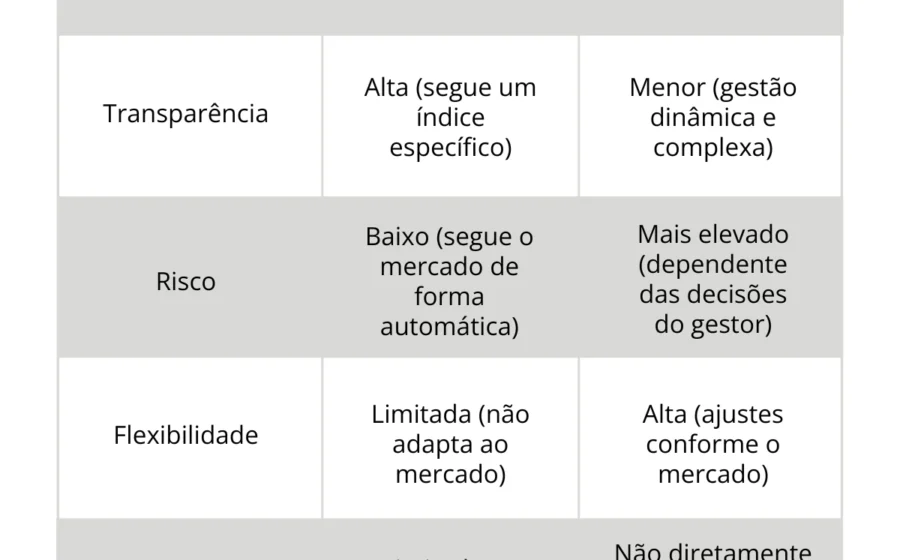
Relatórios SPIVA da S&P Dow Jones Indices confirmam: a maioria dos fundos ativos falha em bater o benchmark. Os ETFs nascem como resposta lógica: replicam o índice com taxas menores e sem depender de “stock picking”.
Porém, a simplicidade aparente esconde uma camada de complexidade ignorada por muitos. Acompanhar um índice não garante rentabilidade superior, nem adequação ao seu plano financeiro.
A primeira decisão ativa: qual índice você carrega?
Antes da primeira compra, o investidor já fez uma aposta setorial, geográfica e cambial. Veja como a exposição muda radicalmente:
- Ibovespa: concentração em commodities e bancos, critérios de liquidez.
- S&P 500: peso pesado em tecnologia, comitê de seleção, moeda forte.
- ETFs setoriais (ex: Tech): aposta concentrada em um único motor econômico.
Mesmo índices amplos podem esconder riscos de concentração. Dez ações respondem por mais da metade do Ibovespa; no S&P 500, as “Magnificent Seven” ditam o ritmo. Seguir o índice não significa diversificação total.
O peso da carteira decide o resultado final
Imagine dois perfis idênticos, só ETFs. O Investidor A aloca 80% nos EUA e 20% no Brasil. O Investidor B inverte: 80% no Brasil, 20% nos EUA.
Ambos são “passivos” dentro de cada ativo. Mas a alocação tática — a decisão de quanto colocar em cada geografia — é uma escolha ativa de alocação de ativos. Em anos de dólar forte e tech em alta, A vence. Em ciclos de commodities e juros altos no Brasil, B sai na frente. A rentabilidade veio da estrutura, não do instrumento.
O perigo de trocar ETFs olhando o retrovisor
O comportamento mais danoso surge quando o investidor tenta “corrigir” a rota com base no passado recente. Quando a bolsa americana sobe, aumenta a exposição ao S&P 500. Quando o Ibovespa brilha, migra recursos para cá.
Essa rotação frequente replica os erros do market timing e do stock picking: compra no topo, vende no fundo e paga corretagem e spread a cada giro. A disciplina — a maior virtude do passivo — evapora.
Custos invisíveis e a falácia da adequação automática
ETFs não são gratuitos. Taxa de administração, custo de negociação, tracking error e impostos na venda reduzem o retorno líquido. A vantagem de custo existe, mas exige cálculo.
Além disso, nenhum índice conhece seu horizonte de tempo, sua necessidade de liquidez ou sua tolerância a perdas. Uma carteira que replica perfeitamente o benchmark pode ser totalmente inadequada para quem precisa do dinheiro daqui a dois anos.
O que observar daqui para frente
O risco real não está no ETF, mas na ilusão de que “passivo” isenta de decisão. Para manter a estratégia saudável:
- Defina uma política de alocação (pesos alvo) baseada no seu perfil, não no momento do mercado.
- Estabeleça regras claras de rebalanceamento (ex: bandas de tolerância de 5%) para voltar ao alvo sem emoção.
- Monitore o tracking error e a liquidez do fundo, não só a taxa de administração.
- Lembre-se: fundos ativos ainda fazem sentido em mercados ineficientes ou para gestão de risco específica — desde que o alfa líquido justifique o custo.
Investir em ETFs elimina a necessidade de escolher ações vencedoras. Não elimina a responsabilidade de construir a carteira vencedora para você.