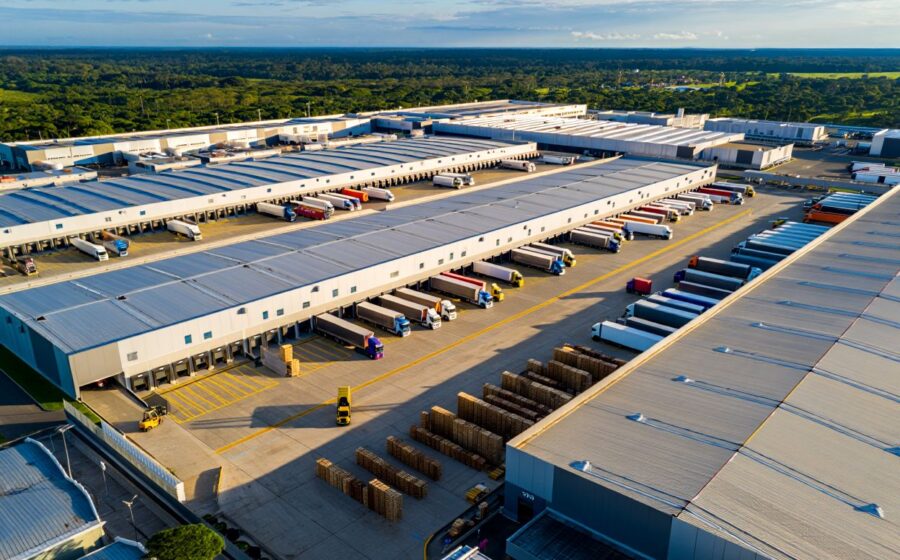
A taxa de vacância dos condomínios logísticos de alto padrão (classes A e A+) atingiu 4,9% no terceiro trimestre de 2026, o menor nível desde o início da série histórica em 2013. O dado sinaliza um aperto real na oferta de espaços premium justamente quando a demanda por eficiência logística explode.
Em números absolutos, o estoque nacional somava 39,6 milhões de metros quadrados monitorados em 23 estados. Mas a concentração geográfica pesa: 72% dessa área está no Sudeste, enquanto Sul e Nordeste dividem cerca de 24% do total.
O preço do metro quadrado e quem está pagando a conta
O aluguel médio pedido fechou o período em R$ 35,10 por metro quadrado ao mês. O valor reflete a disputa acirrada por ativos bem localizados e com infraestrutura moderna.
O ranking de ocupação deixa claro o motor desse movimento. O Mercado Livre lidera isolado, ocupando quase 3,7 milhões de metros quadrados apenas nos cinco maiores contratos do trimestre. A lista dos maiores inquilinos revela a dominância do varejo digital:
- Mercado Livre: ~3,7 milhões de m²
- Shopee: 1,7 milhão de m²
- Amazon: 786 mil m²
- Magalu: 518 mil m²
- DHL: 438 mil m²
Além do e-commerce: a diversificação da demanda
Não são apenas os marketplaces que absorvem espaço. Entre julho e setembro, um grupo de dez grandes empresas — incluindo Kothe, Hyundai Mobis, Cemig, Renner e Vonder — locou 921 mil metros quadrados em condomínios industriais e logísticos de alto padrão.
Somando esses movimentos aos gigantes do comércio eletrônico, a absorção bruta do trimestre superou 1,5 milhão de metros quadrados. A consultoria Binswanger Brazil aponta que a busca por qualidade empurrou a pré-locação de obras em andamento para 39% do total.
O horizonte de 6 meses que assusta planejadores
O indicador mais crítico para quem precisa expandir operações está na relação entre estoque disponível e velocidade de consumo. Mantido o ritmo atual de absorção e sem novas entregas, a oferta existente secaria em apenas 6 meses.
Para efeito de comparação, no mesmo período de 2025 esse prazo era de 11 meses. A redução drástica da “gordura” do mercado obriga decisões antecipadas.
“Os planos de expansão das empresas podem esbarrar na falta de galpões. Cada vez mais, a pré-locação de áreas é necessária para assegurar empreendimentos de qualidade nas localizações mais desejadas”, afirma Simone Santos, sócia-diretora da Binswanger.
O que observar daqui para frente
O cenário desenha dois caminhos claros para gestores de supply chain e investidores imobiliários. Primeiro: a janela para negociar contratos em ativos prontos e bem localizados estreitou; a tomada de decisão precisa ser mais ágil. Segundo: projetos em fase de desenvolvimento (built-to-suit ou especulativos) tornaram-se a principal via de acesso a espaço de qualidade — desde que a reserva ocorra antes da conclusão da obra.
Monitorar o ritmo de novas entregas (GLA) nos próximos trimestres será essencial. Se a construção não acelerar para recompor o colchão de vacância, a pressão sobre preços e a obrigatoriedade de pré-locação devem se intensificar ainda em 2027.