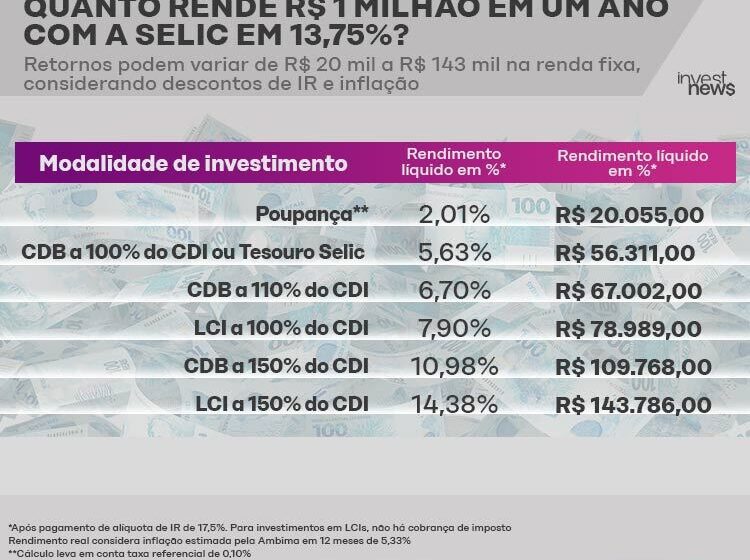
O mercado financeiro voltou a elevar a aposta para a taxa Selic no fim de 2026, agora em 13,75%. A alta de 0,25 ponto percentual revela uma pressão inflacionária que teima em não ceder. Mas o crescimento econômico segue perdendo fôlego — e esse desencontro é o que define o cenário à frente.
O choque nos juros longos e o ciclo que não fecha
A mediana do Boletim Focus divulgada nesta segunda-feira (9) mostra que a taxa básica deve encerrar 2027 em 12,50%. Para 2028 e 2029, as projeções indicam 11% e 10,25%, respectivamente. O movimento sugere um afrouxamento lento, bem mais gradual do que o imaginado há poucas semanas.
Para o investidor, a mensagem é clara: o custo de oportunidade da renda fixa permanece elevado por um horizonte estendido. Veja a trajetória projetada:
- Fim de 2026: 13,75% (era 13,50%)
- Fim de 2027: 12,50% (estável)
- Fim de 2028: 11,00% (estável)
- Fim de 2029: 10,25%
Essa inclinação da curva muda a conta de financiamentos longos, precificação de ativos de risco e planejamento de dívida corporativa.
Inflação resiste acima da meta e assusta o BC
O IPCA de 2026 ficou parado em 5,22%, mas 2027 saltou de 4,76% para 4,90%. A meta central é 3%, com teto em 4,50%. Ou seja: o mercado já precifica estouro do teto por dois anos consecutivos.
O IGP-M segue a mesma toada: 6,10% para 2026 e 4,20% para 2027. Índices de reajuste de contratos e aluguéis, portanto, continuam pressionando o caixa das famílias e das empresas.
PIB desacelera: o custo do juro alto
Enquanto o Banco Central mantém a restrição monetária, a atividade paga a conta. A projeção do PIB para 2026 caiu de 1,76% para 1,75%. Para 2027, a queda foi mais forte: de 1,20% para 1,15%.
O cenário base desenha um “voo de galinha”: crescimento modesto em 2026, quase estagnação em 2027 e recuperação tímida (1,80%) apenas em 2028. Setores sensíveis a crédito — construção, varejo duráveis, máquinas — tendem a sentir primeiro.
Dólar mais caro por mais tempo
A moeda americana também subiu nas estimativas. O fim de 2026 foi a R$ 5,35 (ante R$ 5,34). Para 2028 e 2029, as projeções avançaram para R$ 5,45 e R$ 5,50, respectivamente.
Esse viés de alta reflete o diferencial de juros ainda atrativo, mas também a percepção de risco fiscal doméstico. Para quem importa insumos ou tem dívida em moeda forte, o hedge deixa de ser opcional.
O que observar daqui para frente
A próxima reunião do Copom e a divulgação do IPCA-15 de março serão os gatilhos de curto prazo. Se a inflação de serviços não ceder, a Selic terminal pode subir mais 0,25 p.p. nas próximas edições do Focus. Enquanto isso, o spread entre juro real e crescimento nominal segue positivo — o que mantém a renda fixa como protagonista na alocação, mas exige prazos mais longos para capturar a inclinação da curva.