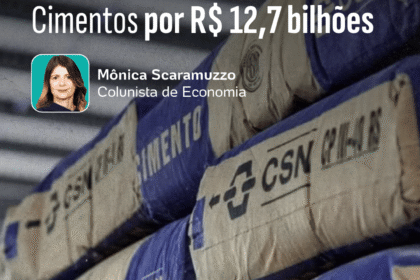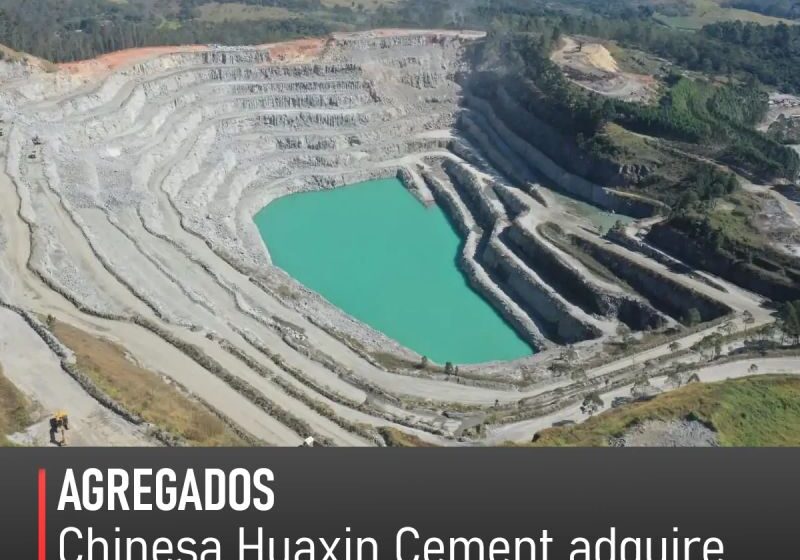
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, marcando a maior transação do setor no Brasil nos últimos anos. O negócio redefine o mapa da indústria cimenteira nacional e coloca um player asiático no comando de ativos estratégicos espalhados por cinco estados.
O valor supera as estimativas iniciais de mercado e sinaliza apetite estrangeiro por infraestrutura brasileira mesmo em cenário de juros altos. Para investidores e empresários da construção civil, a mensagem é clara: a consolidação acelerou e as regras de competição mudaram.
Como a operação foi estruturada
A Huaxin assume 100% da unidade de cimento da CSN, incluindo fábricas, reservas minerárias e a rede de distribuição. O pagamento prevê parcela à vista e o restante atrelado a metas operacionais — modelo que protege o comprador de variações cambiais e de demanda.
A CSN, por sua vez, reduz dívida líquida e foca no core business siderúrgico. A siderúrgica mantém contrato de fornecimento de escória, matéria-prima essencial para cimento verde, garantindo receita recorrente mesmo fora do setor.
Ativos que mudam de dono
- Fábricas em Arcos (MG), Volta Redonda (RJ), Cantagalo (RJ), Alhandra (PB) e Pedreira (SP)
- Capacidade instalada superior a 14 milhões de toneladas/ano
- Reservas de calcário com vida útil estimada em décadas
- Porto próprio em Aratu (BA) e terminais de distribuição no Sudeste e Nordeste
Essa malha logística é o verdadeiro prêmio: permite escoamento tanto por ferrovia quanto por cabotagem, vantagem rara no modal brasileiro.
O efeito nos preços e na concorrência
Com a saída da CSN, o mercado passa a ter quatro grandes grupos: Votorantim, InterCement, Holcim e agora Huaxin. Juntos, concentram cerca de 75% da capacidade nacional. A entrada de um player chinês com acesso a capital de longo prazo e tecnologia de baixo carbono pode forçar rivais a acelerar investimentos em descarbonização.
Mas o efeito imediato nos preços ao consumidor final tende a ser neutro. A demanda segue ditada pelo ciclo imobiliário e de obras públicas, não pela estrutura acionária. O que muda é a disposição para ampliar capacidade — a Huaxin já anunciou estudos para expandir a fábrica de Alhandra.
Riscos regulatórios e próximos passos
O CADE ainda precisa aprovar a operação sem restrições. Antecedentes sugerem que o órgão pode exigir venda de ativos em regiões onde a sobreposição de mercado ultrapasse 40% — foco especial no triângulo mineiro e no sul fluminense.
Outro ponto de atenção: a legislação de segurança nacional. Ativos minerários e portuários strategicos podem atrair escrutínio adicional do governo federal, embora a Huaxin já opere no país desde 2019 via joint venture com a CNN.
O que observar daqui para frente
Três variáveis definirão se o negócio cria valor ou vira dor de cabeça: integração cultural entre gestão chinesa e operação brasileira, execução do plano de descarbonização (metas de 2030 exigem fornos a hidrogênio e captura de carbono) e o ritmo de recuperação da construção civil em 2025.
Para quem negocia insumos, vale monitorar se a nova dona adota política comercial mais agressiva para ganhar share — ou se mantém a disciplina de preços que caracterizou a CSN Cimentos nos últimos ciclos. A resposta deve aparecer nos balanços do segundo semestre.