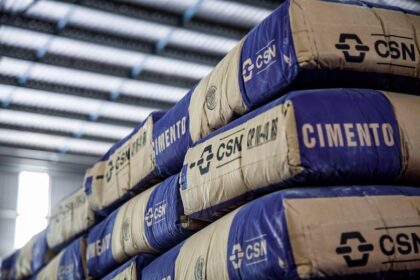
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, marcando a maior entrada de um grupo asiático no setor cimenteiro brasileiro. O valor surpreendeu analistas e sinaliza uma reconfiguração profunda no mapa da concorrência nacional. Mas o cheque bilionário é apenas a ponta do iceberg.
O movimento estratégico por trás do cheque
A Huaxin não comprou apenas fábricas; comprou acesso imediato ao segundo maior mercado de cimento das Américas. O portfólio inclui unidades no Sudeste, Nordeste e Sul — regiões que concentram o maior consumo per capita do país.
Para o grupo chinês, a operação elimina anos de “greenfield” (construção do zero) e barreiras de licenciamento ambiental. A sinergia logística, com terminais portuários e ferroviários já operacionais, acelera o retorno sobre o capital investido.
Impacto direto no balanço da CSN
Do lado vendedor, a transação resolve a urgência de desalavancagem. A CSN carrega uma dívida líquida que pressiona seus indicadores de cobertura há trimestres. A entrada de caixa líquido — após impostos e ajustes — deve reduzir a alavanca financeira para patamares mais confortáveis ainda em 2024.
Os recursos também financiam o plano de investimentos no core business siderúrgico, incluindo o alto-forno 3 em Volta Redonda. Em resumo: a venda da “joia da coroa” cimenteira compra fôlego para a siderurgia.
O que muda para o mercado de cimento
A concentração aumenta. Com a saída da CSN, o oligopólio formado por Votorantim, InterCement e Holcim ganha um novo player com apetite agressivo e capital paciente. Espera-se:
- Pressão sobre preços nas praças onde a Huaxin tem sobreposição logística;
- Acirramento da disputa por contratos de grandes obras de infraestrutura (PAC, concessões);
- Possível onda de aquisições de ativos menores para completar a malha regional.
Pequenos e médios distribuidores devem sentir o primeiro impacto nas negociações de volume e prazo.
Cenários para os próximos trimestres
A integração cultural e operacional será o teste de fogo. A Huaxin traz expertise em eficiência energética e uso de combustíveis alternativos — fatores críticos para reduzir custo variável no Brasil, onde energia e petcoke pesam na planilha.
Outro vetor é a exposição cambial. Receitas em real, dívida em dólar e capex em moeda forte exigem hedge rigoroso. A gestão de risco financeiro ditará a velocidade da expansão de capacidade.
O que observar daqui pra frente: A aprovação final pelo CADE (sem restrições pesadas), a nomeação da liderança local e o primeiro guidance de investimento da nova controladora. Se a Huaxin replicar no Brasil a disciplina de custos que pratica na China, a régua de competitividade do setor sobe para todos — e quem não se preparar para margens mais apertadas pode ficar pelo caminho.