O Tesouro Nacional precisa rolar R$ 1,8 trilhão nos próximos 12 meses. Em um ano, a fatia da dívida curta indexada à Selic saltou de 32,5% para 58,7%, expondo o caixa federal a cada decisão do Copom.
Essa guinada brusca transfere o custo dos juros altos direto para o Orçamento e reduz a margem de manobra do governo. Entender essa mecânica é essencial para quem precifica risco Brasil.
O que mudou na estrutura da dívida em 12 meses
Entre setembro de 2025 e o mesmo mês de 2026, ocorreu uma inversão radical no apetite dos investidores. Os títulos prefixados, que representavam 43,5% dos vencimentos curtos, encolheram para 27,9%. No lugar, entraram os papéis pós-fixados (LFTs), que agora dominam quase 60% do estoque de curto prazo.
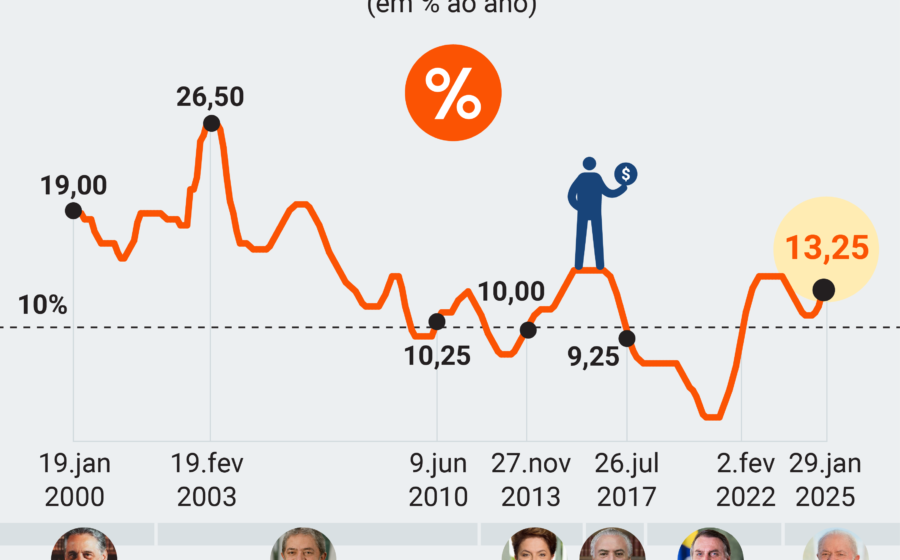
Na prática, o mercado recusou travar taxas longas, exigindo proteção diária contra a inflação e a política monetária. O resultado é um passivo que reage em tempo real à Selic, hoje em 13,75% ao ano.
Por que o mercado fugiu dos prefixados
A resposta está no prêmio de risco. Para carregar um título com vencimento em 2032, o Tesouro precisou oferecer quase 8% ao ano acima da inflação na última quinta-feira (5). Especialistas classificam essa taxa como insustentável para um horizonte de dez anos.
O prazo médio das novas emissões desabou de 5,5 para 4,6 anos. O investidor não quer alongar; quer liquidez e indexação imediata. É o voto de desconfiança na trajetória fiscal expresso em preço.
- Dívida total (interna + externa): subiu 15,5%, de R$ 8,12 tri para R$ 9,38 tri.
- Vencimentos em 12 meses: passaram de 18,9% para 20,4% do estoque interno.
- Custo médio da dívida (12 meses): subiu de 12% para 12,63% a.a. (interna a 13,03%).
- Custo das novas colocações: atingiu 13,89% a.a.
O colchão de liquidez encolheu na prática
Embora a reserva nominal tenha crescido para R$ 1,3 trilhão, a cobertura real caiu. O colchão cobria 9,3 meses de vencimentos; agora, cobre apenas 7,7 meses. A velocidade dos pagamentos superou a capacidade de acumular caixa.
Isso obriga o Tesouro a ir ao mercado com frequência maior, justo nos momentos de maior volatilidade. A vulnerabilidade operacional aumentou sem que houvesse anúncio oficial de crise.
Cenários para 2036: a conta do ajuste
Projeção oficial do Tesouro mostra duas rotas divergentes. Se o país entregar superávit primário de 0,5% do PIB por dez anos, a dívida bruta cai de 86,3% para 81,1% do PIB. Sem ajuste, o indicador salta para 91,5%.
A diferença de dez pontos percentuais no endividamento define o custo de capital das empresas brasileiras na próxima década. Reformas estruturais deixaram de ser promessa de campanha e viraram variável de sobrevivência fiscal.
O que observar daqui para frente
Monitore a composição das próximas leilões: se a fatia de LFTs continuar subindo nos vencimentos curtos, o sinal é de que o mercado não acredita na ancoragem fiscal. Outro gatilho é a taxa real dos NTN-Bs longos; se permanecer acima de 6,5%, o custo de rolagem seguirá pressionando o primário.
Para o investidor, a lição é clara: a duração da carteira pública encurtou. Qualquer choque de Selic ou de expectativa de inflação bate no caixa do governo com defasagem zero. Posicione-se sabendo que o risco soberano agora tem prazo de validade curto.