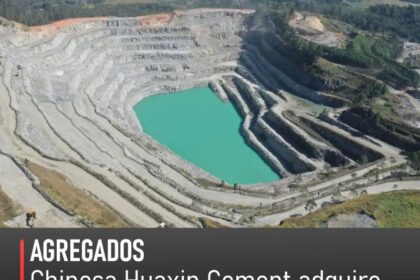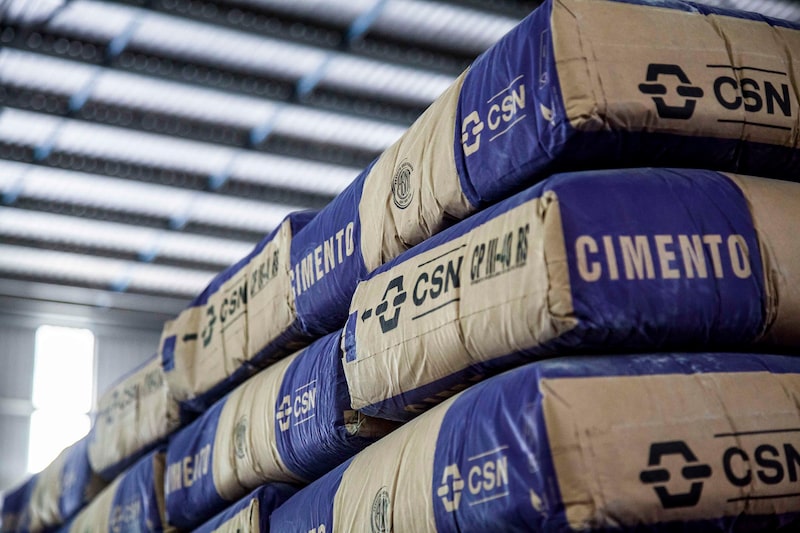
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, consolidando uma das maiores transações do setor de materiais de construção no Brasil nos últimos anos. O movimento redesenha o mapa competitivo e sinaliza apetite externo por ativos nacionais, mesmo em cenário de juros elevados.
Para o empresário e o investidor, a leitura imediata vai além do valor do cheque: trata-se de entender como a entrada de um gigante asiático altera a dinâmica de preços, logística e capacidade ociosa no mercado doméstico.
Por que a Huaxin pagou esse prêmio
A Huaxin não comprou apenas fábricas; comprou acesso imediato ao Sudeste e ao Nordeste, as duas regiões de maior consumo de cimento per capita do país. A CSN Cimentos detinha ativos estrategicamente localizados próximos aos grandes centros urbanos e portos de escoamento.
O valuation reflete a escassez de ativos “prontos para operar” em escala. Construir capacidade nova hoje exige licenças ambientais complexas, anos de obra e capital intensivo. A aquisição encurta esse ciclo para zero.
O efeito direto na estrutura de mercado
A concentração aumenta. Com a operação, o mercado passa a ter um player chinês de peso disputando espaço com Votorantim, InterCement e Holcim. Em tese, mais competição pressiona margens no varejo, mas a racionalização de custos logísticos da nova dona pode neutralizar parte desse alívio no curto prazo.
- Capacidade instalada: a Huaxin assume moagem e clínquer integrados, reduzindo dependência de importações.
- Logística própria: ativos ferroviários e terminais portuários da CSN entram no pacote, diferencial crítico para custo por tonelada.
- Desalavancagem da CSN: o caixa da venda acelera a redução da dívida do grupo CSN, alterando o risco de crédito da siderúrgica.
Riscos que o contrato não mostra
A integração cultural e operacional entre uma estatal chinesa e uma gestão brasileira historicamente verticalizada não é trivial. Decisões de investimento em manutenção preditiva, expansão de moagem ou precificação de clíquer passam a seguir diretrizes de Pequim, não mais de São Paulo.
Além disso, o Cade (Conselho Administrativo de Defesa Econômica) ainda pode impor restrições ou remédios antitruste em regiões onde a sobreposição de market share for crítica. O prazo para decisão final costuma alongar a incerteza para fornecedores e distribuidores.
O que observar daqui para frente
O termômetro será a política de preços nos primeiros 180 dias. Se a Huaxin praticar desconto agressivo para ganhar share, a guerra de margens força consolidação entre os menores. Se mantiver preços firmes e focar em eficiência, o sinal é de oligopólio estável com rentabilidade protegida.
Outro vetor: a destinação do caixa liberado na CSN. Se for para recompra de dívida cara, a ação CSNA3 reage bem. Se financiar expansão em siderurgia sem retorno claro, o mercado penaliza. Acompanhe os relatórios de alavancagem trimestrais — eles contam a história real por trás do release de imprensa.