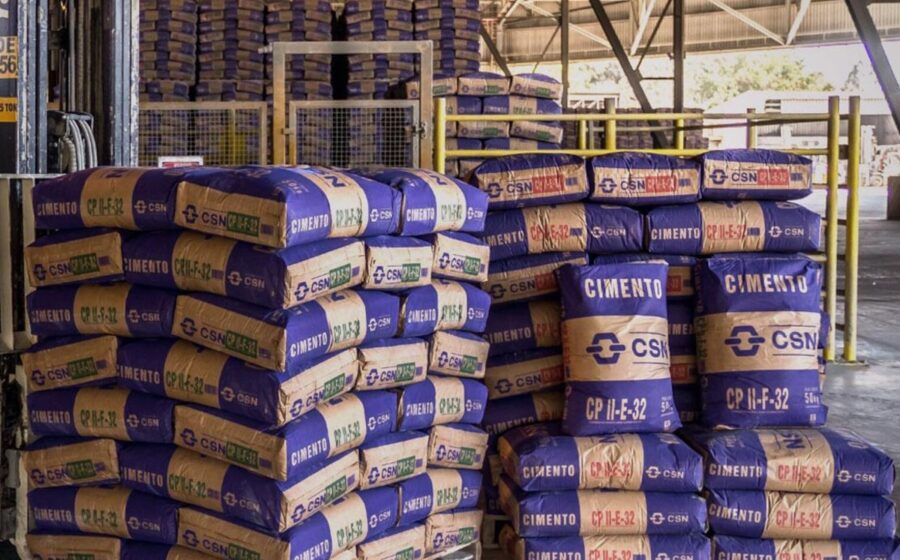
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, marcando a maior entrada de capital asiático no setor de materiais de construção do Brasil nos últimos anos. O negócio redefine a concentração de mercado e coloca um player global no controle de ativos estratégicos espalhados pelo Sudeste e Nordeste. A operação ainda depende de aval regulatório, mas o sinal verde das partes acelera uma transformação silenciosa na cadeia de suprimentos da construção civil.
Por que a Huaxin pagou esse prêmio
A valuation implícita supera múltiplos recentes de transações domésticas. Analistas apontam três vetores que justificam o apetite chinês: reservas minerais de longa vida, malha logística integrada (ferroviária e portuária) e exposição direta ao déficit habitacional brasileiro. A CSN Cimentos detém capacidade instalada acima de 14 milhões de toneladas/ano, com fábricas em Volta Redonda (RJ), Arcos (MG) e Alhandra (PB).
Para a siderúrgica CSN, a venda encerra um ciclo de desalavancagem iniciado em 2022. O caixa líquido da operação deve reduzir a dívida líquida/EBITDA da holding para patamares abaixo de 2,5x — meta negociada com credores e agências de rating. O recurso também libera capital para expansão no core business de aços planos e mineração.
O mapa de ativos que muda de dono
- Fábrica de Volta Redonda (RJ): 4,5 mi ton/ano — abastece Rio e São Paulo via ferrovia MRS.
- Complexo de Arcos (MG): 5,2 mi ton/ano — reserva de calcário superior a 50 anos.
- Unidade de Alhandra (PB): 2,8 mi ton/ano — porta de entrada para Nordeste e exportação.
- Terminais de distribuição: 12 pontos em capitais do Sudeste e Nordeste.
A geografia dos ativos entrega à Huaxin uma plataforma pronta para crescer sem greenfield — o que economiza 4 a 6 anos de licenciamento e capex inicial. O portfólio também inclui participação na cimenteira portuguesa Cimpor, herdada da estrutura anterior da CSN, o que dá ao grupo chinês uma ponte direta para África e Europa.
Efeito cascata na concorrência
Votorantim Cimentos, InterCement e Holcim passam a enfrentar um competidor com custo de capital chinês — historicamente mais baixo que o custo de equity brasileiro — e apetite para ganhar market share via preço. O Cade já sinalizou que vai analisar sobreposição de áreas de influência, sobretudo no triângulo Minas-Rio-Espírito Santo. Remédios estruturais, como venda de moinhos ou terminais, não estão descartados.
Do lado da demanda, grandes construtoras e redes de varejo (Leroy Merlin, Telhanorte, Materiais Básicos) ganham uma alternativa de negociação. A Huaxin costuma praticar contratos de longo prazo com cláusulas de take-or-pay, o que pode travar preços por 12 a 24 meses — alívio bem-vindo num cenário de inflação de insumos ainda pressionada.
Riscos no radar do investidor
Três variáveis definem se o negócio cria ou destrói valor no médio prazo:
- Câmbio: Receitas em reais, dívida e remessas de lucro em dólares. Hedge mal dimensionado come margem.
- Energia: Cimento é intensivo em kWh. Contratos de livre mercado vencendo em 2025-26 expõem a variação de PLD.
- Integração cultural: Gestão chinesa em ativos brasileiros exige governança forte para evitar atritos trabalhistas e lentidão em decisões operacionais.
O que observar nos próximos 180 dias
O fechamento depende de aprovação do Cade e do Banco Central — prazo médio de 90 a 120 dias para transações desse porte. Enquanto isso, a CSN Cimentos segue operando de forma autônoma. Sinais de aceleração de capex (novos moinhos, expansão de terminais) ou anúncio de diretoria mista sino-brasileira indicarão a velocidade da integração. Para o empresário da construção, a dica prática: mapeie contratos de fornecimento vigentes e teste cotação com a nova controladora assim que o CNPJ mudar. A janela de ganho de margem costuma fechar rápido quando o novo dono consolida a base de clientes.